광고
Executive Summary
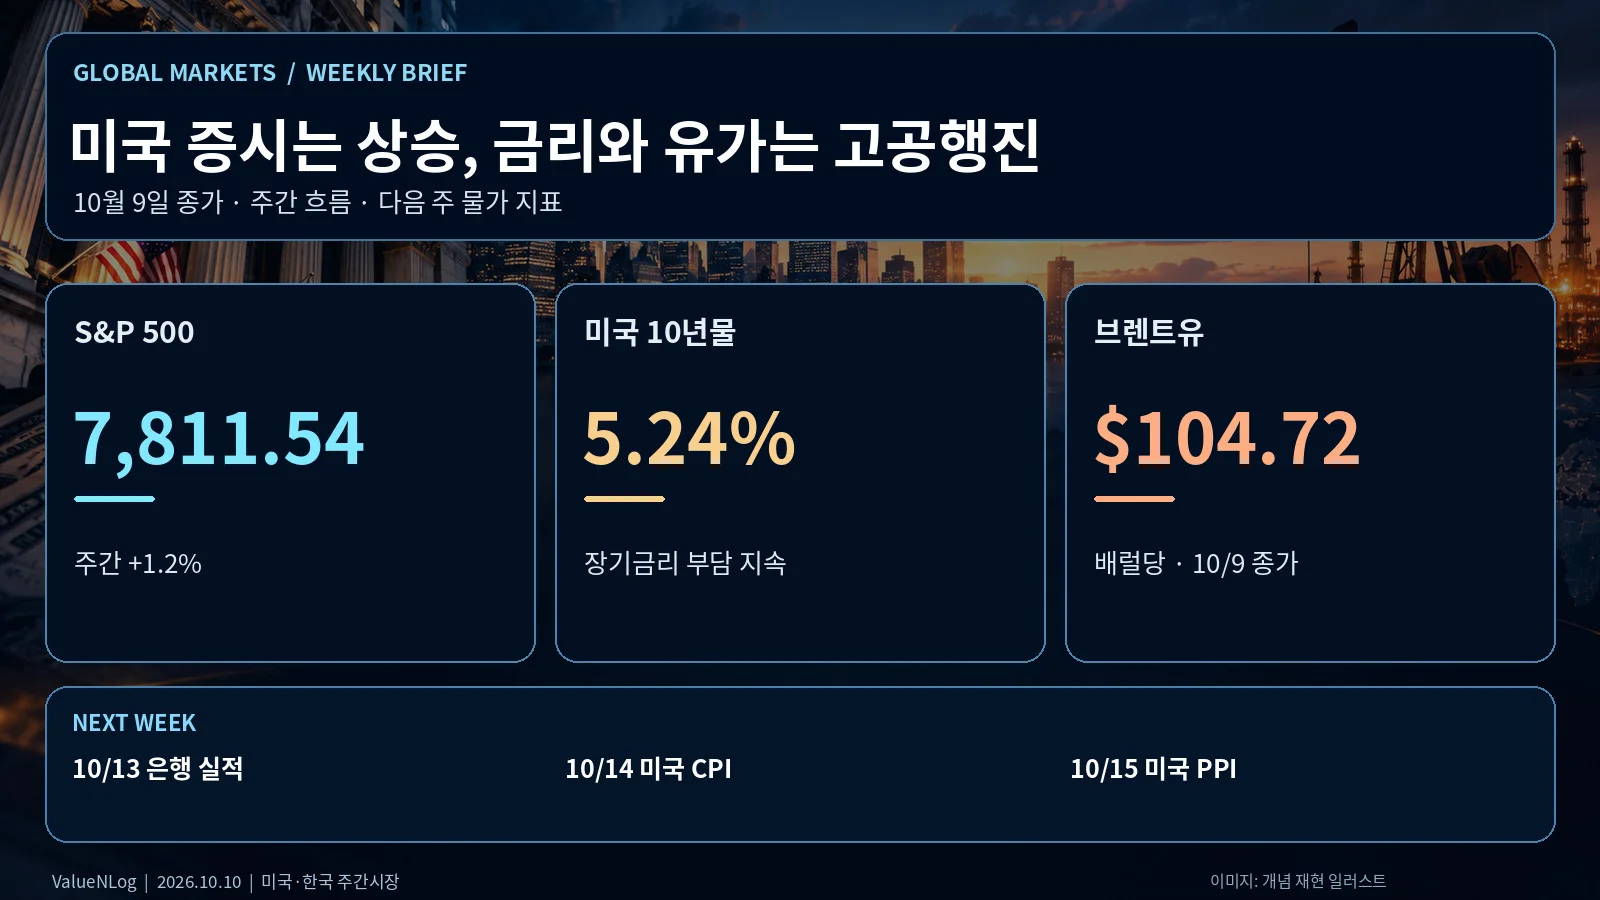
이번 주 미국 시장의 특징은 주가는 올랐지만 자금조달 환경이 편해진 것은 아니다는 점입니다. 미국 S&P 500은 10월 9일 7,811.54에 마감하며 한 주 동안 1.2% 올랐습니다. 다우존스 산업평균도 51,654.95(+0.9%), 나스닥 종합은 27,366.17(+0.6%)로 주간 상승했습니다. 반면 러셀 2000은 주간 0.9% 하락했습니다.
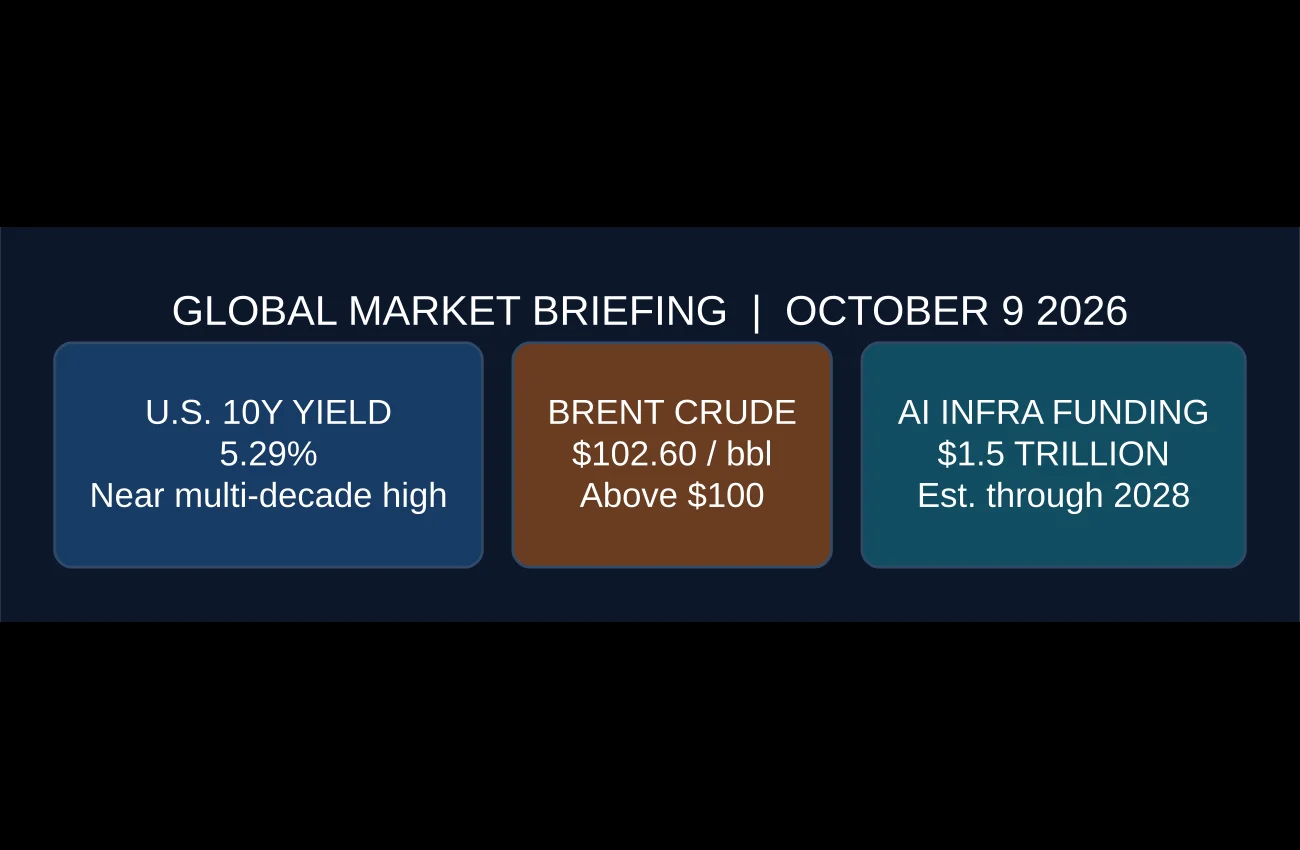
주가와 별개로 미국 10년물 국채금리는 5.24% 부근에 머물렀고 브렌트유는 배럴당 104.72달러에 마감했습니다. 대형주 강세와 고금리·고유가가 공존한 셈입니다. 다음 주에는 은행 실적, CPI, PPI가 연달아 예정돼 있어 실적 기대와 인플레이션 우려 중 어느 쪽이 시장을 주도할지 살펴봐야 합니다.
1. 주간 성적표: 대형주는 플러스, 중소형주는 마이너스
AP가 집계한 10월 9일 미국 주요 지수 종가는 S&P 500 7,811.54, 다우 51,654.95, 나스닥 27,366.17, 러셀 2000 2,806.98입니다. 이날 상승률은 각각 약 0.6%, 0.8%, 0.6%, 0.5%였습니다. 다만 주간 수익률로 보면 S&P 500 +1.2%, 다우 +0.9%, 나스닥 +0.6%인 반면 러셀 2000은 -0.9%였습니다.
이 차이는 눈여겨볼 만합니다. 대형 기술주와 실적이 안정적인 기업에는 자금이 남아 있지만, 금리와 차입비용에 민감한 중소형주에는 부담이 더 크게 반영됐을 가능성이 있습니다. 물론 주간 지수 수익률만으로 그 원인을 확정할 수는 없습니다. 실제로는 실적 전망, 업종 구성, 자금 흐름까지 함께 봐야 합니다.
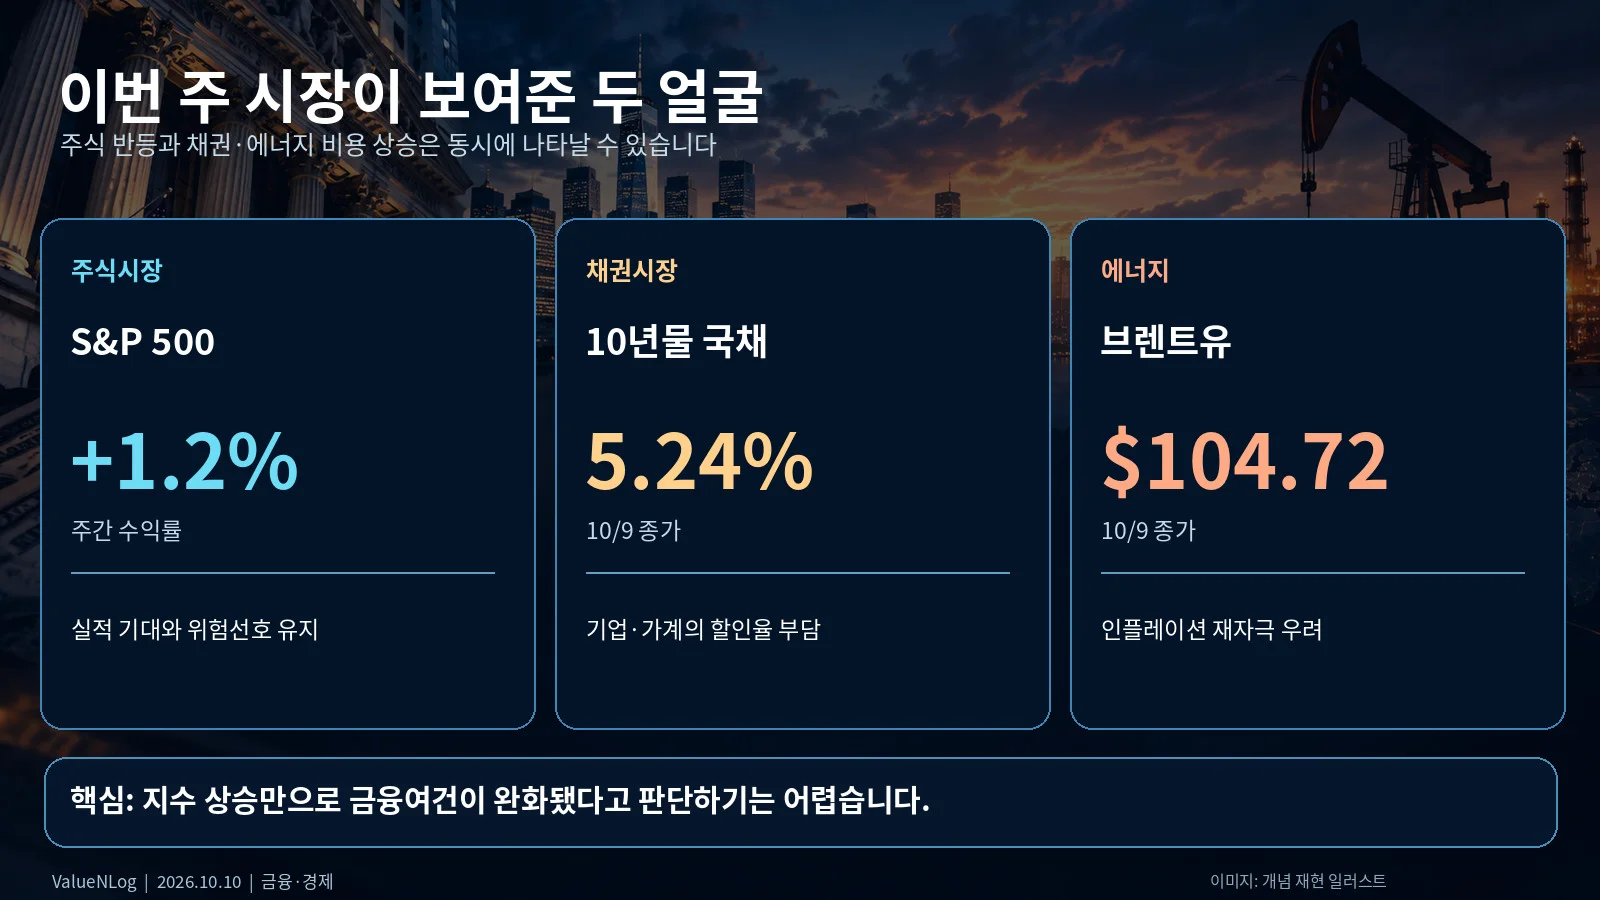
자료: AP, 미국 국채시장·에너지 시장 보도(2026년 10월 9일 기준). 배경은 실제 뉴스 사진이 아닌 설명용 합성 일러스트입니다.
2. 10년물 금리 5.24%, 브렌트유 104.72달러
미국 10년물 국채금리 5.24%는 10월 9일 장 마감 무렵 수치입니다. 같은 주의 다른 시점에 보도된 5.29%나 최근 고점 5.34%와 혼동하지 않는 것이 중요합니다. 높은 장기금리는 기업 차입비용과 주식의 할인율을 높여 미래 이익 비중이 큰 기업의 밸류에이션에 영향을 줍니다.
브렌트유가 배럴당 100달러 위에 머무르면 운송·화학·항공 등 에너지 민감 업종의 비용 부담이 커질 수 있습니다. 유가 상승이 CPI에 바로 같은 비율로 반영되는 것은 아닙니다. 실제 소비자물가 전가 정도는 상품 구성, 환율, 기업 가격 정책에 따라 달라집니다.
광고
3. 위험 전파 경로와 반대 시나리오
유가 상승 → 기업 원가 부담 → 물가 재상승 위험 → 통화긴축 기대 → 장기금리·할인율 상승은 투자자가 점검할 가능한 경로입니다. 이미 모든 단계가 현실화됐다는 뜻은 아닙니다. 반대로 에너지 가격이 안정되고 CPI·PPI가 둔화한다면 금리 부담이 완화되면서 성장주와 채권에 대한 평가가 달라질 수 있습니다.
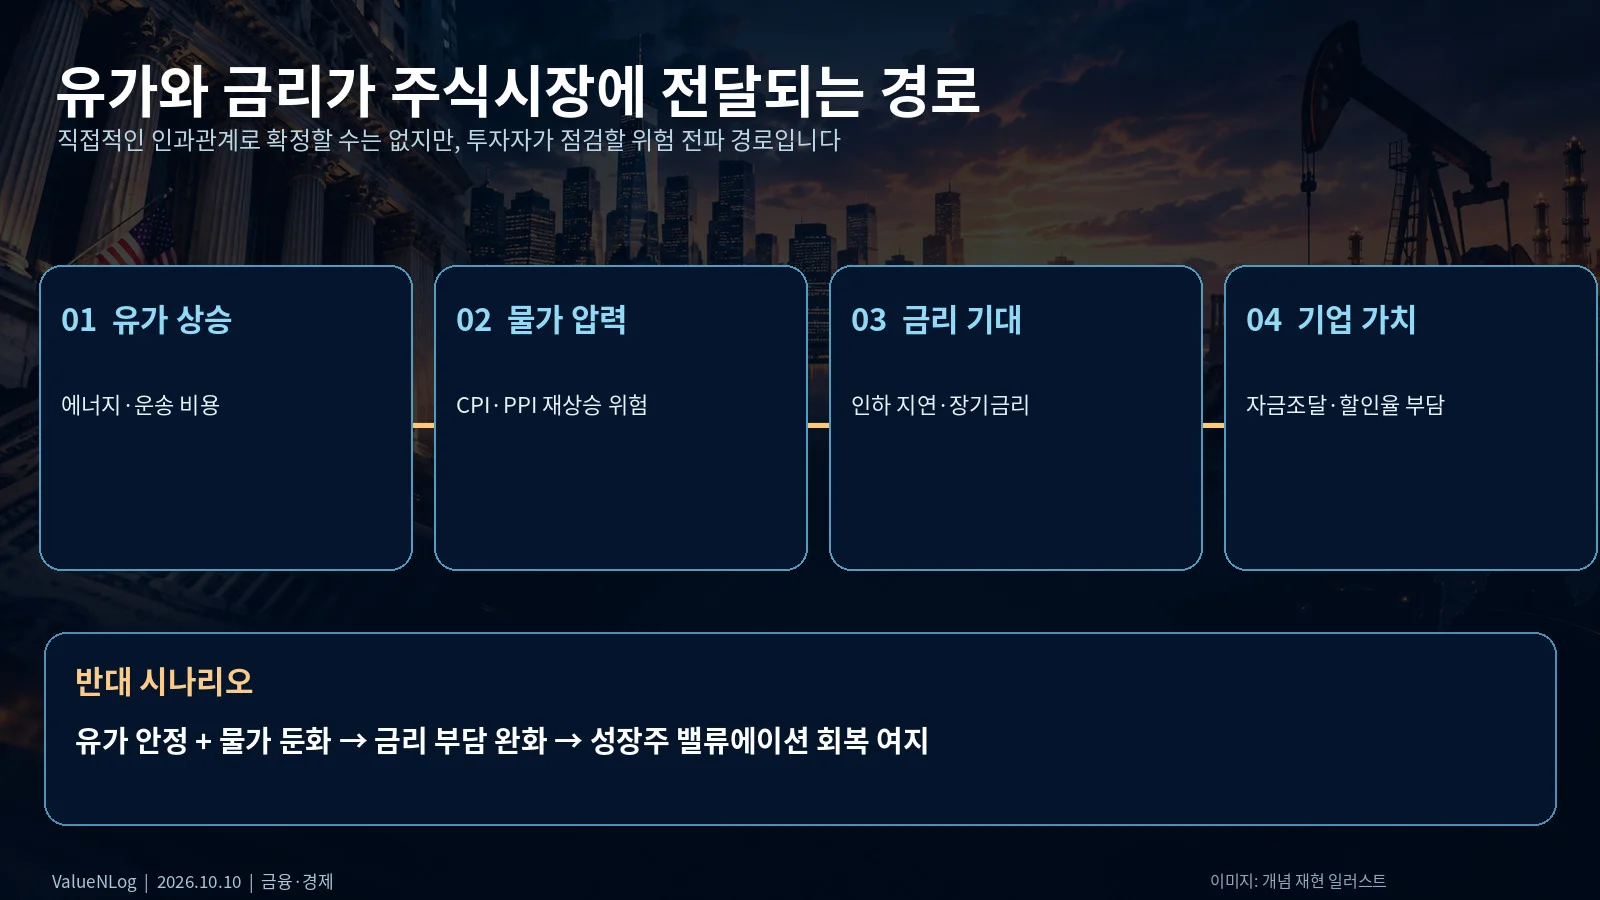
자료: 미국 국채시장·에너지 및 물가 동향 참고. 화살표 경로는 가능한 시나리오이며 확정된 인과관계가 아닙니다. 배경은 설명용 일러스트입니다.
4. 한국 투자자가 볼 부분
한국 증시는 10월 9일 한글날로 휴장해 10월 8일이 이번 주 마지막 거래일이었습니다. 10월 12일 재개장에서는 미국 금요일 장 마감 이후의 위험선호, 달러·원 환율, 반도체 수급 등이 한꺼번에 반영될 수 있습니다. 다만 미국 지수 상승이 한국 증시 상승을 보장하는 것은 아닙니다.
5. 다음 주 핵심 일정
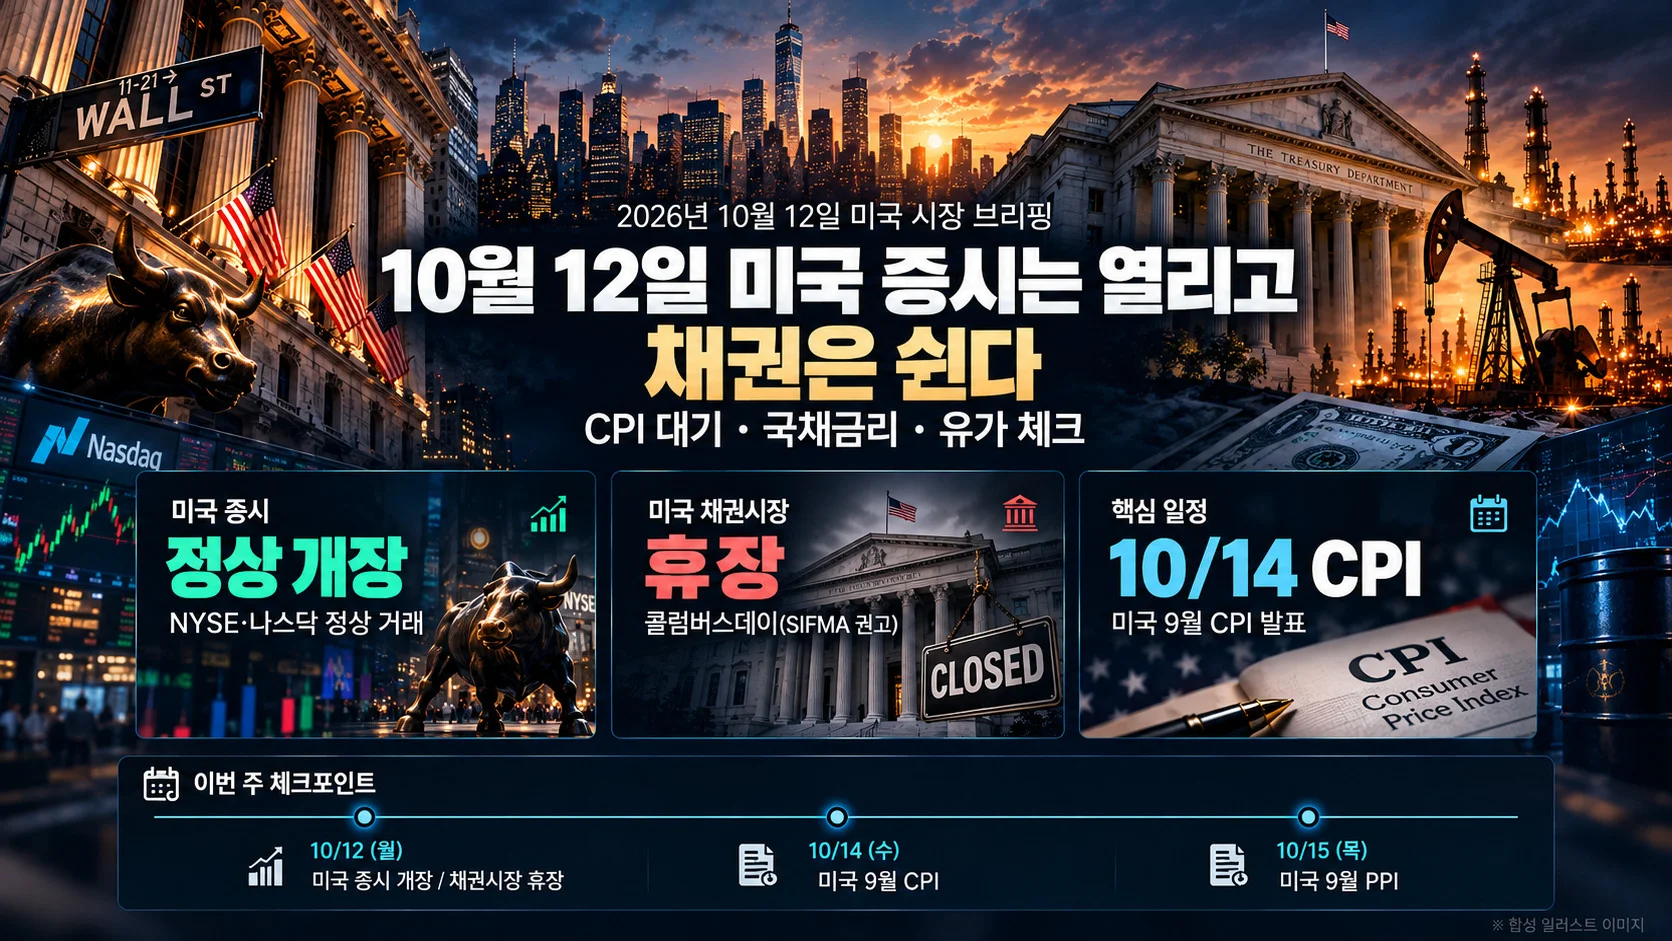
10월 13일(화): JPMorgan Chase 3분기 실적 공개 예정(미국 동부시간 약 오전 7시), 컨퍼런스콜 오전 8시 30분. 순이자이익, 대손충당금, 신용비용, 투자은행 수수료가 관전 포인트입니다.
10월 14일(수): BLS 미국 9월 CPI 발표, 미국 동부시간 오전 8시 30분. 근원물가와 서비스물가 흐름을 함께 확인합니다.
10월 15일(목): BLS 미국 9월 PPI 발표, 미국 동부시간 오전 8시 30분. 생산단계의 가격 압력이 얼마나 유지되는지 살펴봅니다.
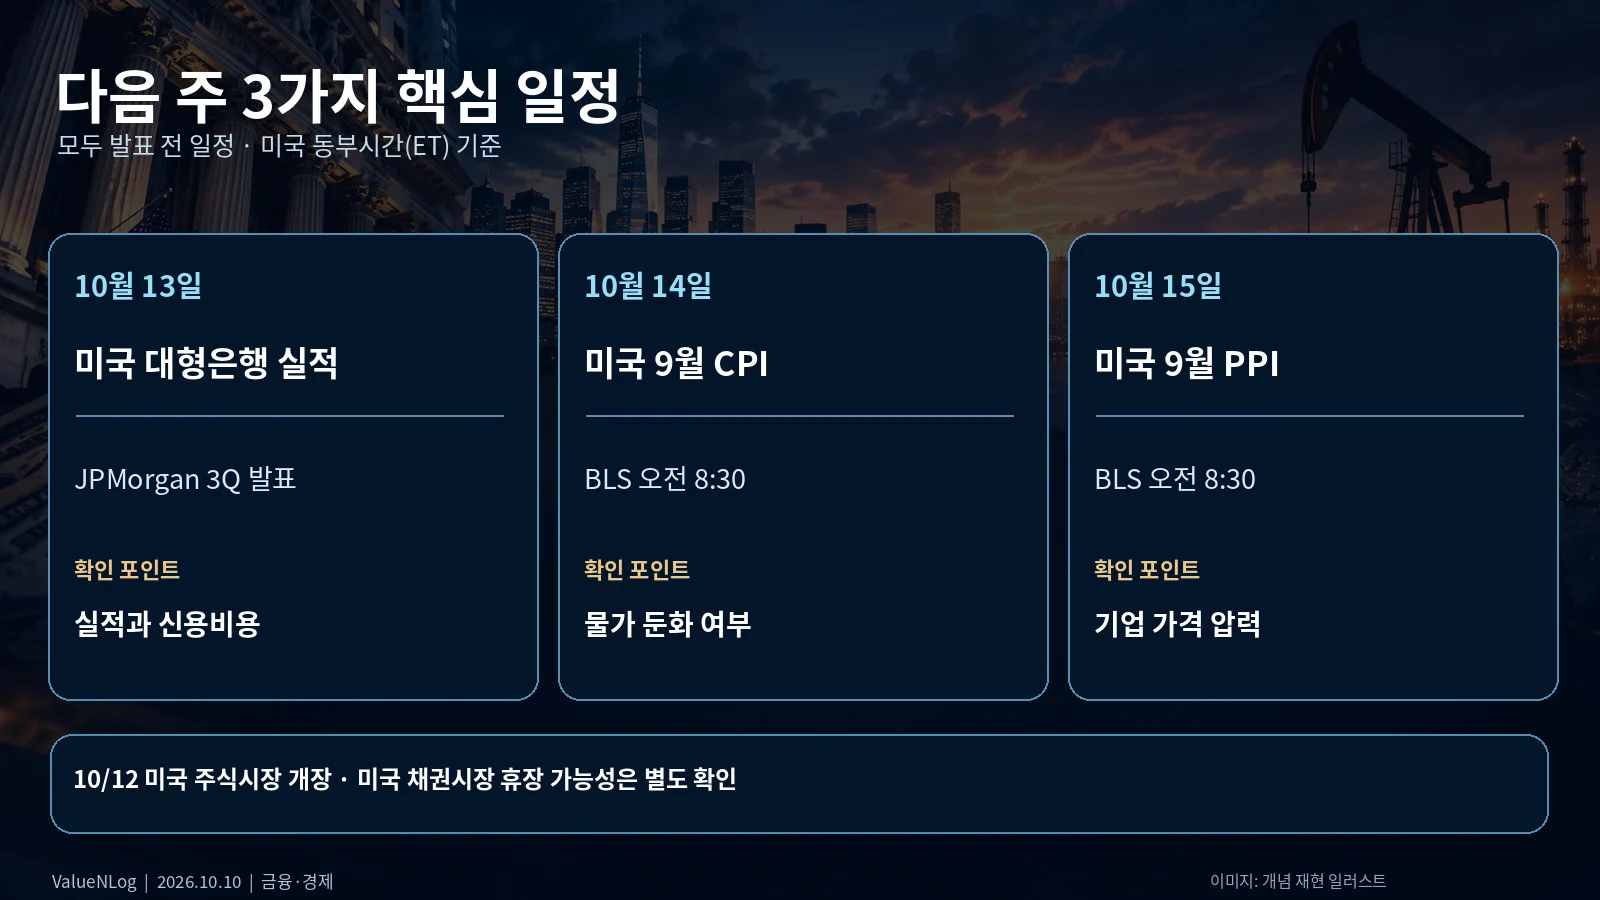
자료: JPMorgan Chase IR, 미국 노동통계국(BLS). 일정은 미국 현지시간 기준이며 변동될 수 있습니다. 배경은 설명용 일러스트입니다.
6. 시장 시나리오
기본: 기업 실적이 예상에 부합하고 물가가 안정된다면 대형주 중심의 강세가 이어질 수 있습니다. 다만 높은 금리 수준 때문에 업종별 차별화가 남을 수 있습니다.
상방: CPI·PPI가 예상보다 낮고 은행 신용비용이 안정적이면 금리 부담이 완화돼 상승 폭이 넓어질 여지가 있습니다.
하방: 물가가 다시 강해지고 은행들이 대손충당금 확대를 시사한다면 금리와 이익 전망이 동시에 주가에 부담이 될 수 있습니다.
정리
이번 주는 주식 강세와 높은 자금조달 비용이 동시에 나타난 한 주였습니다. 다음 주 은행 실적과 물가 발표가 시장의 다음 방향을 확인하는 데 중요한 단서가 될 것입니다. 이 글은 시장 기록과 일반적인 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 저는 금융 자문가가 아닙니다.
참고자료
광고