광고
자료 기준: 2026년 11월 1일(KST)까지 공개된 자료. 실적 발표일: 2026년 10월 30일(미국 현지시간). 대상 기간: 2026년 7~9월(2025년 같은 분기 및 2026년 4~6월과 비교). 금액은 별도 표시가 없으면 백만 미국 달러(USD). 회사의 보도자료·SEC 제출 실적표를 우선했으며, 수치를 역산한 부분은 직접 계산으로 구분했습니다.
Executive Summary — 고유가만으로 설명할 수 없는 실적
셰브론(Chevron)의 2026년 3분기 GAAP 귀속 순이익은 9,924백만 달러로 전년 동기 3,539백만 달러보다 6,385백만 달러 증가했습니다. 유가와 생산량만 보면 이번 실적을 이해하기 쉽지 않습니다. 같은 기간 평균 브렌트유 현물가격은 배럴당 69달러에서 97달러로 올랐지만, 순석유환산 생산량은 하루 408만6천 배럴에서 398만 배럴로 약 2.6% 감소했기 때문입니다.
변화의 중심은 **석유 탐사·생산(Upstream)보다 정유·판매(Downstream)**였습니다. 전년 대비 순이익 증가분 중 Upstream 개선분은 2,396백만 달러, Downstream 개선분은 3,794백만 달러입니다. 즉 연결 이익 증가분의 59.4%를 Downstream이 설명합니다. 이는 시장 전체 정제마진의 정확한 변화를 측정한 수치가 아니라, 셰브론 공식 사업부 실적의 증가분 기여도입니다.
AI 생성 합성 이미지: 실제 셰브론 시설·유전·현장 사진이 아니라 탐사·생산과 정유·판매 사업을 함께 표현한 개념 이미지입니다.
세 가지 결론을 먼저 짚겠습니다.
이익의 원천 변화: 2025년 3분기 1,137백만 달러였던 Downstream 이익이 2026년 3분기 4,931백만 달러로 늘어 연결 실적 개선의 최대 기여 부문이 됐습니다.
생산량과 수익성의 분리: 미국 정유시설의 원유 투입량은 약 2.7% 늘었지만, 미국 Downstream 이익 증가율은 461.9%였습니다. 투입량 증가만으로 이익 증가를 설명할 수는 없습니다.
현금흐름 개선과 경계: 분기 FCF는 4,941백만 달러에서 12,003백만 달러로 상승했지만, 바로 앞선 2026년 2분기의 약 18.1십억 달러보다는 감소했습니다. 전년 대비 성장과 직전 분기 모멘텀은 별도로 봐야 합니다.
1. 실적표에서 먼저 확인할 숫자
핵심 지표 | 2025년 3분기 | 2026년 3분기 | 해석 |
|---|---|---|---|
GAAP 귀속 순이익(백만 USD) | 3,539 | 9,924 | +6,385 / +180.4% |
조정 순이익(백만 USD, 비GAAP) | 3,627 | 10,361 | +6,734 / +185.7% |
Upstream 부문 순이익(백만 USD) | 3,302 | 5,698 | +2,396 |
Downstream 부문 순이익(백만 USD) | 1,137 | 4,931 | +3,794 |
기타 부문 순이익(백만 USD) | −900 | −705 | +195 |
영업현금흐름(CFFO, 백만 USD) | 9,385 | 16,014 | +6,629 |
CAPEX(백만 USD) | 4,444 | 4,011 | 433 감소 |
FCF(백만 USD) | 4,941 | 12,003 | +7,062 |
브렌트 현물 평균(USD/배럴) | 69 | 97 | 약 +40.6% |
순석유환산 생산량(천 배럴/일) | 4,086 | 3,980 | 약 −2.6% |
표: 셰브론 2026년 3분기 공식 실적 발표 및 SEC 8-K Exhibit 99.1. 원자료는 미감사 분기 자료이며 증가율·기여도는 별도 계산했습니다. 조정 순이익과 FCF는 회사가 제시한 비GAAP 성격의 지표로 GAAP 순이익과 직접 대체해서는 안 됩니다.
2. 직접 계산: 순이익 63억8,500만 달러 증가는 어디서 나왔나
사업부별 수치를 전년 동기와 같은 기준으로 차감했습니다.
Upstream: 5,698 − 3,302 = +2,396백만 달러
Downstream: 4,931 − 1,137 = +3,794백만 달러
기타 부문: (−705) − (−900) = +195백만 달러
합계 검산: 2,396 + 3,794 + 195 = 6,385백만 달러, GAAP 순이익 증가액과 일치
전체 개선분에 대한 사업부별 기여도는 다음과 같습니다.
Downstream = 3,794 ÷ 6,385 × 100 = 59.4%, Upstream은 37.5%, 기타는 3.1%입니다. 이는 2026년 연결 이익 중 Downstream의 비중과는 전혀 다른 수치입니다. 증가분의 설명력을 계산한 것이므로 이익 절대액 비중과 혼동해서는 안 됩니다.
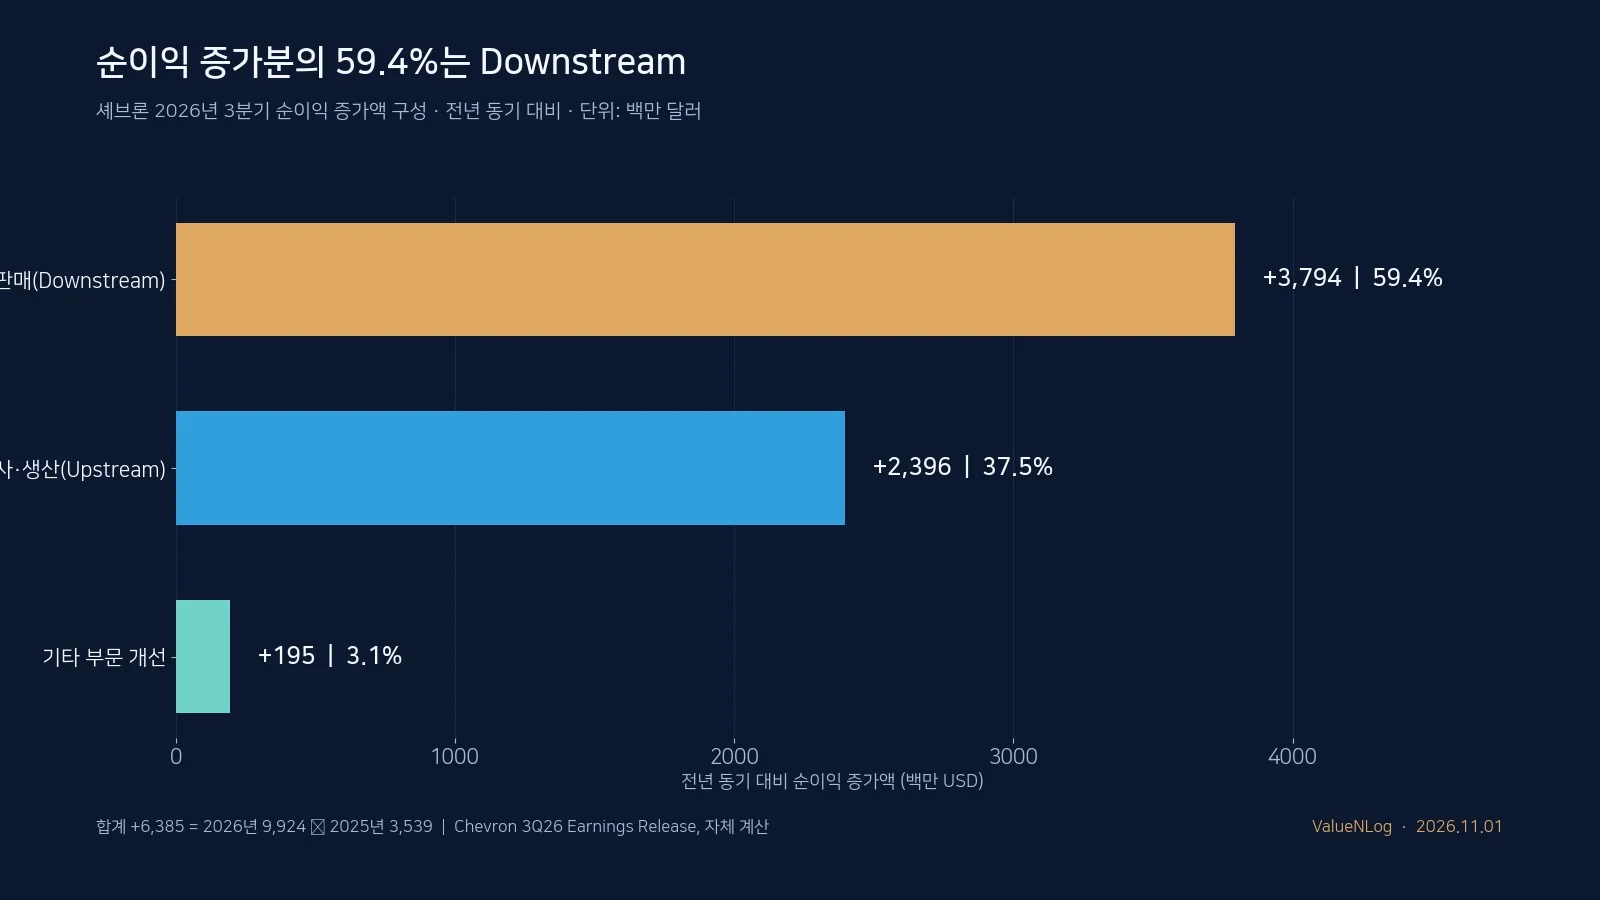
차트 1. Chevron 3Q 2026 vs 3Q 2025, 사업부별 순이익 증감(백만 USD) 및 증가 기여도. ValueNLog 직접 계산. 출처: 셰브론 2026년 10월 30일 공식 실적 자료.
Downstream 개선분 3,794백만 달러를 미국과 해외로 다시 나누면, 미국이 2,947백만 달러(3,585−638), 해외가 847백만 달러(1,346−499)입니다. 미국이 전체 Downstream 이익 개선의 약 **77.7%**를 차지한다는 계산입니다. 이 분석은 지역 매출이 아니라 미국·해외 정유·판매 부문 순이익 증가분을 비교한 것입니다.
3. 미국 정유시설: 투입 물량은 2.7% 증가, 이익은 461.9% 증가
미국 Downstream 이익은 2025년 3분기 638백만 달러에서 올해 같은 분기 3,585백만 달러로 늘었습니다. 증가율은 (3,585−638) ÷ 638 × 100 ≈ **461.9%**입니다.
광고
그런데 같은 기간 미국 정유시설의 하루 평균 원유 투입량은 1,064천 배럴에서 1,093천 배럴로 증가해 **2.7%**에 그쳤습니다. 정제제품 판매량도 하루 1,303천 배럴에서 1,304천 배럴로 사실상 비슷했습니다. 회사는 정제제품 판매마진 개선과 높은 설비가동률을 주요 이유로 제시했습니다.
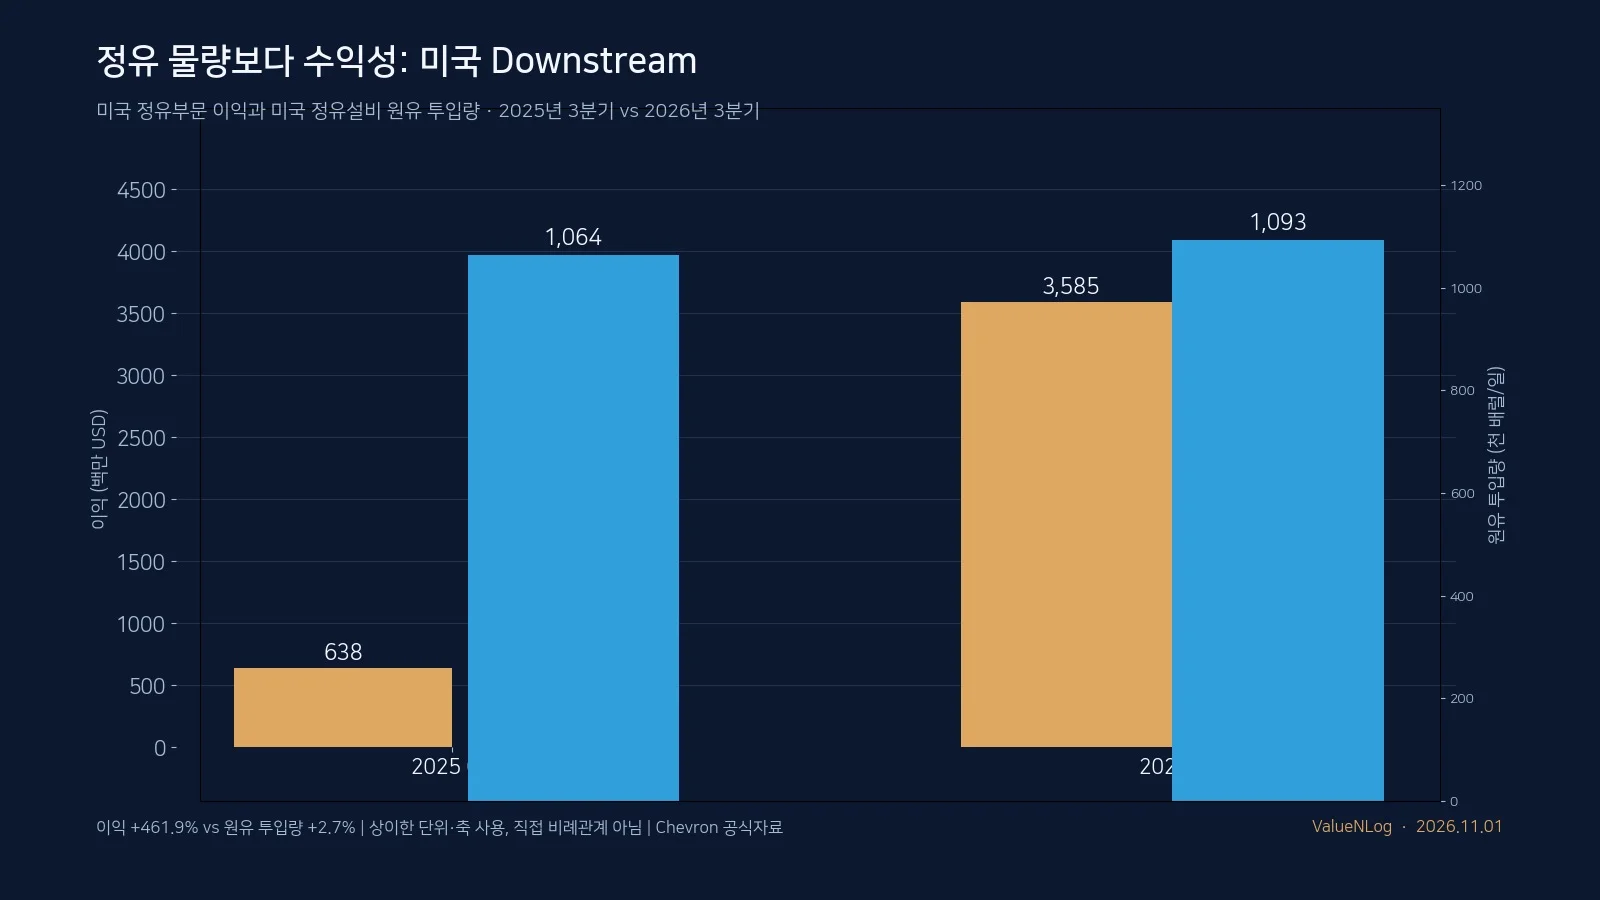
차트 2. 미국 Downstream 순이익(백만 USD)과 정유 원유 투입량(천 배럴/일)은 단위가 다르므로 서로 다른 축을 사용했습니다. 두 값의 상관관계나 인과를 입증하는 도표가 아닙니다. 출처: 셰브론 3Q 2026 공식 실적, 직접 계산.
여기서 중요한 점은 단순히 더 많은 원유를 처리해서 이익이 늘어난 것이 아니라는 것입니다. 제품 판매가격과 원유 조달가격 사이의 차이, 제품 믹스, 설비가동률, 외부 시장 환경 등이 함께 작용했을 가능성이 있습니다. 셰브론은 마진 상승을 명시했지만, 이 자료만으로 각 요소의 기여도를 달러 단위로 확정할 수는 없습니다.
국제 정유·판매 부문도 이익이 499백만 달러에서 1,346백만 달러로 늘었습니다. 다만 국제사업은 지역별 제품 믹스·환율·지분법·사업 매각 등 요소가 다르고, 국내사업과 같은 조건의 실험처럼 비교할 수는 없습니다.
4. 유가가 올랐는데 생산량이 감소한 이유를 어떻게 봐야 할까
공식 자료상 3분기 평균 브렌트유 가격은 전년 동기 69달러에서 97달러로 올라 약 40.6% 상승했습니다. 이는 Upstream 이익 개선에 유리한 환경입니다. 반면 회사의 순석유환산 생산량은 하루 408만6천 배럴에서 398만 배럴로 약 2.6% 감소했습니다.
회사는 생산량 감소에 높은 유가에 따른 생산물분배계약상 지분 물량 감소, 중동 지역 분쟁 영향 등을 언급했습니다. 이는 원유를 생산할 능력이 일괄적으로 악화됐다는 의미와 같지 않습니다. 호주 운영 자산의 기록적 생산, 미국 멕시코만 증산, 베네수엘라 회계처리 변화 등 반대 방향의 요인도 공식 발표에 포함됐습니다.
유가 상승만을 보고 석유기업의 이익을 예측하면 정제마진이나 계약구조의 변화를 놓치기 쉽습니다. 반대로 생산량 감소만으로 실적 악화를 단정하는 것도 부정확합니다. 생산량·실현가격·정제제품 마진을 함께 봐야 합니다.
5. 현금흐름 검증: FCF 증가액 70억6,200만 달러의 정확한 구성
이번 실적에서 이익 증가가 현금흐름으로 이어졌는지 확인하려면 회사의 FCF 정의를 먼저 봐야 합니다. 셰브론의 공시 조정표에서 FCF = 영업현금흐름(CFFO) − CAPEX입니다. 계열사의 별도 CAPEX까지 임의로 다시 더해 빼면 회사가 제시한 FCF와 달라질 수 있습니다.
현금흐름 구성(백만 USD) | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
영업현금흐름(CFFO) | 9,385 | 16,014 | +6,629 |
CAPEX(현금지출) | 4,444 | 4,011 | −433 |
잉여현금흐름(FCF) | 4,941 | 12,003 | +7,062 |
직접 검산하면 2025년 FCF = 9,385 − 4,444 = 4,941, 2026년 FCF = 16,014 − 4,011 = 12,003입니다. 따라서 FCF 증가분 7,062 = 영업현금흐름 증가 6,629 + CAPEX 감소 효과 433으로 분해됩니다.
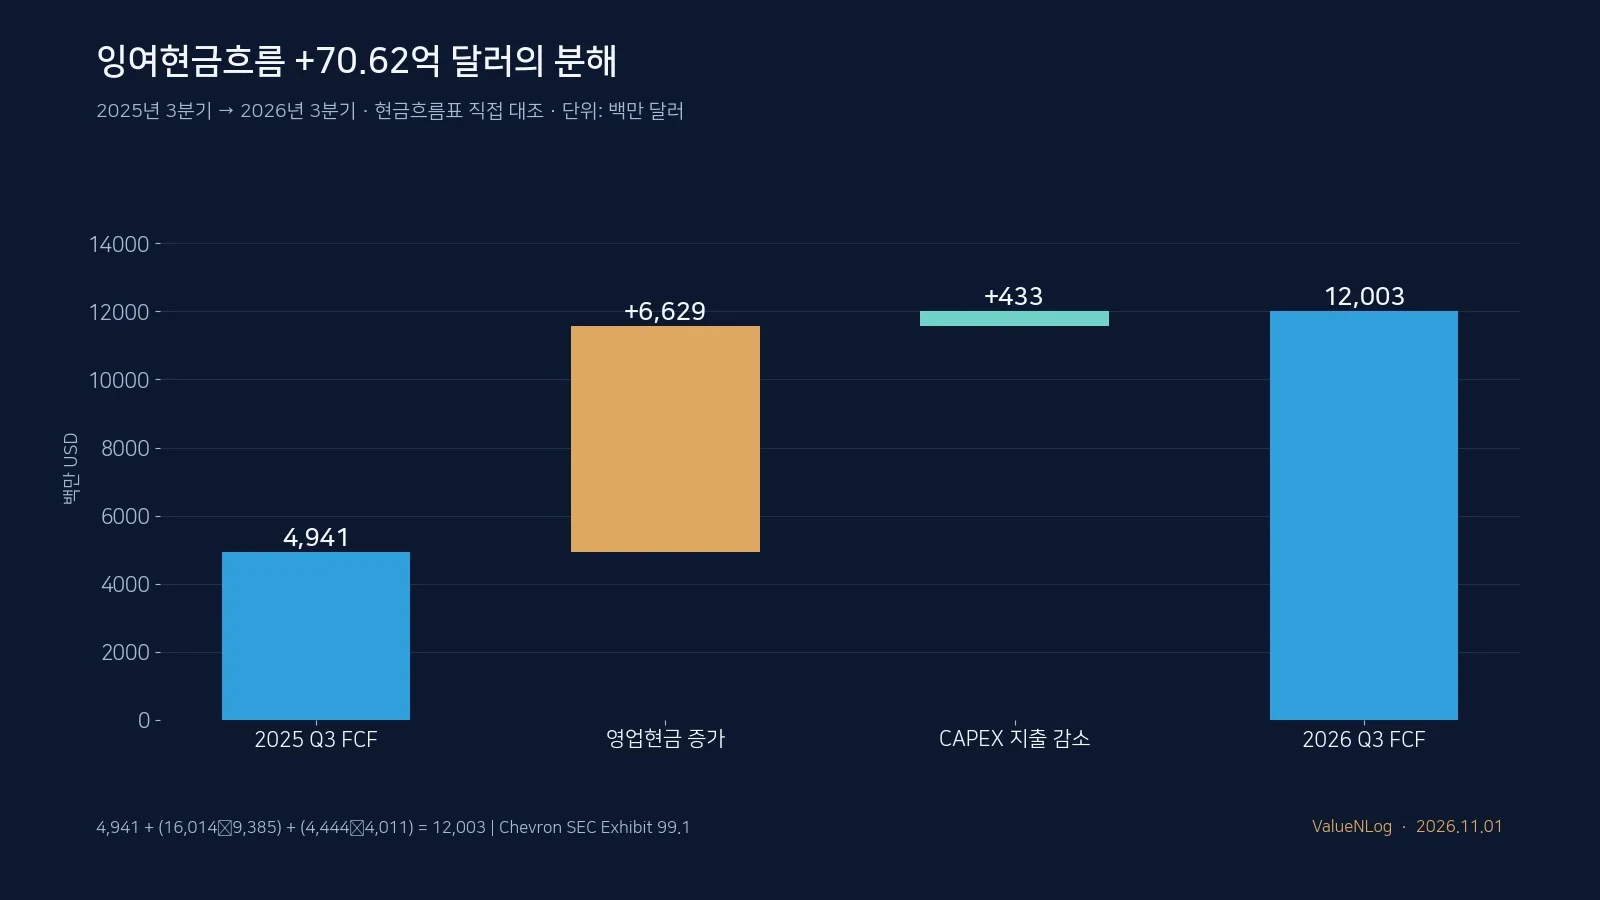
차트 3. FCF의 전년 동기 대비 개선분을 영업현금흐름 증가와 CAPEX 절감 효과로 구분한 워터폴. 단위: 백만 USD. 회사 발표 현금흐름 조정표 기반 ValueNLog 직접 계산.
조정 FCF 14,243백만 달러와 공시상의 FCF 12,003백만 달러를 같은 숫자로 취급해서는 안 됩니다. 2,240백만 달러 차이는 회사 조정표에 있는 운전자본 효과(538), 자산매각·투자원금 회수(710), 지분법 관계기업 대여금 순상환(992) 등의 조정 항목이 반영됐기 때문입니다. 즉, 12,003 + 538 + 710 + 992 = 14,243백만 달러입니다. 해당 조정에는 반복성을 장담할 수 없는 항목이 있습니다.
6. 좋아진 전년 대비 숫자와 나빠진 전분기 숫자
이번 분기 FCF 12.0십억 달러는 2025년 3분기 4.9십억 달러보다 크게 높지만, 2026년 2분기의 18.1십억 달러에 비해서는 약 6.1십억 달러 감소했습니다. 같은 기간 회사의 GAAP 순이익 역시 2026년 2분기 12,072백만 달러에서 9,924백만 달러로 감소했습니다. 브렌트유 평균가격도 104달러에서 97달러로 하락했습니다.
시장 환경은 분기마다 달라집니다. 전년 대비 증가율이 큰 상황에서도 전분기 대비 이익과 FCF는 낮아질 수 있습니다. 특히 분기별 운전자본, 유가 시차, 제품 재고 효과, 자산매각·기업간 자금 흐름은 단기 현금흐름을 왜곡할 수 있습니다. 따라서 한 분기의 FCF만으로 장기적인 현금 창출능력이 확정됐다고 판단할 수 없습니다.
7. 업종에 주는 의미와 양방향 시나리오
정유기업·정유설비 관련 공급망의 관점에서는 원유 가격만큼 정제제품 마진과 가동률이 중요하다는 사실이 다시 확인됩니다. 그렇지만 이번 셰브론의 수익성이 정유산업 전체에 동일하게 적용된다고 일반화해서는 안 됩니다. 정유설비의 위치와 원유 투입 구조, 제품 구성, 물류비용이 기업마다 다릅니다.
긍정 시나리오: 정제마진 강세와 높은 설비 이용률이 유지되고 정유 부문 현금 창출이 지속될 경우, 회사는 배당·차입금 감축·생산설비 투자 사이에서 선택지를 더 많이 확보할 수 있습니다. 회사가 발표한 미국 정유시설의 98% 수준 가동률과 순차입금 감소는 이런 가능성을 뒷받침하는 단서입니다.
반대 시나리오: 원유 가격 안정 또는 하락과 함께 제품 판매마진이 축소되거나 설비가 계획외 정지하면 Downstream 이익은 빠르게 감소할 수 있습니다. 상승한 이익이 일정 부분 지정학적 공급 차질에 따른 일시적 마진 효과라면 지속성을 과대평가하기 어렵습니다. 국제 사업은 계약상 지분 물량과 현지 정책·규제도 변수입니다.
재무 시나리오: FCF 자체는 개선됐지만, 자산 매각과 관계기업 대여금 상환 등을 추가한 ‘조정 FCF’만 인용하면 반복적 영업현금 창출력을 과장할 수 있습니다. 현금 유입의 원천을 나눠 평가해야 합니다.
8. 투자자가 아닌 일반 독자도 확인해 볼 지표
정제마진과 원유가격의 방향: 브렌트유 가격뿐 아니라 휘발유·경유 등 제품의 상대가격과 정제마진 변화.
정유설비 가동률: 미국 정유 원유 투입량, 실제 가동률과 계획 정비·돌발 중단.
분기별 Upstream/Downstream 이익 기여도: 다음 분기에도 Downstream이 증가분의 최대 기여 부문인지.
FCF와 조정 FCF 격차: 운전자본, 자산 매각, 관계기업 대여금 회수 등 조정 항목의 규모.
ROCE와 순차입금: 높은 이익이 일시적 가격 효과뿐 아니라 투자자본 효율과 재무구조 개선으로 이어지는지.
결론
셰브론의 2026년 3분기 실적에서 가장 중요한 숫자는 순이익 9,924백만 달러 자체가 아닙니다. 그 증가분 6,385백만 달러의 59.4%가 Downstream에서 발생했고, 미국 정유 원유 투입량은 2.7% 증가했지만 관련 이익은 461.9% 증가했다는 사실입니다. 또한 FCF 증가액 **7,062백만 달러의 약 93.9%는 영업현금흐름 증가(6,629백만 달러)**로 설명되며, 나머지는 CAPEX 감소 효과입니다.
이번 결과는 정유·판매의 높은 수익성이 석유기업 전체의 실적을 얼마나 바꿀 수 있는지 보여줍니다. 동시에 높은 정제마진의 지속 가능성, 전분기 대비 FCF 둔화, 조정항목의 비반복성 등은 앞으로 함께 확인해야 할 조건입니다.
이 글은 공개된 기업 공시를 바탕으로 작성한 산업·재무 분석입니다. 투자 권유나 특정 종목의 매수·매도 추천이 아니며, 전망과 해석은 실제 결과와 다를 수 있습니다.
공식 자료 및 참고 출처
Chevron, 2026년 3분기 실적 발표 (2026-10-30) — 2025·2026년 사업부·현금흐름·원유 처리량 비교와 회사 설명.
Chevron Corporation IR, Third Quarter 2026 Results (2026-10-30) — 실적표 및 첨부 Financial Review.
SEC Form 8-K, Exhibit 99.1 (2026-10-30) — GAAP·비GAAP 수치와 FCF 조정표 확인.
Reuters, Chevron third-quarter results (2026-10-30) — 투자자 기대 및 정유 마진 환경의 보도 교차 확인.
광고