광고
반도체 호황을 이야기할 때 가장 먼저 등장하는 숫자는 칩 출하량, 제조장비 주문액, 파운드리 매출입니다. 하지만 실제 생산 전에 설계 도구와 검증 소프트웨어, 재사용 가능한 반도체 IP를 구입하는 시장도 존재합니다. 설계 단계에서 돈이 어디로 흘러가는지 확인하면 업황을 다른 각도에서 읽을 수 있습니다.
2026년 10월 19일 SEMI 산하 ESD Alliance가 발표한 2026년 2분기 전자 시스템 설계(ESD) 산업 통계에 따르면 업계 매출은 57억 1,080만 달러, 전년 동기의 50억 8,940만 달러 대비 12.2% 증가했습니다. 흥미로운 점은 전체 증가액 6억 2,140만 달러 중 반도체 설계 IP(SIP) 부문 증가분이 약 60%를 차지한다는 것입니다. 발표된 매출과 성장률을 직접 역산해 계산한 수치입니다.
자료 발표: 2026년 10월 19일. 통계 대상: 2026년 4~6월. 통화: 미 달러(USD). 일부 역산값은 공표된 성장률의 반올림으로 인해 근삿값입니다.
AI 생성 합성 이미지 — 반도체 설계 단계에서 제조 단계로 이어지는 흐름을 표현한 개념도.
먼저 알아둘 것: EDA, 반도체 IP, ESD의 차이
EDA(Electronic Design Automation)는 회로를 설계하고 검증하기 위한 소프트웨어 도구입니다. 복잡한 칩을 만드는 과정에서는 기능 검증뿐 아니라 논리 합성, 배치·배선, 타이밍 분석, 설계 규칙 검사 등이 필요합니다. 반면 SIP(Semiconductor Intellectual Property)는 칩 설계에 재사용하는 설계 자산으로, 개발팀이 처음부터 모든 회로와 인터페이스를 직접 개발하지 않고 라이선스 등을 통해 활용할 수 있도록 합니다.
이번 ESD(Electronic System Design) 업계 통계에는 EDA 제품만 아니라 반도체 IP와 관련 서비스가 함께 집계됩니다. 따라서 이 수치 전체를 하나의 EDA 소프트웨어 업체 실적으로 해석해서는 안 됩니다. 조사 대상 기업별 실적도 공개되지 않습니다.
1. 증가액을 분해하면 반도체 IP의 역할이 보인다
전체 매출은 전년 대비 5,710.8 − 5,089.4 = 621.4백만 달러 늘었습니다. SEMI가 발표한 개별 분야의 이번 분기 매출과 성장률에서 지난해 같은 분기 매출을 역산했습니다.
계산 방법
전년 동기 매출(역산) = 이번 분기 매출 ÷ (1 + 발표 성장률)
분야별 성장 기여도 = 분야별 매출 증가액 ÷ 업계 전체 매출 증가액 × 100
분야 | 2026년 2분기 매출 (백만 달러) | 전년 대비 | 전년 동기 매출 역산 | 증가액 역산 |
|---|---|---|---|---|
반도체 IP(SIP) | 2,199.0 | +20.4% | 약 1,826.4 | 약 +372.6 |
CAE 설계 도구 | 2,077.6 | +7.7% | 약 1,929.1 | 약 +148.5 |
IC 물리설계·검증 | 818.3 | +16.6% | 약 701.8 | 약 +116.5 |
서비스 | 251.7 | +25.1% | 약 201.2 | 약 +50.5 |
PCB·MCM | 364.2 | −15.4% | 약 430.5 | 약 −66.3 |
업계 전체 | 5,710.8 | +12.2% | 5,089.4(발표치) | +621.4 |
개별 분야의 전년 매출과 증가액은 원자료의 소수 첫째 자리 성장률을 이용한 역산입니다. 반올림에 따른 오차 때문에 분야별 증가액을 합산한 값과 업계 발표 총증가액은 아주 조금 다를 수 있습니다.
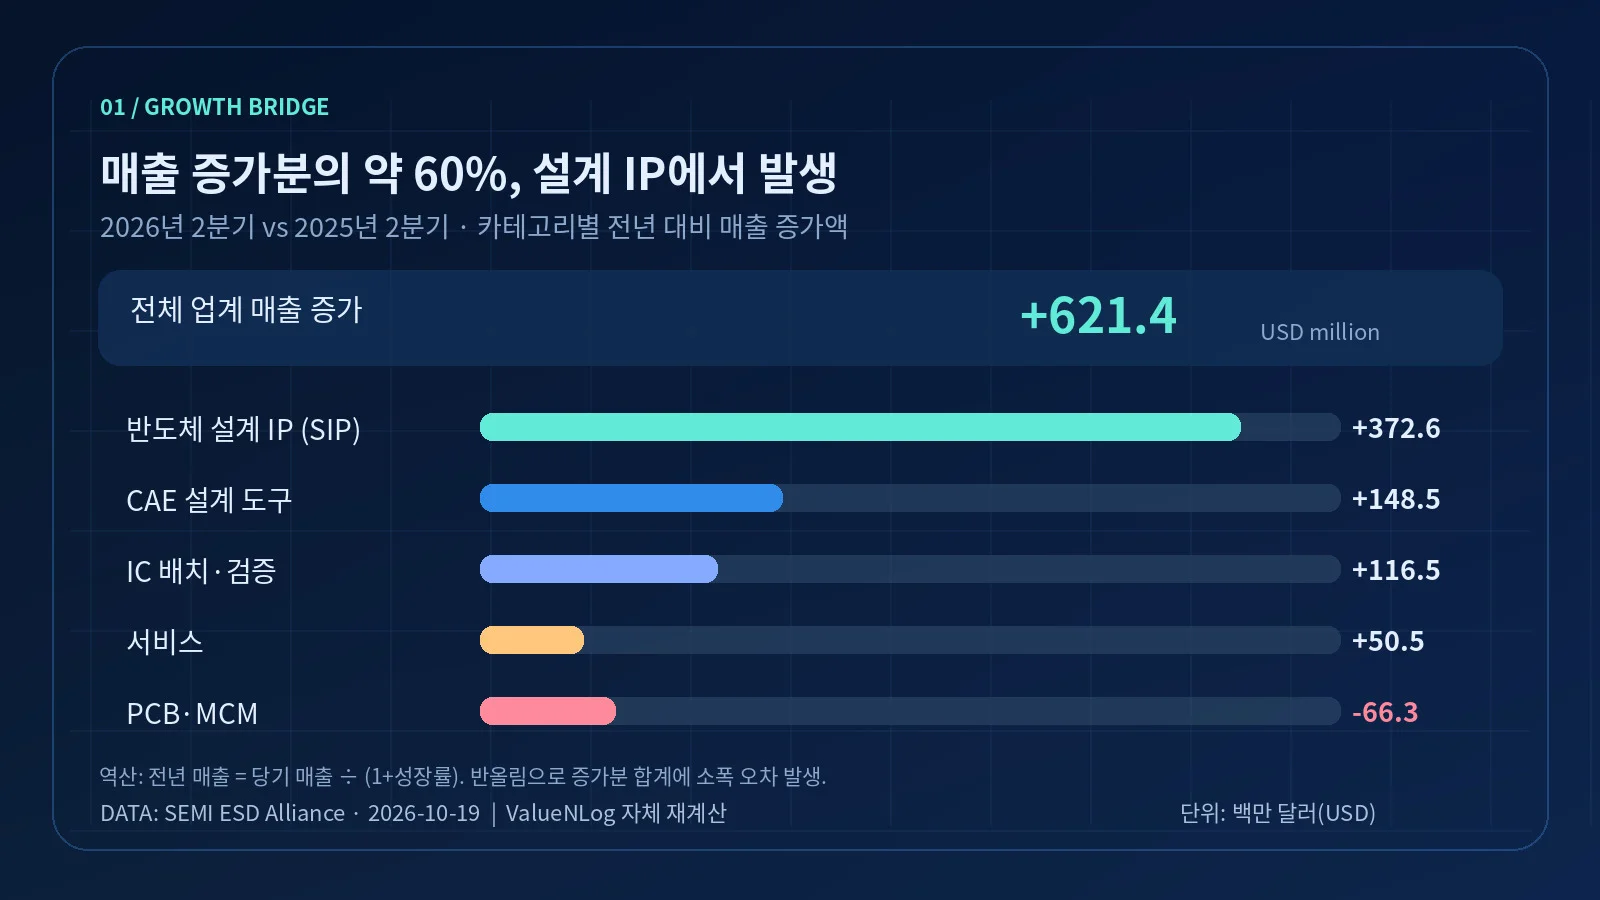
SEMI 2026년 2분기 부문별 전년 대비 매출 증가액. 단위: 백만 달러, 발표 성장률을 이용한 자체 역산.
핵심은 372.6 ÷ 621.4 × 100 = 약 60.0%입니다. 반도체 IP의 전체 업계 매출 비중은 38.5%지만, 전년 대비 업계 순증가액에서 차지하는 비중은 약 60%입니다. 시장 규모가 큰 사업과 추가 성장을 주도하는 사업은 다를 수 있다는 뜻입니다.
주의할 점도 있습니다. 60%는 전체 ESD 매출 중 IP가 차지하는 비중이 아니라, 전체 매출 순증가액에 대한 기여도입니다. PCB·MCM 부문은 매출이 감소했기 때문에 다른 부문의 증가액을 단순 합산하면 업계 전체 순증가액보다 큰 것도 자연스러운 결과입니다.
반도체 IP가 왜 중요해지는가
광고
칩 설계 복잡성이 커질수록 모든 회로를 직접 개발하는 데 필요한 기간과 검증 부담도 커질 수 있습니다. 이미 검증된 설계 자산을 확보하면 일부 개발 과정을 효율화할 가능성이 있습니다. 다만 이번 통계만으로 20.4% 성장이 오직 AI 반도체 때문이라고 단정할 수는 없습니다. 조사 결과는 IP의 수요 목적, 라이선스 단가, 고객별 사용처까지 공개하지 않습니다. 따라서 원인에 대한 산업적 해석과 통계에서 직접 확인되는 사실을 분리해서 읽어야 합니다.
2. APAC 지역이 업계 매출 순증가의 약 67.7%를 설명
SEMI의 지역별 자료에서 현재 조달액이 가장 큰 곳은 미주 2,443.5백만 달러입니다. 그러나 전년 대비 성장률이 가장 높은 지역은 아시아·태평양(APAC) 22.4%입니다. 참고로 SEMI는 일본을 별도 지역으로 구분합니다.
지역 | 2026년 2분기 조달액 (백만 달러) | 전년 동기 대비 |
|---|---|---|
미주 | 2,443.5 | +7.1% |
아시아·태평양(APAC, 일본 별도) | 2,298.7 | +22.4% |
유럽·중동·아프리카(EMEA) | 665.6 | +2.3% |
일본 | 303.1 | +9.3% |
APAC의 전년 조달액을 역산하면 2,298.7 ÷ 1.224 ≈ 1,878.0백만 달러입니다. 따라서 이 지역 증가액은 약 420.7백만 달러이고, 전체 업계 순증가액 621.4백만 달러의 약 67.7%에 해당합니다.
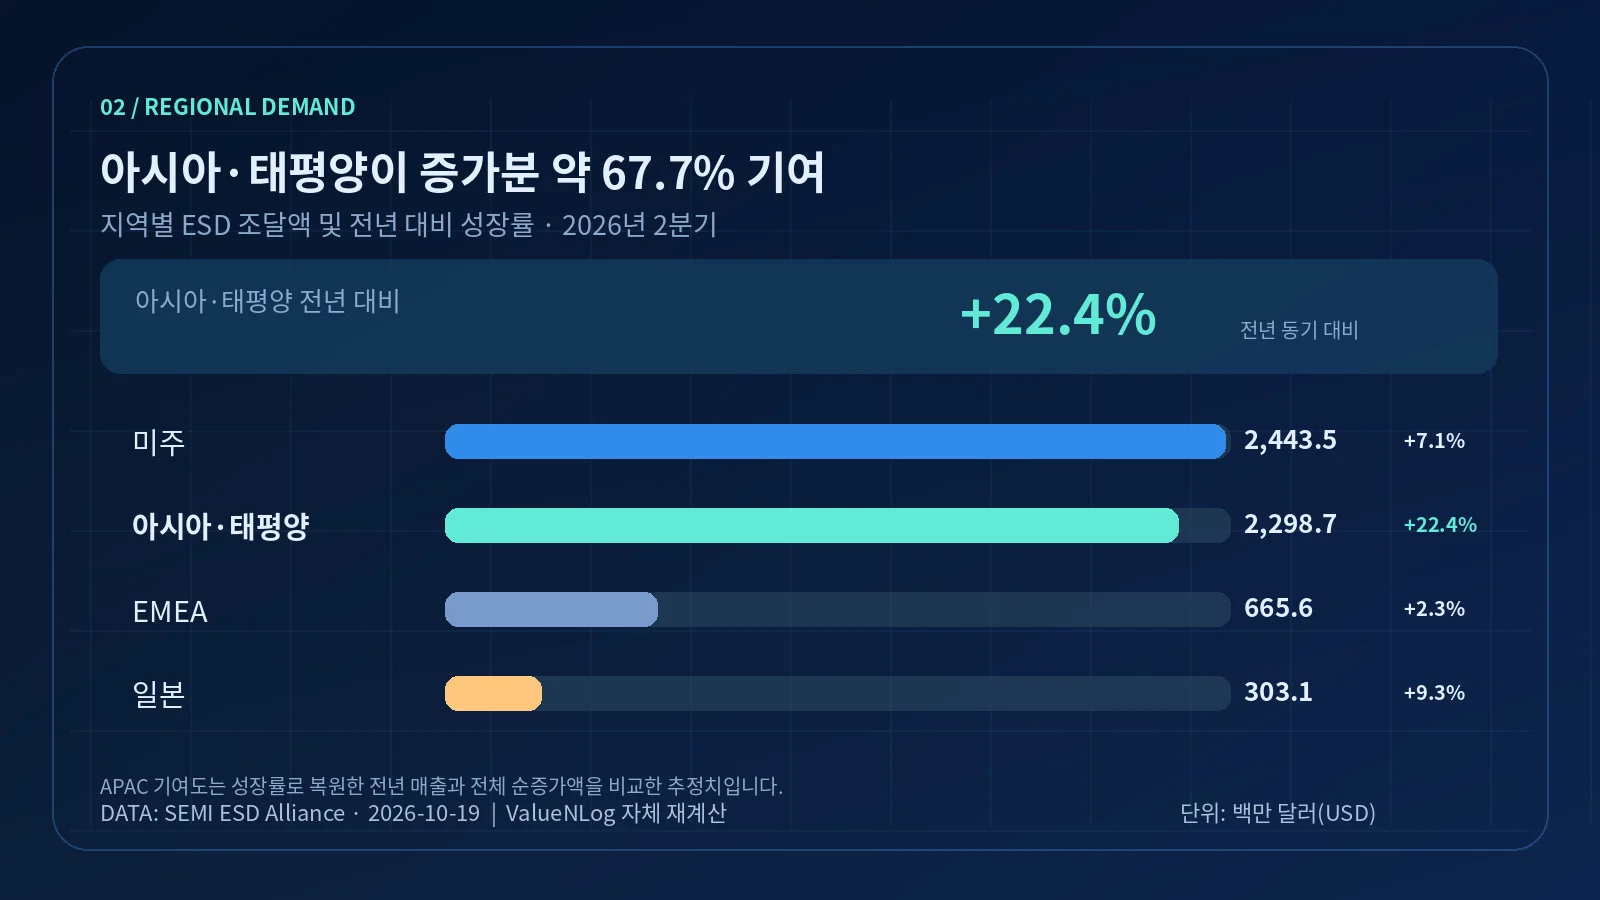
2026년 2분기 ESD 제품·서비스 지역별 조달액과 전년 대비 성장률. 단위: 백만 달러. 출처: SEMI.
67.7%는 아시아 지역의 전체 ESD 매출 점유율이 아닙니다. 지난해 같은 분기에서 올해 같은 분기로 증가한 세계 시장 순증가분 가운데 APAC 증가분이 기여한 비중입니다. 또한 APAC은 여러 국가가 포함된 지역이므로 이 숫자를 한국 시장이나 특정 국내 업체의 실적으로 받아들이면 안 됩니다.
이 자료가 말해 주는 것은 설계 관련 제품과 서비스 수요의 성장 속도에 지역 차이가 있다는 점입니다. 실제 국가별 수요를 확인하려면 해당 국가의 팹리스 투자, 설계 계약, 관련 기업 공시 등을 따로 확인해야 합니다.
3. 전년 대비 성장과 직전 분기 흐름은 다르다
SEMI가 2026년 7월 13일 발표한 2026년 1분기 ESD 산업 매출은 5,747.8백만 달러였습니다. 이번 2분기의 5,710.8백만 달러와 비교하면 전분기 대비 약 −0.64%입니다.
계산식은 (5,710.8 − 5,747.8) ÷ 5,747.8 × 100 = 약 −0.64%입니다.
전년 동기 대비로는 12.2% 성장했지만, 직전 분기보다는 소폭 줄었다는 뜻입니다. 두 지표는 동시에 참일 수 있습니다. 다만 이 비교는 계절조정이 없는 분기 금액의 단순 비교입니다. 한 분기 감소만으로 시장이 하락 국면에 접어들었다고 판단하기에는 근거가 부족합니다.
한편 SEMI가 발표한 최근 4개 분기 이동평균의 전년 대비 성장률은 11.2%입니다. 이 지표 역시 단순 분기 대비 성장률과 정의가 다릅니다.
4. 국내 반도체 산업과 연결할 때 주의할 점
팹리스와 설계 기업: 설계 IP 확보와 설계·검증 도구 활용은 신규 제품 개발에서 의미 있는 선행 활동일 수 있습니다. 그러나 설계 자산 라이선스가 체결됐다고 해서 곧바로 웨이퍼가 생산되거나 고객에게 판매되는 것은 아닙니다. 검증, 시제품, 수율 확보, 양산 승인 등 여러 단계가 남아 있습니다.
EDA 및 IP 공급사: SIP 성장률 +20.4%, 물리설계·검증 +16.6%는 부문별 수요가 다르다는 사실을 보여 줍니다. 개별 기업의 매출 전망을 평가할 때는 소프트웨어 구독, 라이선스, 로열티 인식 기준과 사업 포트폴리오를 따로 확인해야 합니다.
파운드리와 제조장비: 설계 단계가 활발하면 장기적으로 제조 수요에도 긍정적일 수 있습니다. 그러나 IP 매출 증가율을 향후 웨이퍼 생산량이나 장비 매출 증가율로 곧바로 환산하는 것은 잘못된 비교입니다. 실제 반도체 제조와 연결되는 증거는 고객 제품 출시, 공정 인증, 양산 가동률, 파운드리 수주 등에서 확인해야 합니다.
한국 시장: 첨단 반도체 설계, 검증, 설계 IP 활용 역량의 중요성을 생각해 볼 수 있지만, 이번 APAC 집계만으로 한국 특정 기업의 점유율이나 수출 전망이 개선됐다고 말할 수 없습니다.
5. 반대 신호와 통계의 한계
좋은 소식만 있는 것은 아닙니다. PCB·MCM 분야 매출은 15.4% 감소했습니다. 또 산업 전체 매출은 직전 분기와 비교해 약 0.64% 줄었습니다. 따라서 '반도체 설계 관련 시장 전체가 모두 빠르게 성장한다'는 설명은 정확하지 않습니다.
조사 대상 기업들의 고용 규모도 2025년 2분기 72,529명에서 2026년 2분기 71,396명으로 약 1.6% 감소했습니다. 그렇다고 매출 증가와 인원 감소의 조합이 곧바로 AI 자동화로 생산성이 개선됐다는 인과관계를 증명하지는 않습니다. 회사 구성의 변화, 사업·매출 인식 구조와 인력 재편 등 다른 요인도 있을 수 있습니다.
또한 이 통계는 업계 집계이며 특정 기업의 시장점유율과 고객별 계약 내용을 공개하지 않습니다. 무엇보다 반도체 IP 매출 증가와 실제 양산 수요 사이에 고정된 시간차나 기계적인 인과관계는 입증되지 않았습니다.
후속으로 확인할 지표
향후 SEMI EDMD 발표에서 SIP의 매출 비중과 전년 대비 증가율이 유지되는지
IC 물리설계·검증 도구의 성장률이 SIP와 함께 움직이는지
APAC의 높은 성장률이 여러 분기 이어지는지, 일시적인 기저효과인지
팹리스의 신규 제품 출시 및 파운드리 양산·장비 주문 등 실제 제조 단계의 증거가 뒤따르는지
정리 — 설계 투자가 늘었다는 사실과 칩이 팔린다는 사실은 다르다
이번 발표의 핵심은 업계 매출 12.2% 증가라는 한 줄보다 성장의 내부 구성입니다. 직접 계산한 결과, 설계 IP는 전체 순증가액의 약 60%, 아시아·태평양 지역은 전체 순증가액의 약 67.7%를 설명합니다. 반면 PCB·MCM 부문의 매출 감소와 직전 분기 대비 소폭 역성장도 함께 나타납니다.
앞으로 반도체 경기를 판단할 때 장비 주문과 생산능력뿐 아니라 설계 IP와 검증 도구의 실제 매출 흐름을 함께 보면 유용할 수 있습니다. 다만 이는 제조 수요를 살펴보는 보조 지표이지, 특정 기업의 향후 실적이나 주가를 보장하는 신호가 아닙니다.
이 글은 공개 산업 통계의 비교 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다.
자료 출처
SEMI / ESD Alliance, 2026년 2분기 EDMD 보도자료, 2026-10-19 — 매출·사업별·지역별·고용 통계
SEMI의 2026년 1분기 EDMD 보도자료, 2026-07-13 — 전분기 매출 비교
SEMI EDMD 분류 정의 문서 — 반도체 설계 도구·IP 범위
SEMI ESD Alliance EDMD 조사 안내 — 업계 데이터의 집계 방식과 기업별 정보 비공개
광고