광고
시장 핵심
최근 미국 고용 둔화와 국제유가 상승이 동시에 시장의 핵심 변수로 떠올랐습니다.
9월 미국 고용은 비농업 일자리 증가가 2만 9,000명에 그쳤고 실업률은 4.2%로 올라왔습니다. 노동시장만 놓고 보면 연준이 추가 인상을 서두를 필요는 낮아졌습니다.
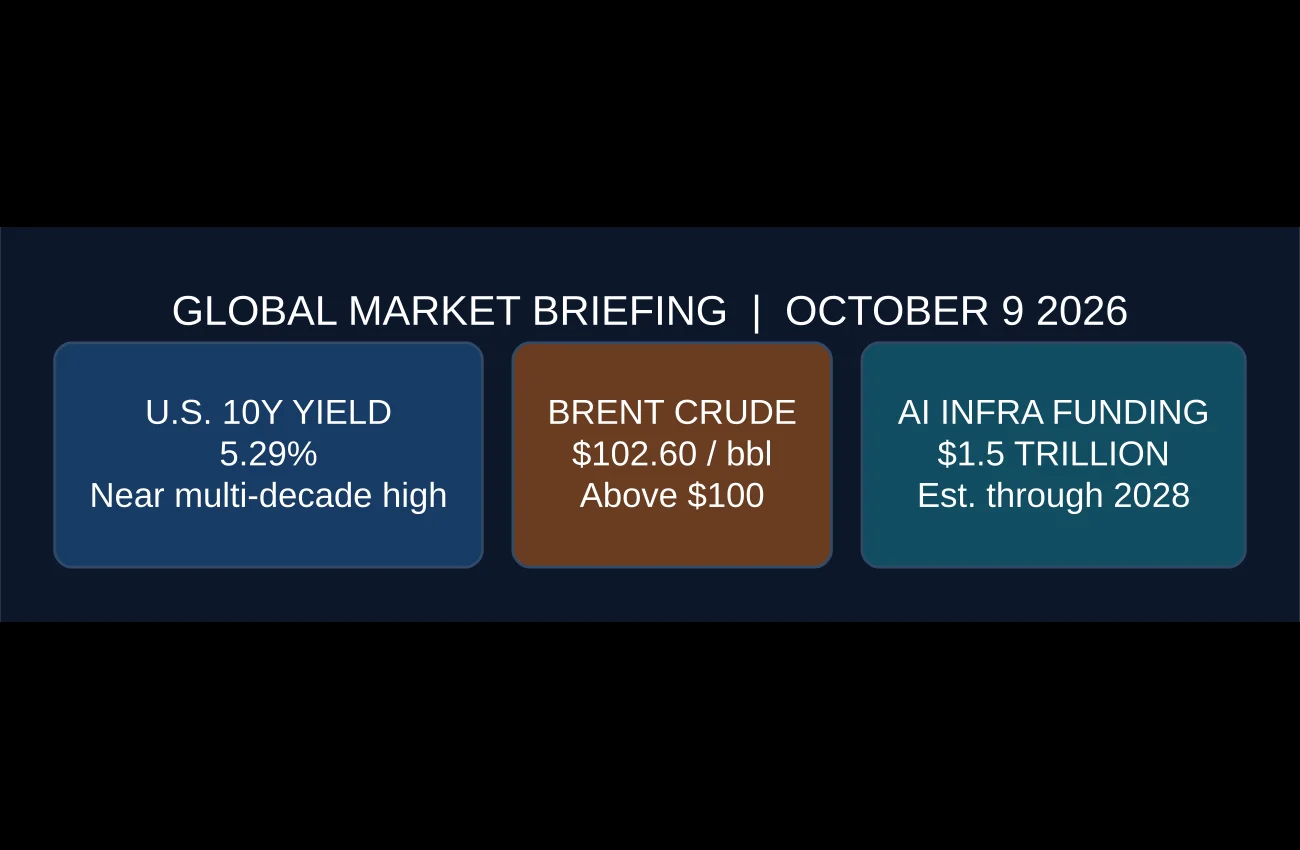
반면 주요 산유국은 11월 생산 목표를 현 수준으로 유지하기로 했습니다. 국제유가도 여전히 높은 수준입니다.
고용 둔화가 의미하는 것
고용 둔화는 금리 민감 자산에는 우호적으로 해석될 수 있습니다. 연준이 추가 인상을 서두를 필요가 줄어들기 때문입니다.
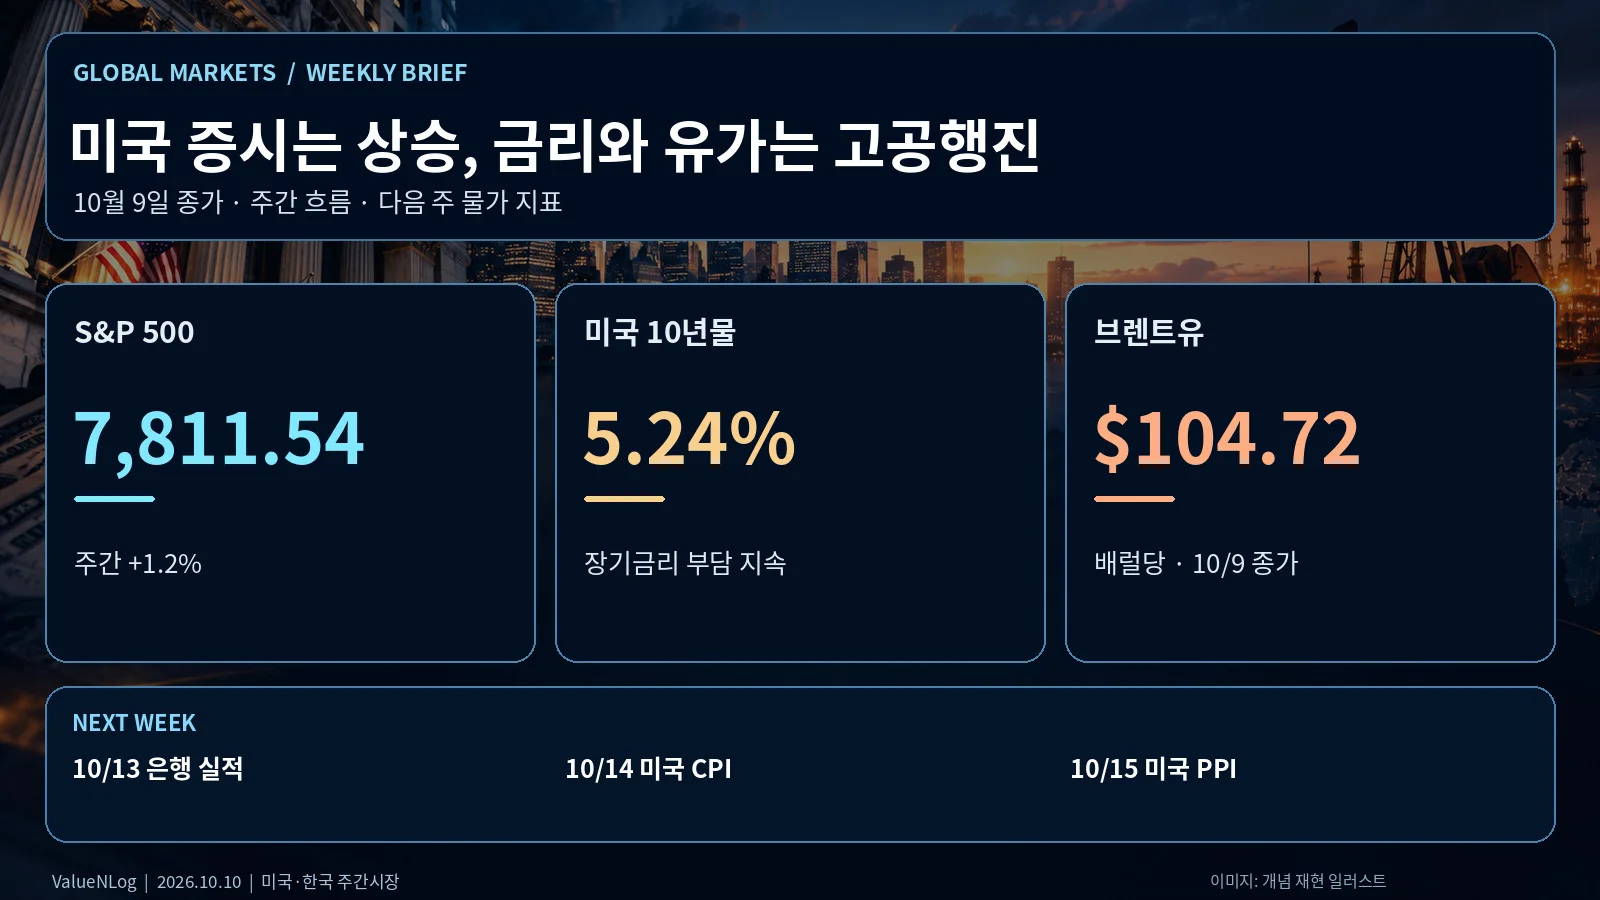
다만 장기 국채금리가 높은 수준을 유지하면 성장주의 할인율 부담은 쉽게 사라지지 않습니다. 정책금리 전망과 장기금리는 서로 다른 방향으로 움직일 수 있다는 점을 같이 봐야 합니다.
광고
다시 등장한 유가 변수
유가가 오래 높은 수준을 유지하면 운송·물류·화학 등 기업의 원가 부담이 커지고 소비자물가 둔화 속도가 느려질 수 있습니다. 물가가 다시 강해지면 연준의 금리 인하 시점도 멀어질 수 있습니다.
기술·성장주는 금리 동결 기대에는 긍정적이지만 장기금리 상승에는 민감합니다. 에너지 업종은 유가 상승이 실적 기대에 우호적일 수 있지만 항공·운송·화학 업종은 비용 압박을 확인해야 합니다.
한국 시장에서는 유가와 원/달러 환율을 같이 보는 게 중요합니다. 달러 강세와 고유가가 겹치면 수입물가 부담이 커집니다.
다음에 확인할 일정
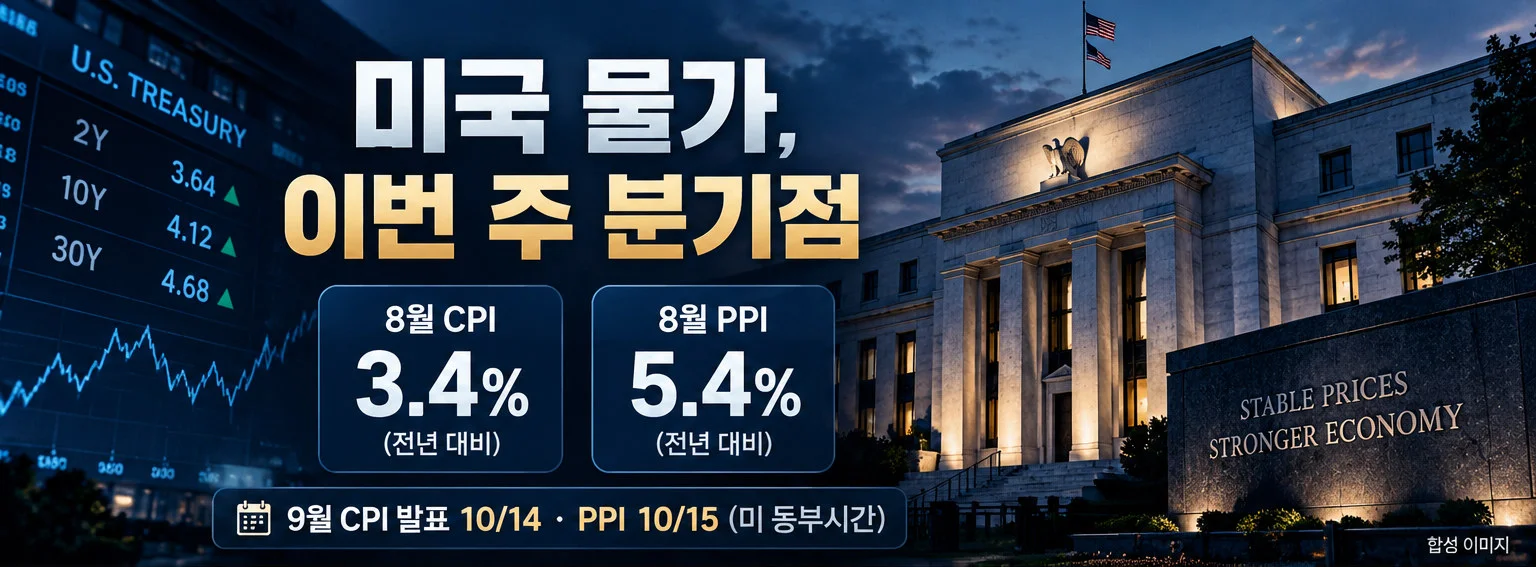
미국의 다음 소비자물가 발표는 10월 14일로 예정돼 있습니다. 다음 물가가 둔화되느냐, 에너지 가격의 영향을 받아 다시 강해지느냐가 정책 기대를 크게 바꿀 수 있습니다.
정리
이번 주 시장은 고용 둔화를 무조건 주식 호재로 해석하기 어렵습니다. 노동시장은 식고 있지만 국제유가와 장기금리는 여전히 부담입니다.
유가가 안정되고 물가까지 둔화 흐름이 이어진다면 추가 금리 인상 가능성이 낮아지면서 성장주와 금리 민감 자산에는 우호적인 환경이 될 수 있습니다.
참고자료
Federal Reserve, U.S. Bureau of Labor Statistics, Reuters의 최신 시장 및 에너지 보도를 참고했습니다.
이 글은 시장 상황을 정리한 개인적인 기록이며 특정 종목이나 자산의 매수·매도를 권유하는 투자자문이 아닙니다.
광고