광고
AI 투자에서 이제 전력이 더 중요해지고 있음
AI 투자 이야기를 하면 보통 GPU, HBM, 네트워크 장비부터 떠올리게 됩니다.
그런데 최근 미국 AI 인프라에서는 다른 병목이 점점 커지고 있습니다. 전력과 데이터센터 연결 용량입니다.
10월 5일 Reuters가 소개한 Morgan Stanley 분석에서는 미국 데이터센터 전력 제약이 AI 반도체 공급망의 새로운 변수로 떠오르고 있다고 짚었습니다. Nvidia와 Broadcom 같은 핵심 연산 칩 업체는 상대적으로 방어력이 높을 수 있지만, 실제 데이터센터 가동 일정이 밀리면 메모리·광통신·주변 부품 업체에는 주문 시점이 늦어질 수 있다는 내용입니다.
중요한 건 이게 단순히 한 증권사의 의견으로 끝나는 이야기가 아니라는 점입니다.
IEA와 EIA의 전력 전망에서도 데이터센터가 미국 전력 수요 증가의 핵심 원인으로 이미 잡히고 있습니다.
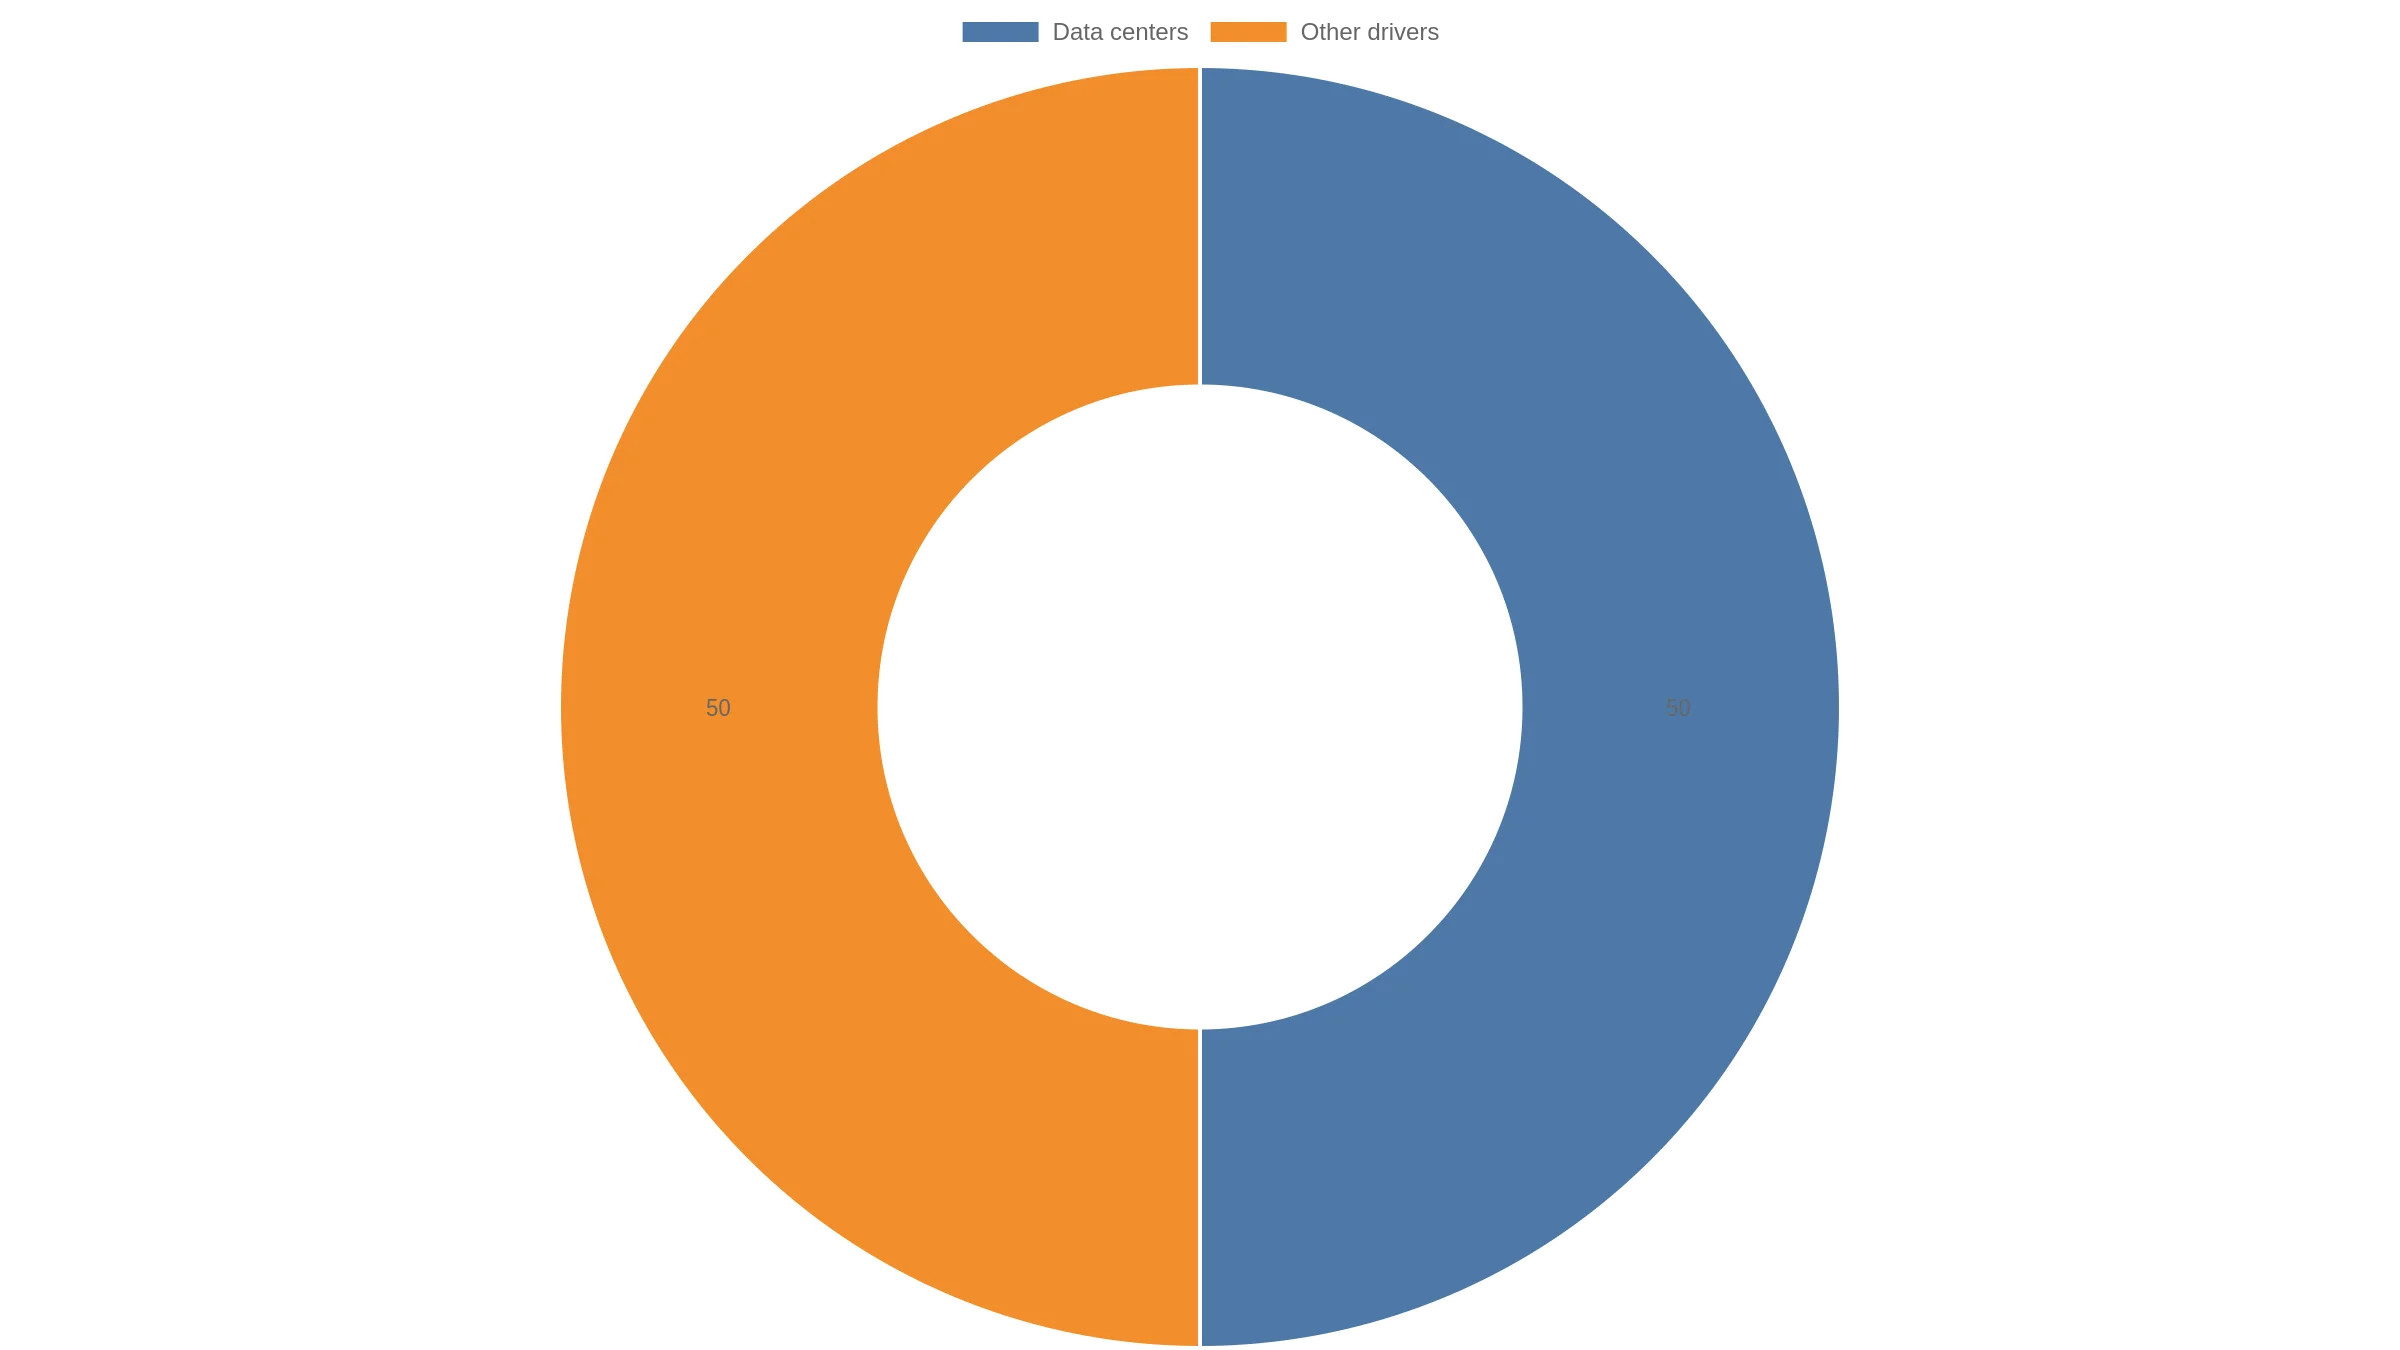
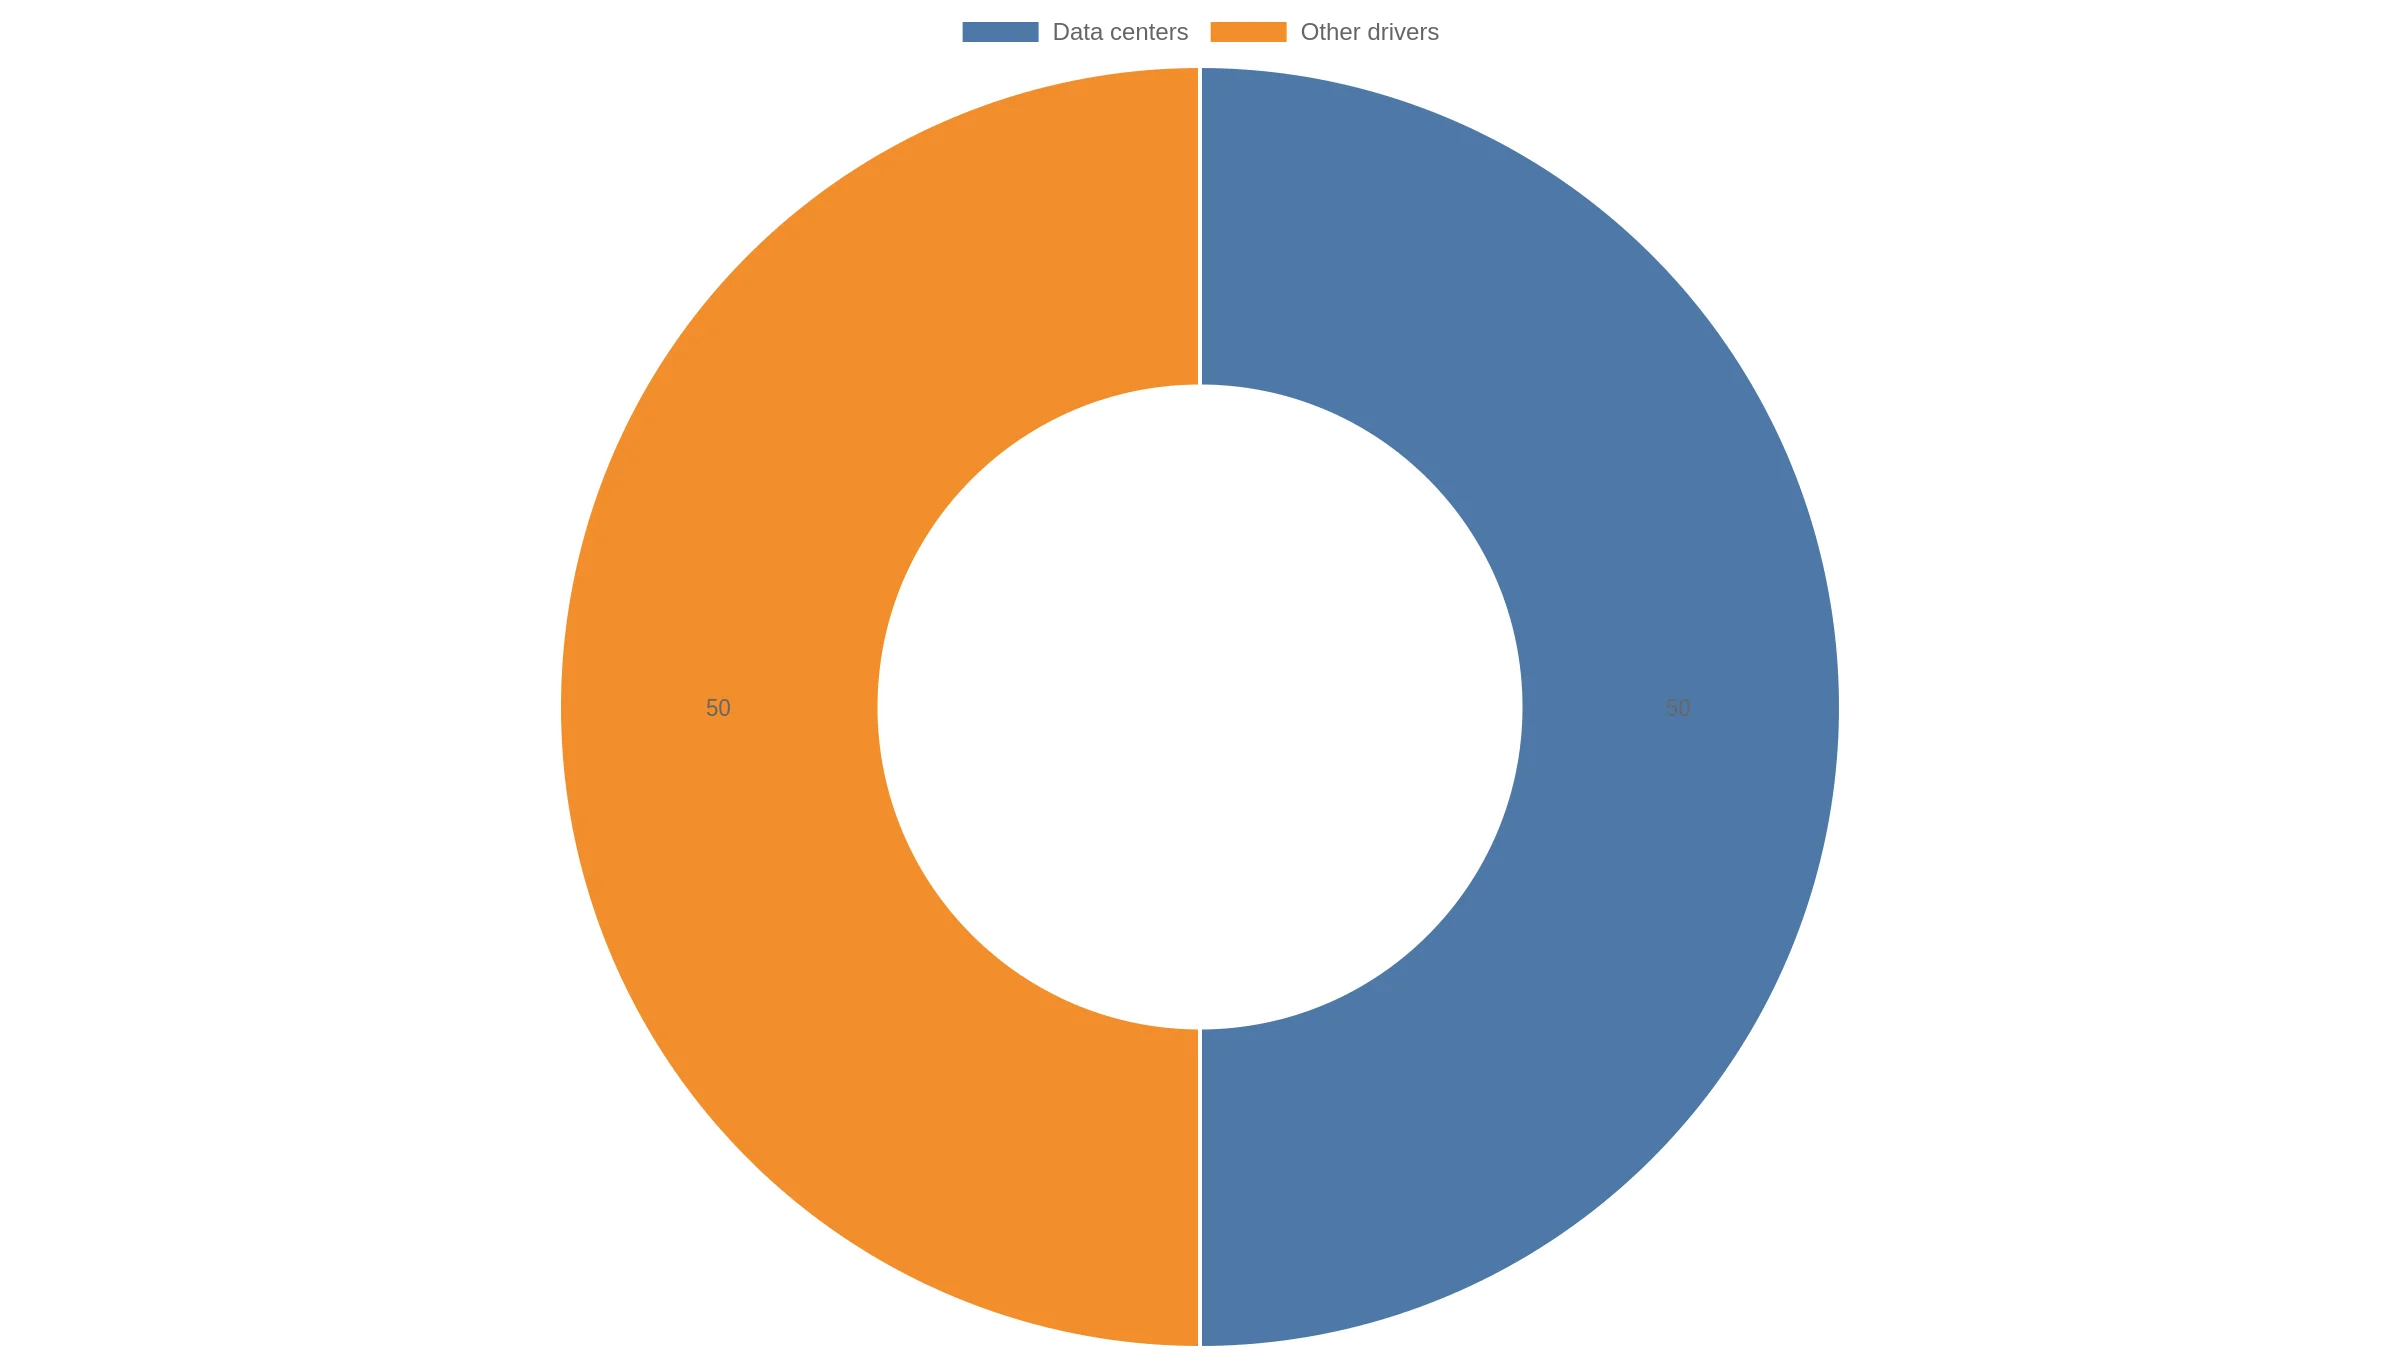
IEA는 2030년까지 미국 전력수요 증가분의 약 절반을 데이터센터가 차지할 것으로 보고 있습니다. 출처: IEA Electricity 2026 기반 재구성
전력수요 숫자를 보면 규모가 보임
미국 에너지정보청(EIA)은 2026년 미국 전력 판매량을 4,135 BkWh, 2027년에는 4,211 BkWh로 전망하고 있습니다.
EIA는 데이터센터 개발과 제조업 활동 증가가 상업·산업 부문의 전력수요 증가를 이끄는 요인이라고 설명했습니다.
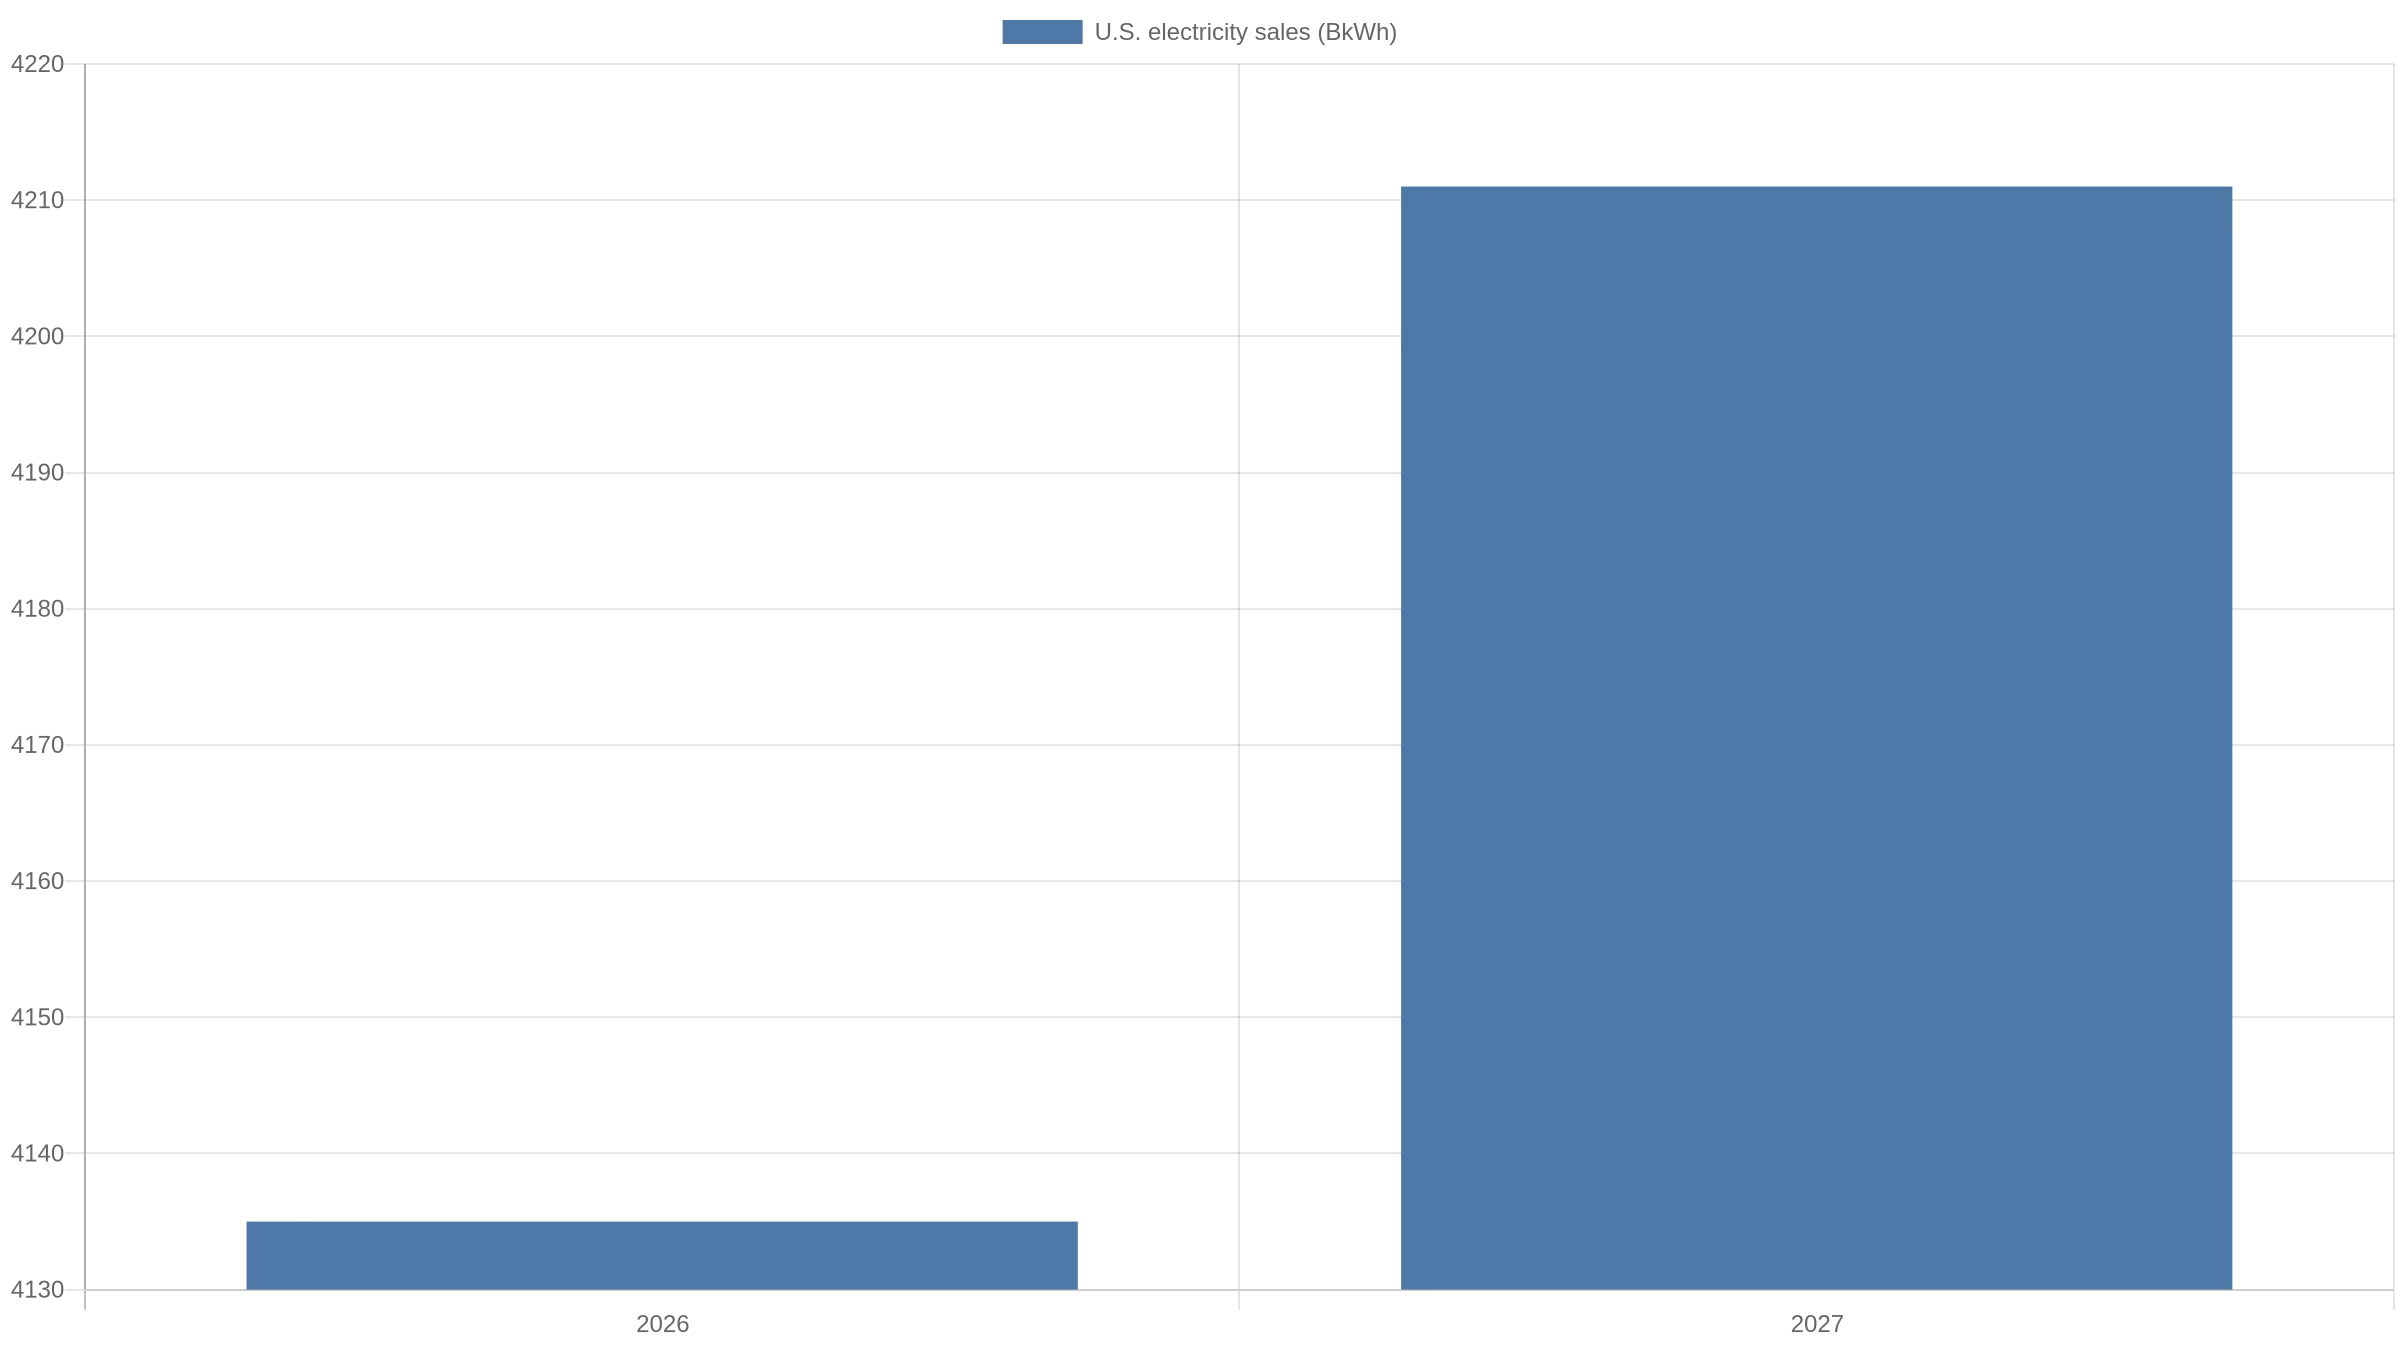
미국 전력 판매량 전망. 출처: U.S. EIA September 2026 Short-Term Energy Outlook 기반 재구성
IEA도 비슷한 방향을 보고 있습니다.
미국 전력소비는 2030년까지 연평균 약 2% 증가할 것으로 예상되는데, 앞으로 5년간 늘어나는 전력수요 가운데 데이터센터가 약 절반을 차지할 것으로 전망했습니다.
AI 투자가 서버 구매에서 끝나는 게 아니라 발전, 송전, 변전, 냉각, 데이터센터 부지까지 함께 움직여야 한다는 의미입니다.
데이터센터 내부에서도 서버만 전기를 쓰는 게 아님
EIA의 Annual Energy Outlook 2026을 보면 2025년 데이터센터 서버가 미국 상업부문 전력소비에서 차지하는 비중은 약 7%로 추정됩니다.
2050년에는 시나리오에 따라 서버 전력소비 비중이 상업부문 전체의 22~33%까지 올라갈 수 있습니다.
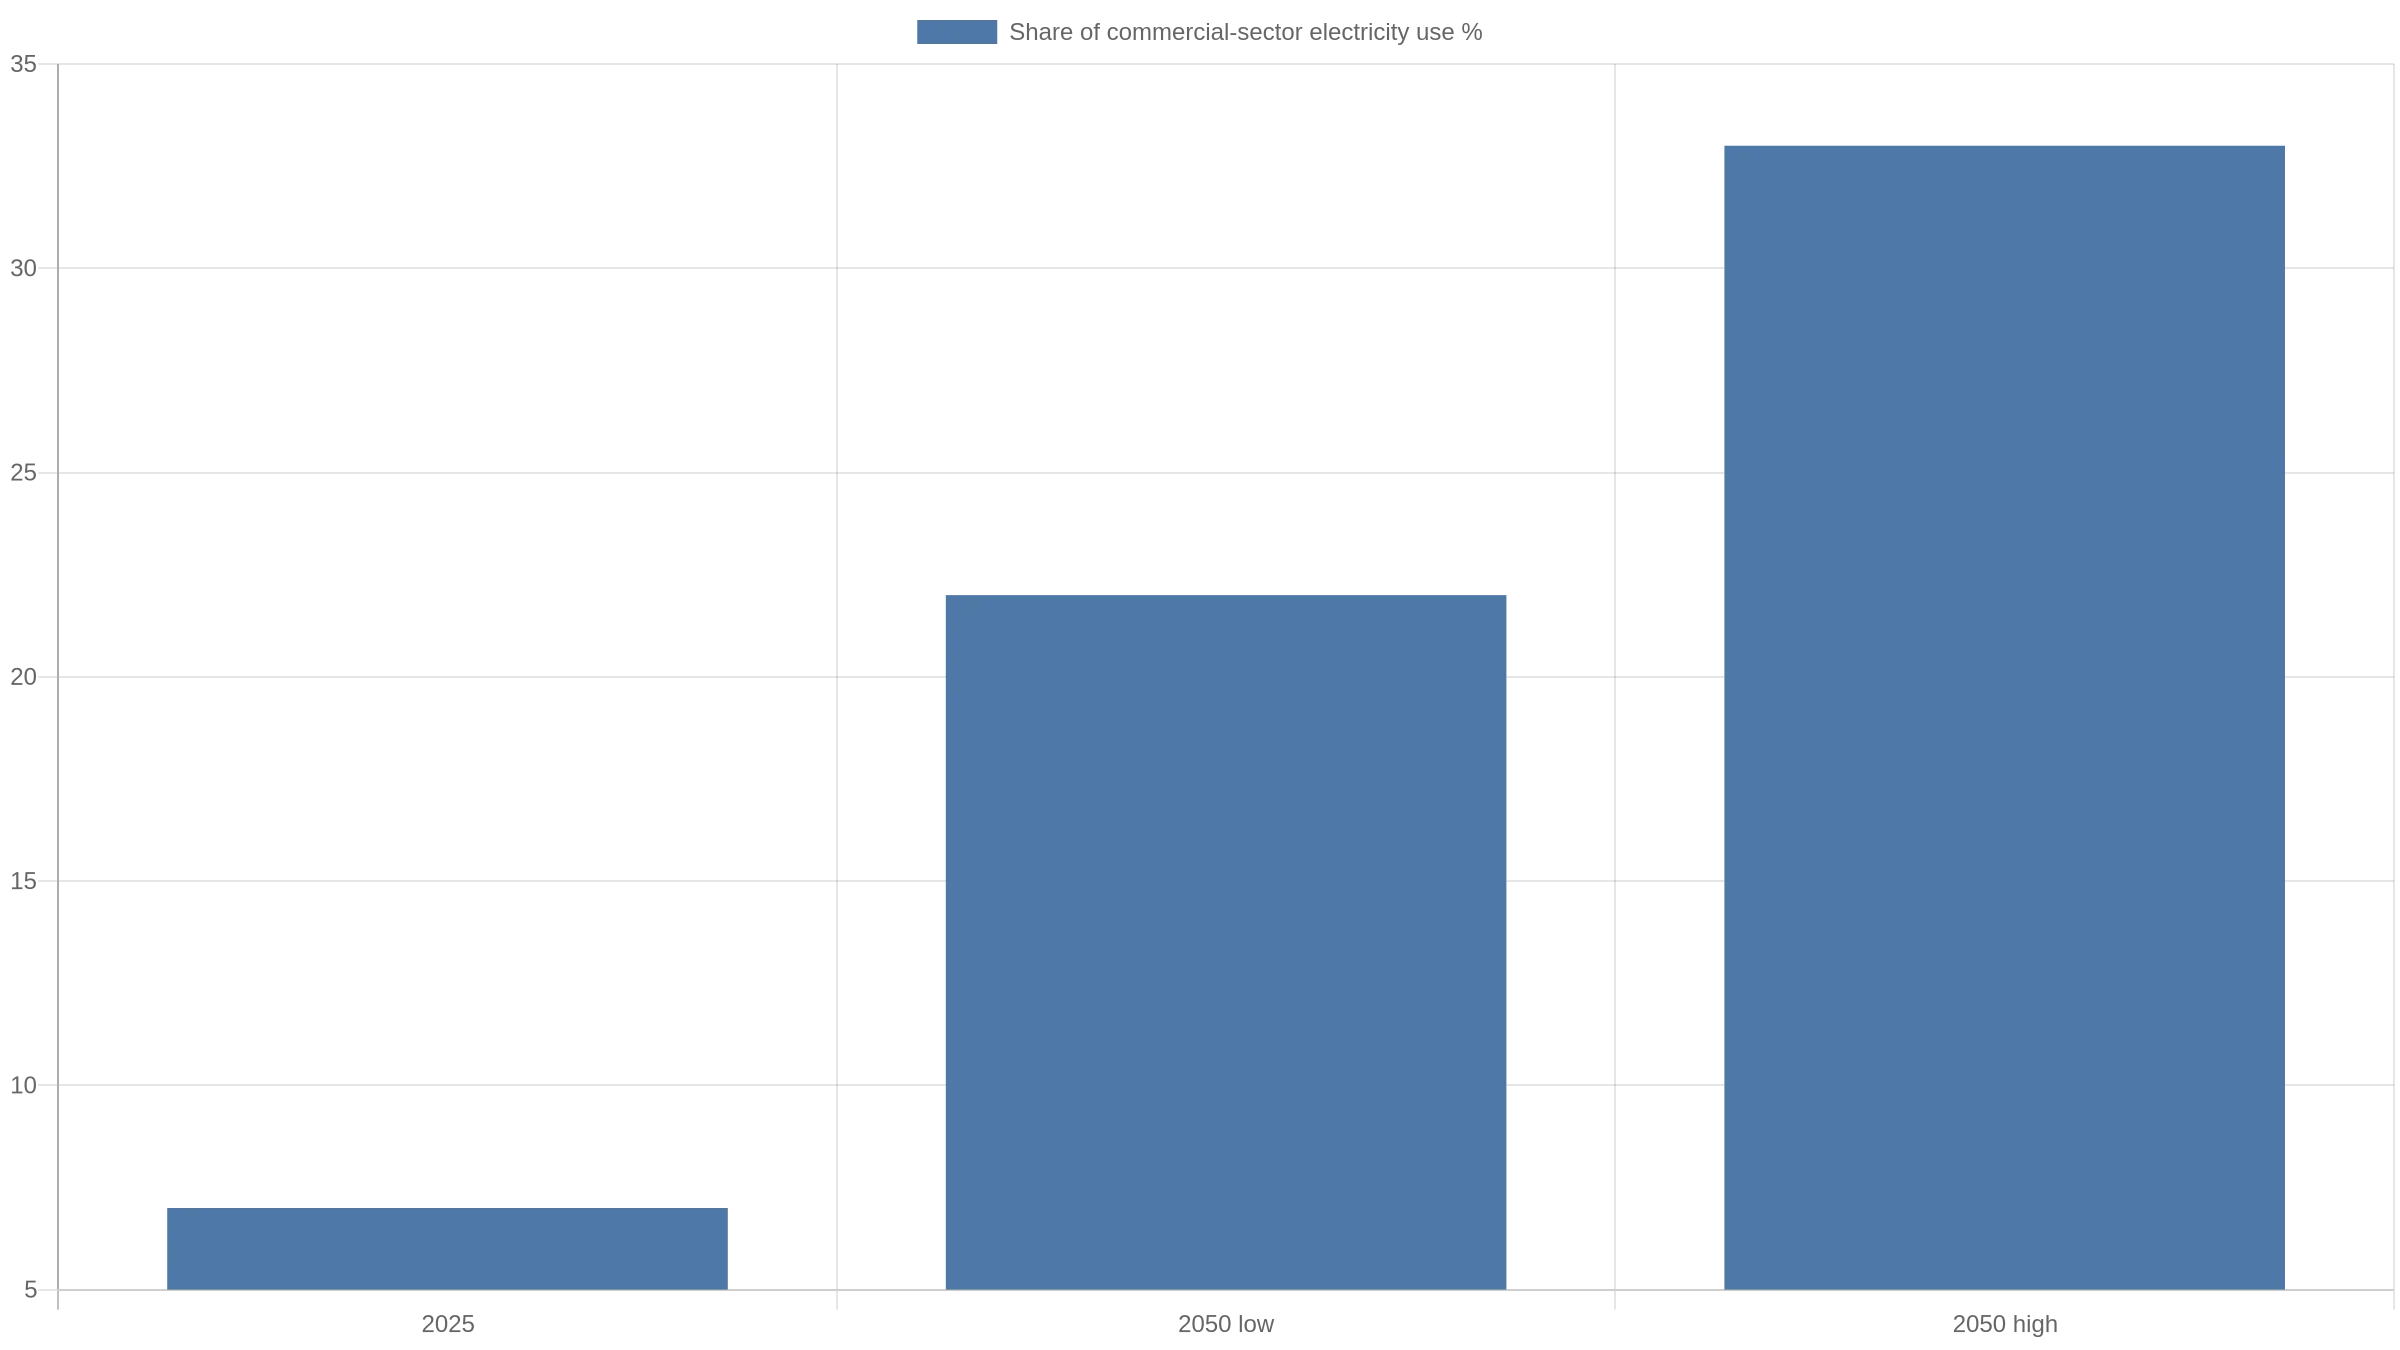
미국 상업부문 전력소비 중 데이터센터 서버 비중 전망. 2050년 수치는 EIA 시나리오 범위입니다. 출처: U.S. EIA Annual Energy Outlook 2026 기반 재구성
서버 전력만 늘어나는 것도 아닙니다.
고밀도 GPU 서버는 냉각 설비 부담도 같이 키웁니다. EIA는 데이터센터 공간의 냉방 수요가 일반 상업공간보다 훨씬 에너지 집약적일 수 있다고 설명합니다.
그래서 AI 데이터센터는 GPU를 충분히 확보했다고 바로 가동할 수 있는 구조가 아닙니다.
전력 인입, 변전설비, UPS, 냉각, 송전망 연결이 같이 준비돼야 합니다.
광고
Nvidia도 전력 문제를 인프라 이슈로 보고 있음
Nvidia는 지난 9월 Google, Emerald AI 등과 AI Energy Management Alliance를 출범시켰습니다.
핵심은 AI 데이터센터가 전력망에서 단순히 전기를 소비하는 시설이 아니라, 전력 상황에 따라 부하를 조절할 수 있는 유연한 시설로 동작하도록 만들자는 것입니다.
Nvidia도 공식 자료에서 미국 AI 인프라 확대에서 전력이 중요한 제약이 되고 있다고 설명했습니다.
이런 움직임은 AI 투자 경쟁의 초점이 조금씩 바뀌고 있다는 신호로 볼 수 있습니다.
초기에는 GPU 확보가 가장 중요한 문제였다면 앞으로는 GPU를 실제로 꽂아 돌릴 수 있는 전력과 데이터센터가 있는가가 더 중요해질 수 있습니다.
반도체 업종 안에서도 영향이 다를 수 있음
여기서 반도체를 하나의 업종으로만 보면 놓치는 부분이 있습니다.
GPU·AI ASIC
Nvidia나 Broadcom처럼 AI 데이터센터의 핵심 연산을 담당하는 업체는 대규모 AI 투자의 가장 앞단에 있습니다.
전력 부족이 있더라도 수요 자체가 사라지는 것이 아니라 데이터센터 프로젝트 일정이 조정되는 형태라면 상대적으로 영향이 제한적일 수 있다는 게 Morgan Stanley의 시각입니다.
다만 이것은 어디까지나 분석기관의 판단이며 실제 주문과 출하 일정은 데이터센터 프로젝트별로 달라질 수 있습니다.
HBM·서버 메모리
메모리는 GPU와 함께 설치돼야 하는 부품입니다.
AI 서버 설치 일정이 지연되면 메모리 수요가 사라지기보다는 매출 인식 시점이 밀릴 가능성이 있습니다.
한국 투자자 입장에서는 SK하이닉스와 삼성전자 같은 메모리 업체를 볼 때 단순 HBM 공급량뿐 아니라 실제 AI 데이터센터 가동 속도도 함께 확인할 필요가 있습니다.
광통신·네트워크
GPU 클러스터 규모가 커질수록 네트워크와 광통신 장비 중요성도 높아집니다.
하지만 데이터센터 전력 연결 자체가 늦어지면 설치 순서상 네트워크 장비 발주와 매출 시점도 영향을 받을 수 있습니다.
전력·변압기·냉각 인프라
반대로 AI 투자 확대가 계속된다면 전력망 연결, 변압기, 발전설비, 냉각 시스템은 AI 인프라에서 더 중요한 영역이 됩니다.
AI 산업을 반도체만 보는 것이 아니라 전력 인프라까지 확장해서 보는 이유입니다.
한국에서도 이미 비슷한 방향이 보임
한국에서도 대규모 AI 데이터센터 구축 계획은 전력 단위로 발표되고 있습니다.
NVIDIA와 SK Telecom은 지난 6월 한국에 기가와트급 AI Cloud를 구축하겠다는 계획을 발표했고, 첫 AI Factory는 2027년 가동을 목표로 하고 있습니다.
NAVER·NVIDIA·Brookfield 역시 세종 데이터센터의 AI Factory 규모를 초기 55MW에서 2028년 200MW까지 확대하는 계획을 발표했습니다.
AI 인프라 투자의 규모를 이제 서버 대수만이 아니라 MW와 GW로 이야기하고 있다는 점이 눈에 들어옵니다.
투자자가 다음으로 확인할 부분
첫 번째는 미국 전력수요 전망입니다.
EIA가 매달 Short-Term Energy Outlook을 업데이트하는 만큼 데이터센터와 산업용 전력수요 전망이 계속 상향되는지 확인할 필요가 있습니다.
두 번째는 빅테크 CAPEX입니다.
Amazon, Microsoft, Alphabet, Meta 등의 데이터센터 투자액이 계속 증가하더라도 실제 준공과 가동 일정이 늦어지는지 봐야 합니다.
세 번째는 메모리·광통신 업체의 주문 시점입니다.
수요가 강하다는 말과 실제 매출 인식이 같은 시점에 일어나는 것은 아닙니다. 전력·부지·냉각 문제가 프로젝트 일정을 밀면 공급망 업체의 실적 시점도 달라질 수 있습니다.
마지막으로 전력 인프라 업체들의 수주와 증설입니다.
AI 데이터센터가 계속 확대된다면 GPU뿐 아니라 변압기, 전력기기, 발전, 냉각 인프라가 전체 AI CAPEX에서 차지하는 비중도 높아질 가능성이 있습니다.
정리
AI 반도체 수요가 꺾였다는 이야기는 아닙니다.
오히려 데이터센터 수요가 너무 빠르게 늘면서 전력이 AI 확장의 현실적인 제한 조건으로 올라오고 있다는 쪽에 가깝습니다.
IEA는 미국의 향후 전력수요 증가에서 데이터센터가 약 절반을 차지할 것으로 보고 있고, EIA도 데이터센터 개발을 미국 전력수요 증가의 주요 원인으로 꼽고 있습니다.
그래서 앞으로 AI 관련 기업을 볼 때는 GPU 출하량이나 HBM 가격만 확인하기보다 데이터센터 준공, 전력 인입, 냉각설비, 송전망 투자까지 같이 보는 게 좋겠습니다.
AI 투자의 다음 병목이 칩 부족에서 전력 부족으로 이동하는지가 앞으로 중요한 체크포인트입니다.
이 글은 시장과 산업 흐름을 정리한 개인적인 기록이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다.
참고자료
광고