광고
지금 시장에서 가장 이상한 장면
미국 증시는 다시 사상 최고치를 보고 있는데, 채권시장에서는 금리가 좀처럼 내려오지 않고 있습니다.
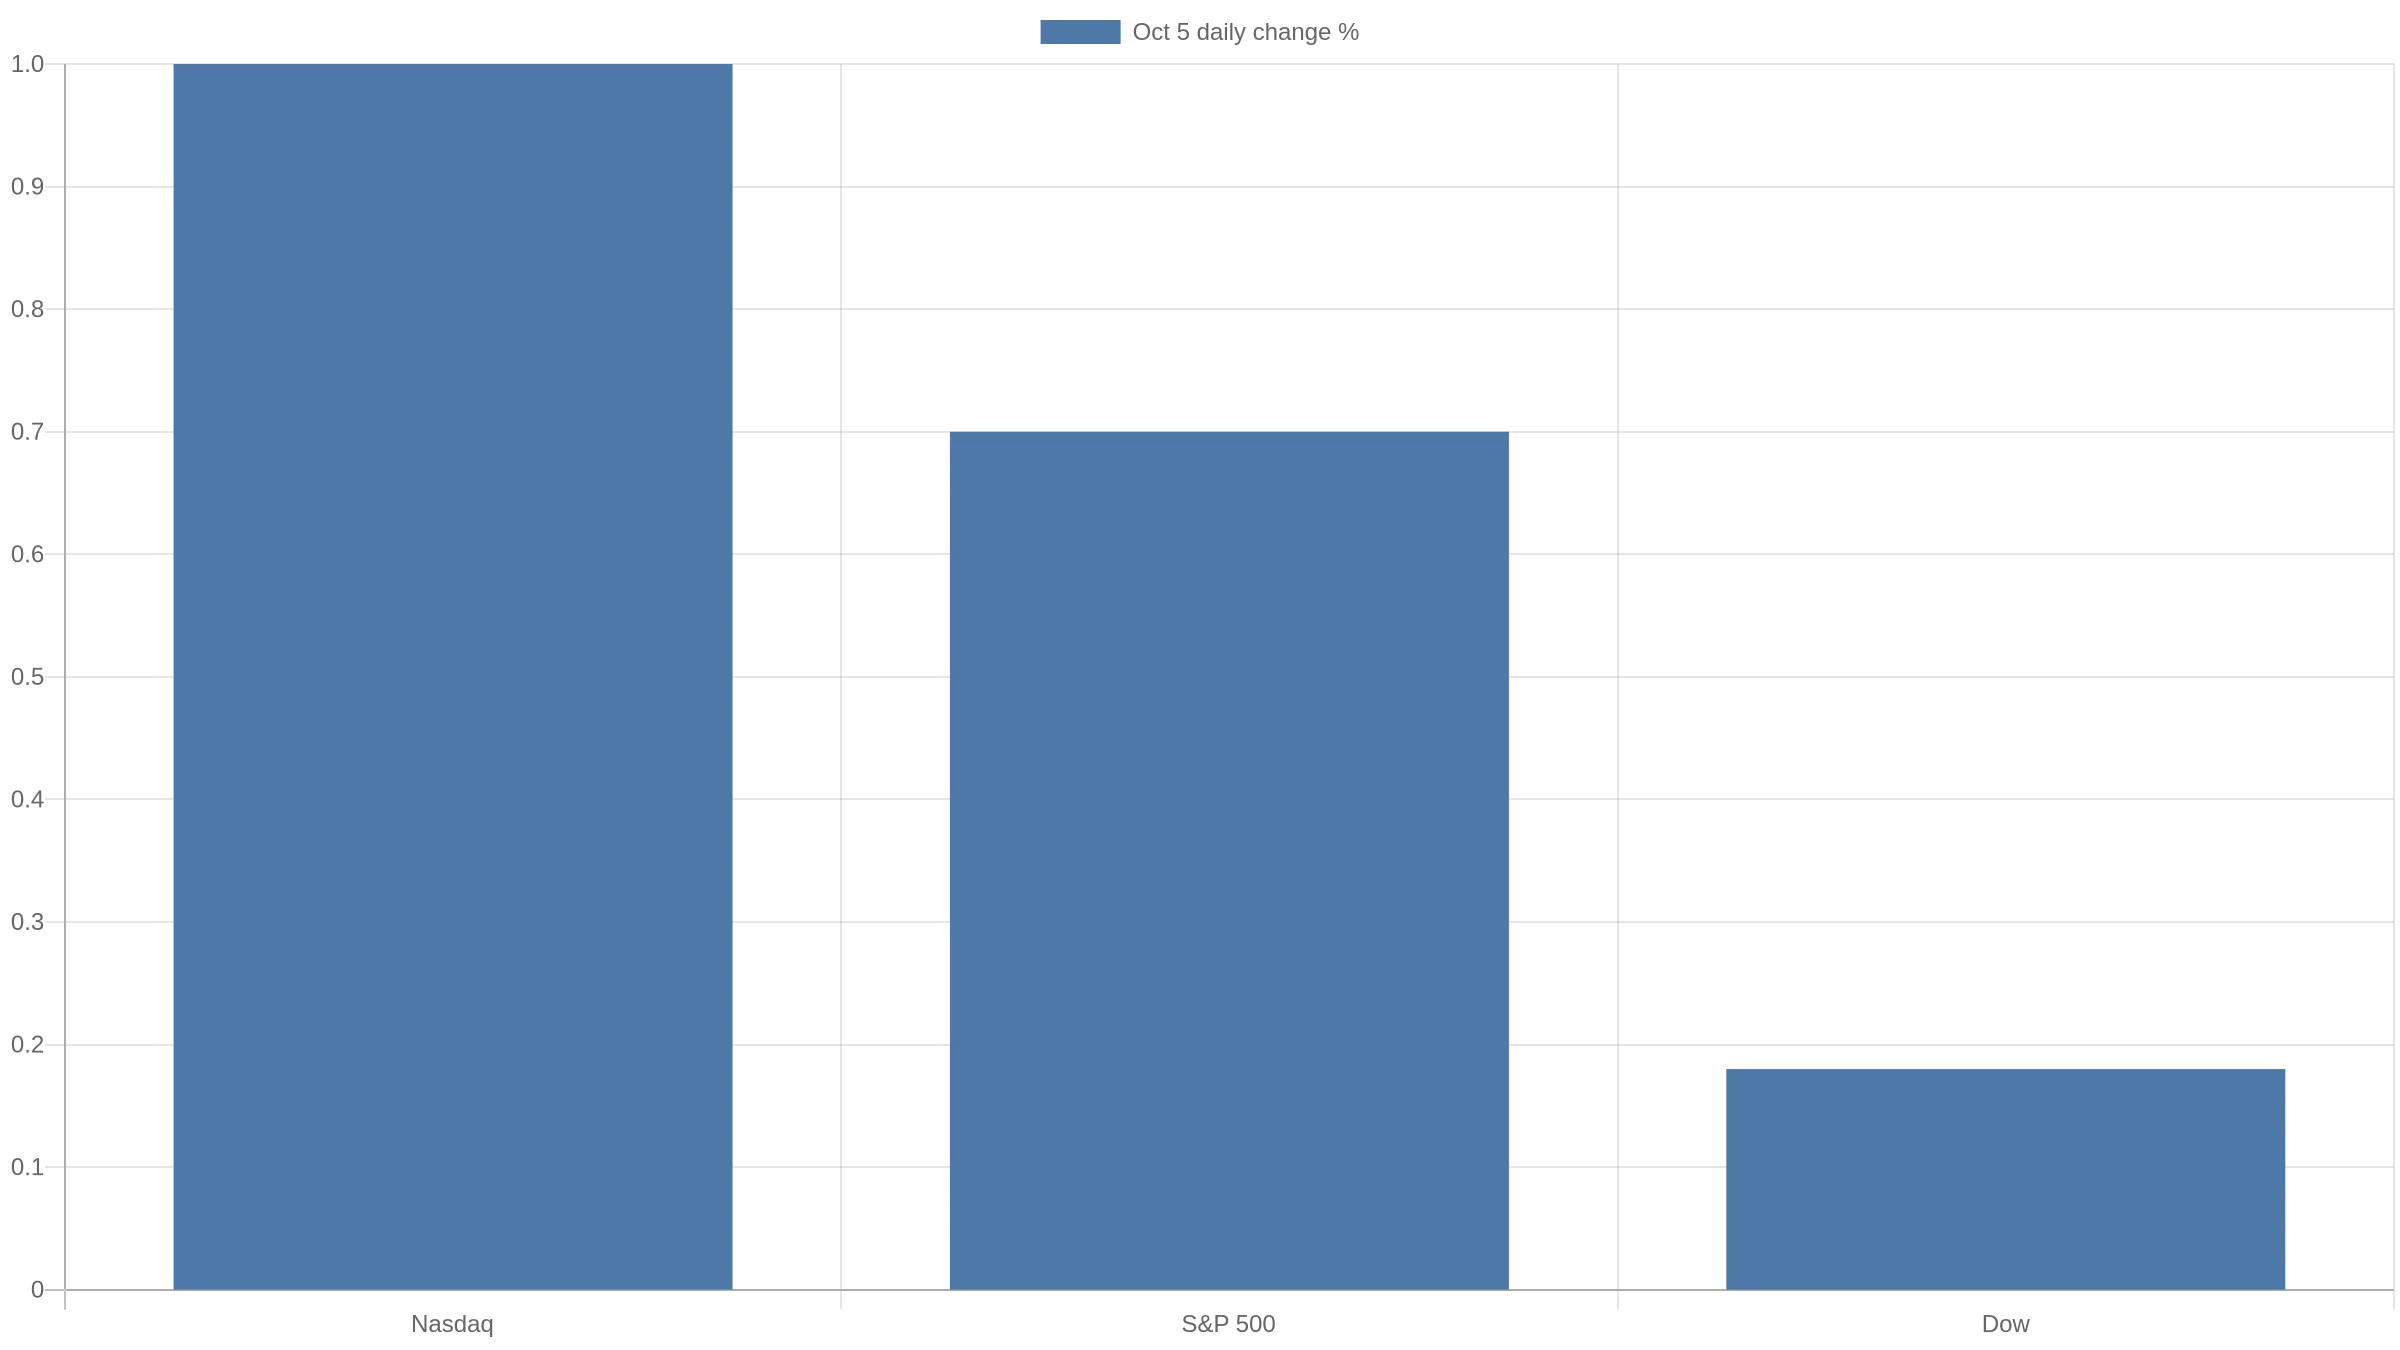
10월 5일 미국 증시에서 나스닥은 약 1% 오르며 사상 최고치를 기록했고 S&P 500도 0.7% 상승했습니다. 대형 기술주가 지수를 끌어올렸지만, 같은 시점 미국 장기 국채금리는 여전히 멀티년 고점 부근에 머물렀습니다.
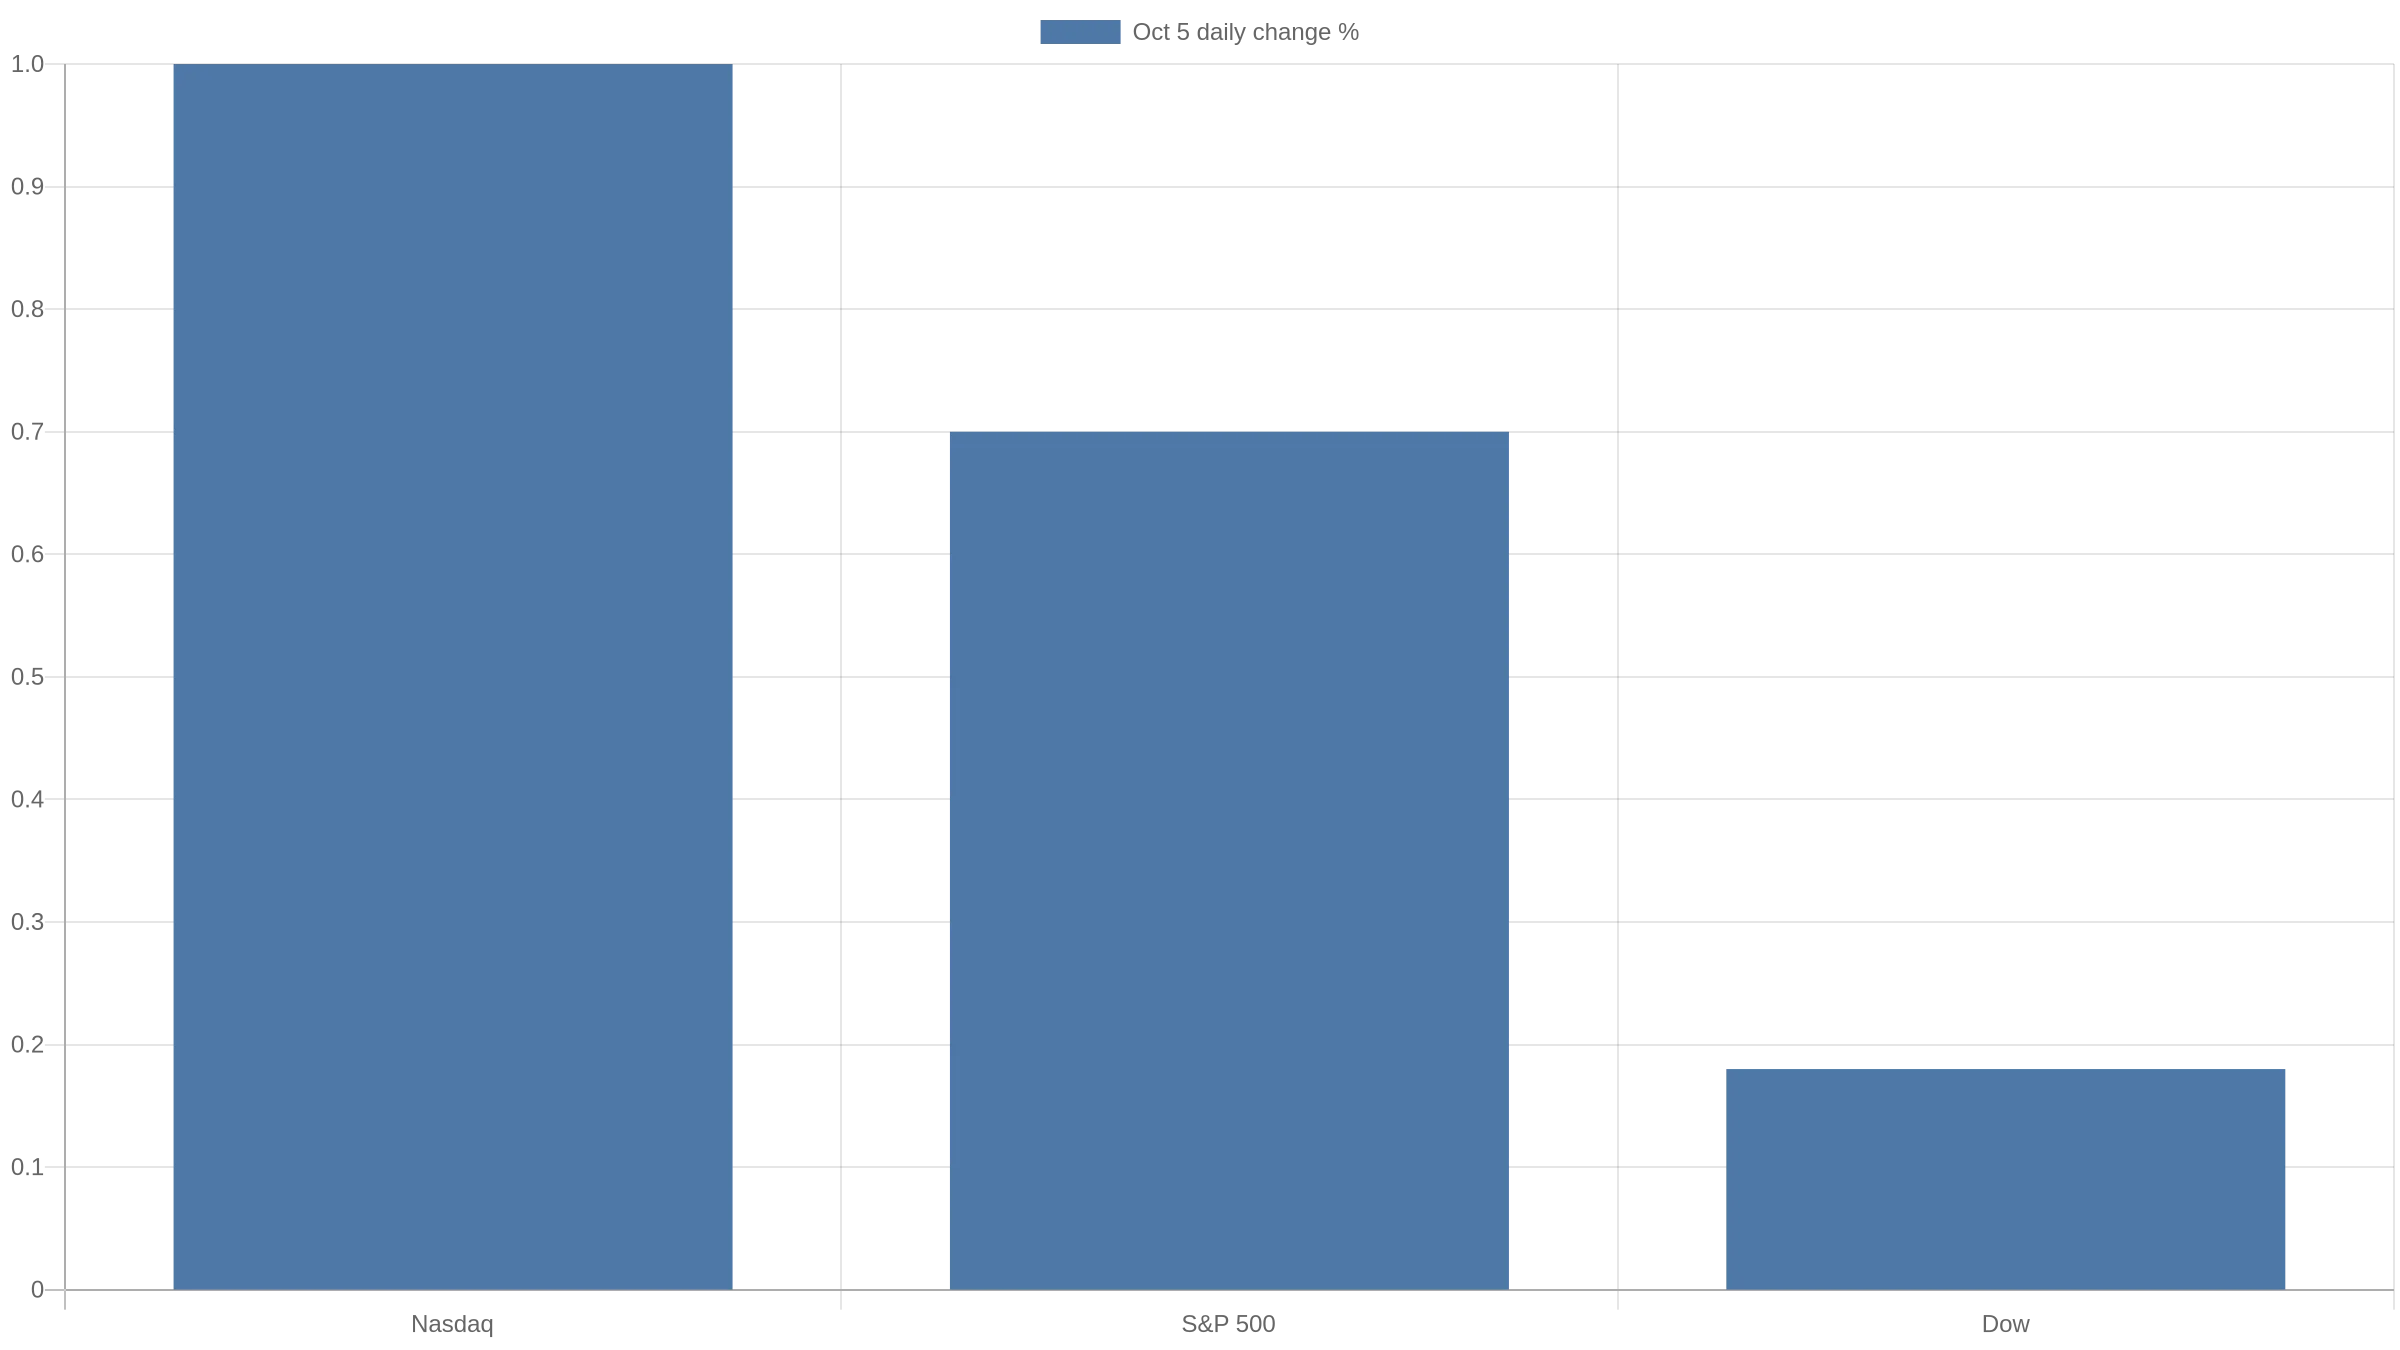
10월 5일 미국 주요 지수 흐름을 정리한 대표 시각자료. 출처: Reuters 시장 데이터 기반 재구성
서비스 경기는 아직 강한데, 가격 압력이 더 문제
9월 미국 ISM 서비스 PMI는 54.9를 기록했습니다. 신규주문은 59.8, 고용은 50.1, 가격지수는 74.0이었습니다. 특히 가격지수 74.0은 2022년 7월 이후 가장 높은 수준입니다.
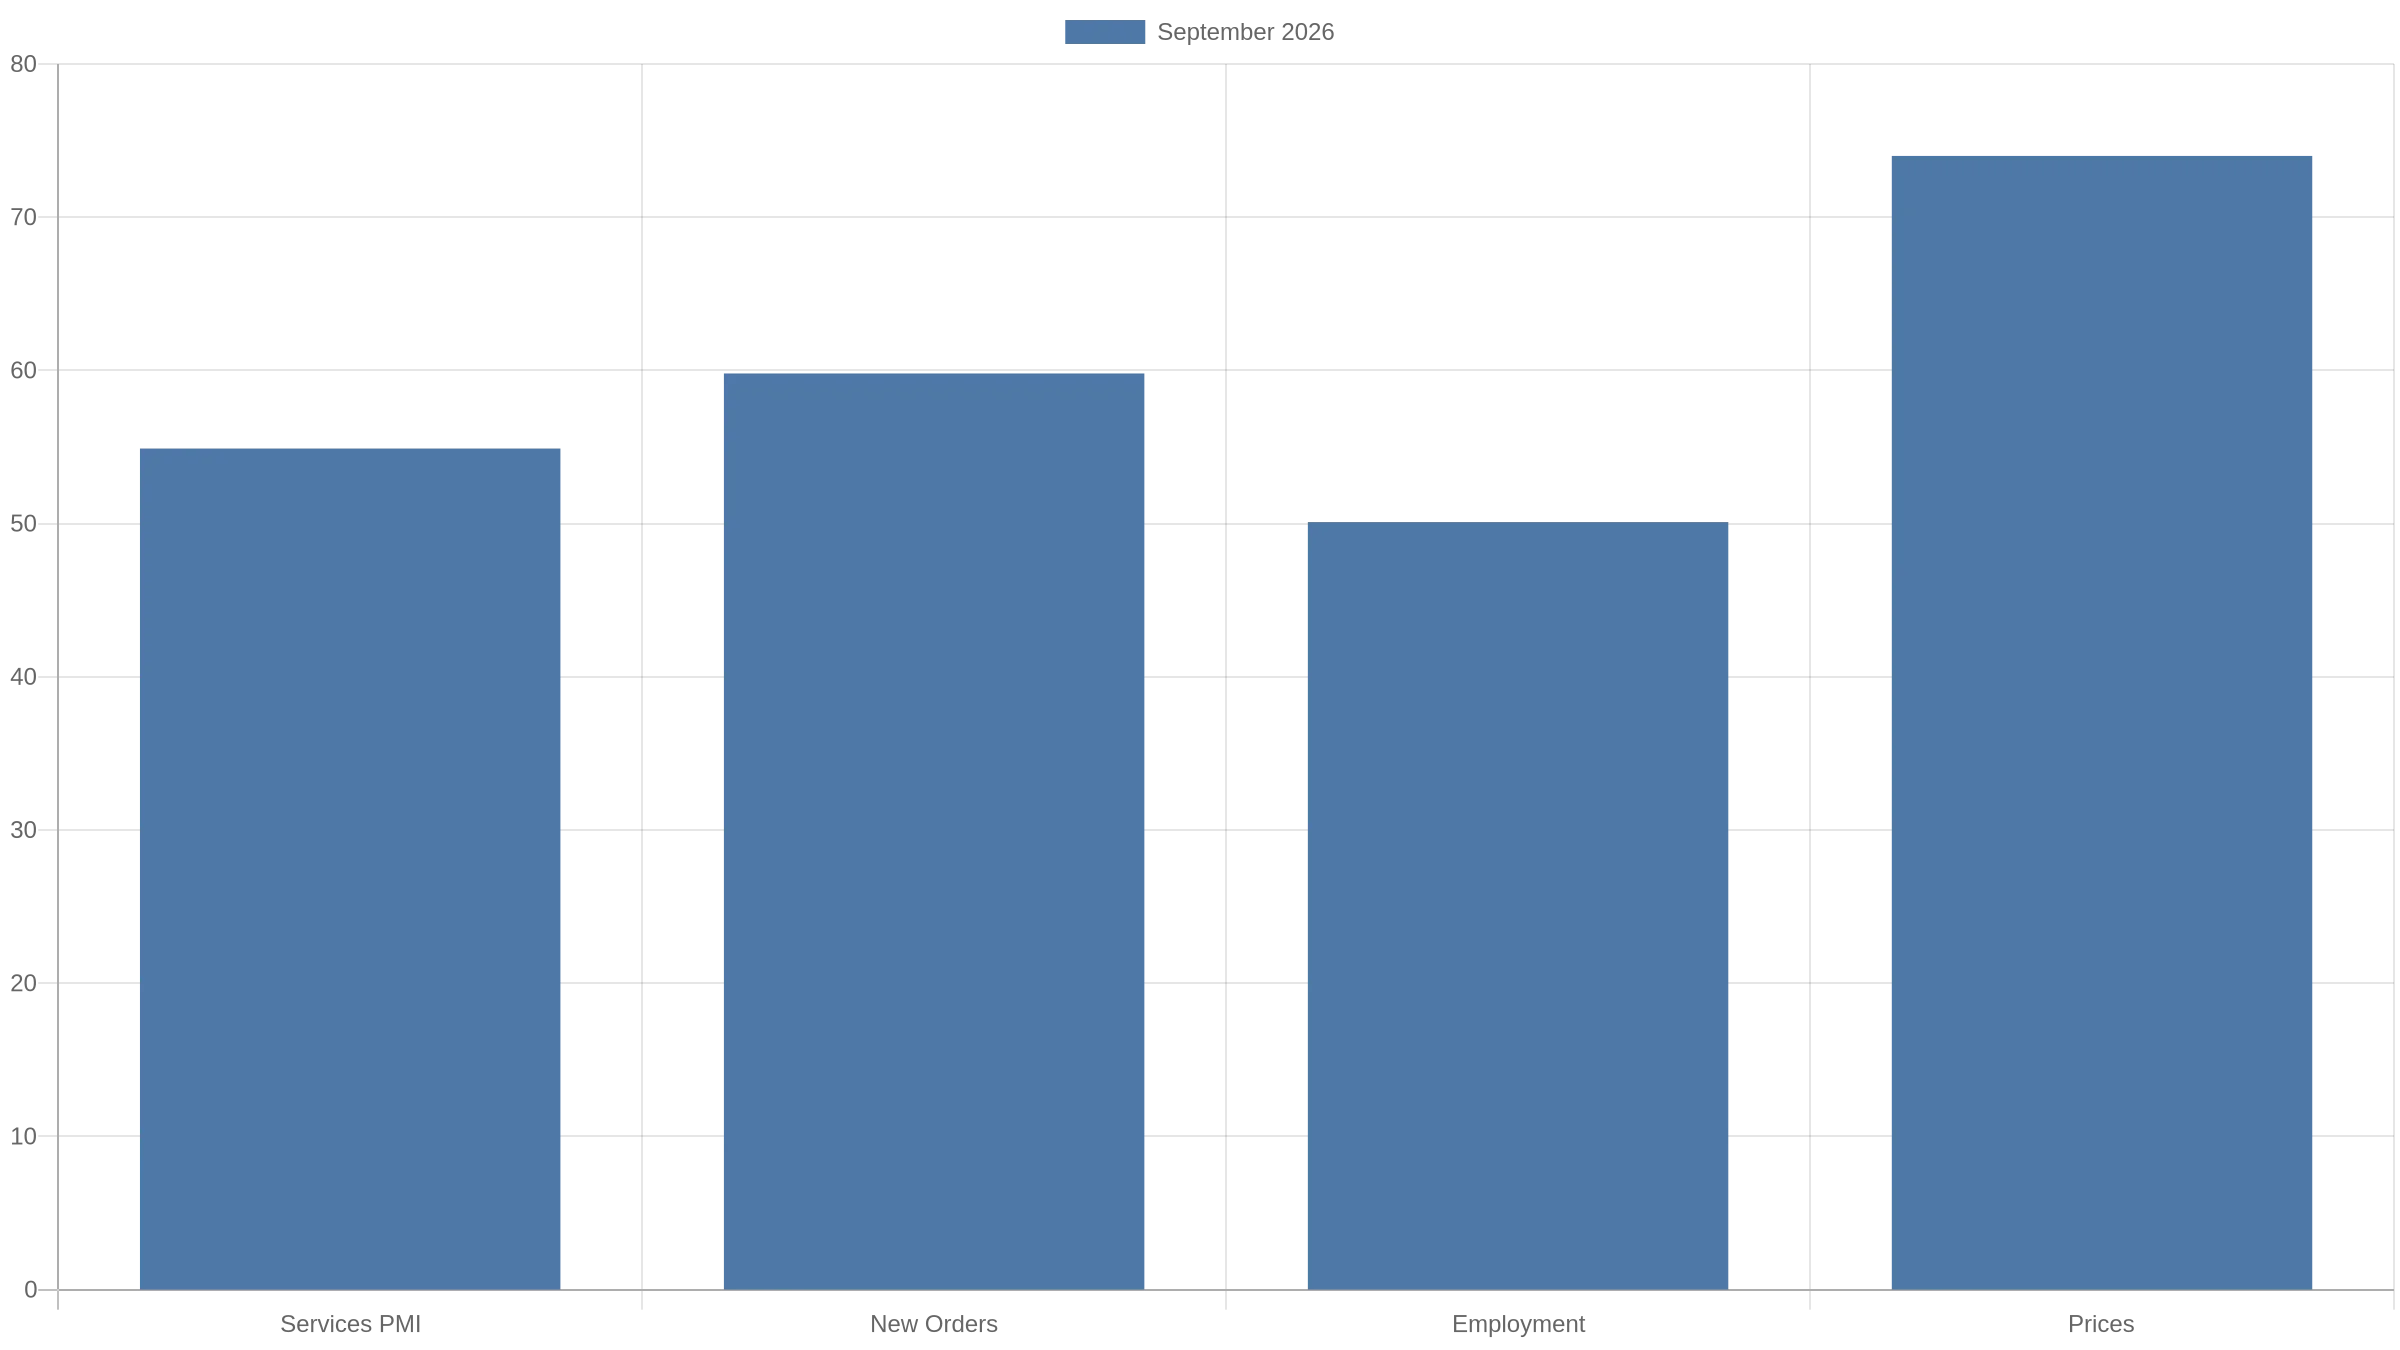
2026년 9월 미국 ISM 서비스 세부 지표. 출처: Institute for Supply Management 발표 자료 기반 재구성
9월 고용보고서는 비농업 고용 증가가 2만 9,000명에 그치면서 노동시장 둔화를 보여줬습니다. 이 때문에 10월 FOMC에서 연준이 금리를 또 올릴 가능성은 크게 낮아졌습니다. 그런데 바로 뒤이어 나온 서비스 물가 지표는 반대 방향의 신호를 줬습니다.
고용은 약해지고 있지만 서비스 가격은 여전히 강합니다. 연준 입장에서는 바로 금리를 더 올리기도, 그렇다고 긴축 종료를 선언하기도 어려운 환경입니다.
장기금리가 내려오지 않는 이유
광고
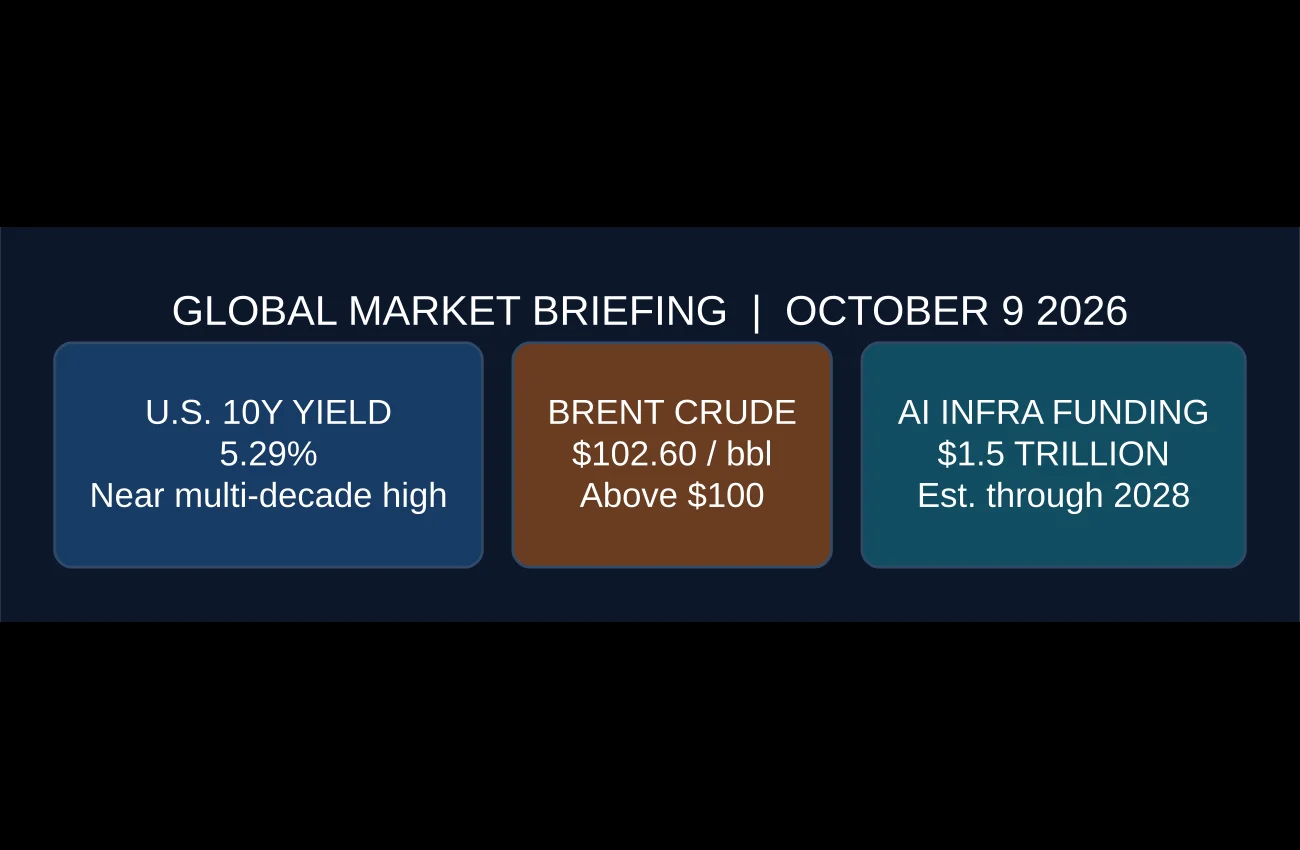
연준 H.15 기준으로 10월 2일 미국 국채 수익률은 2년물 4.83%, 5년물 5.06%, 10년물 5.28%, 30년물 5.63%였습니다.
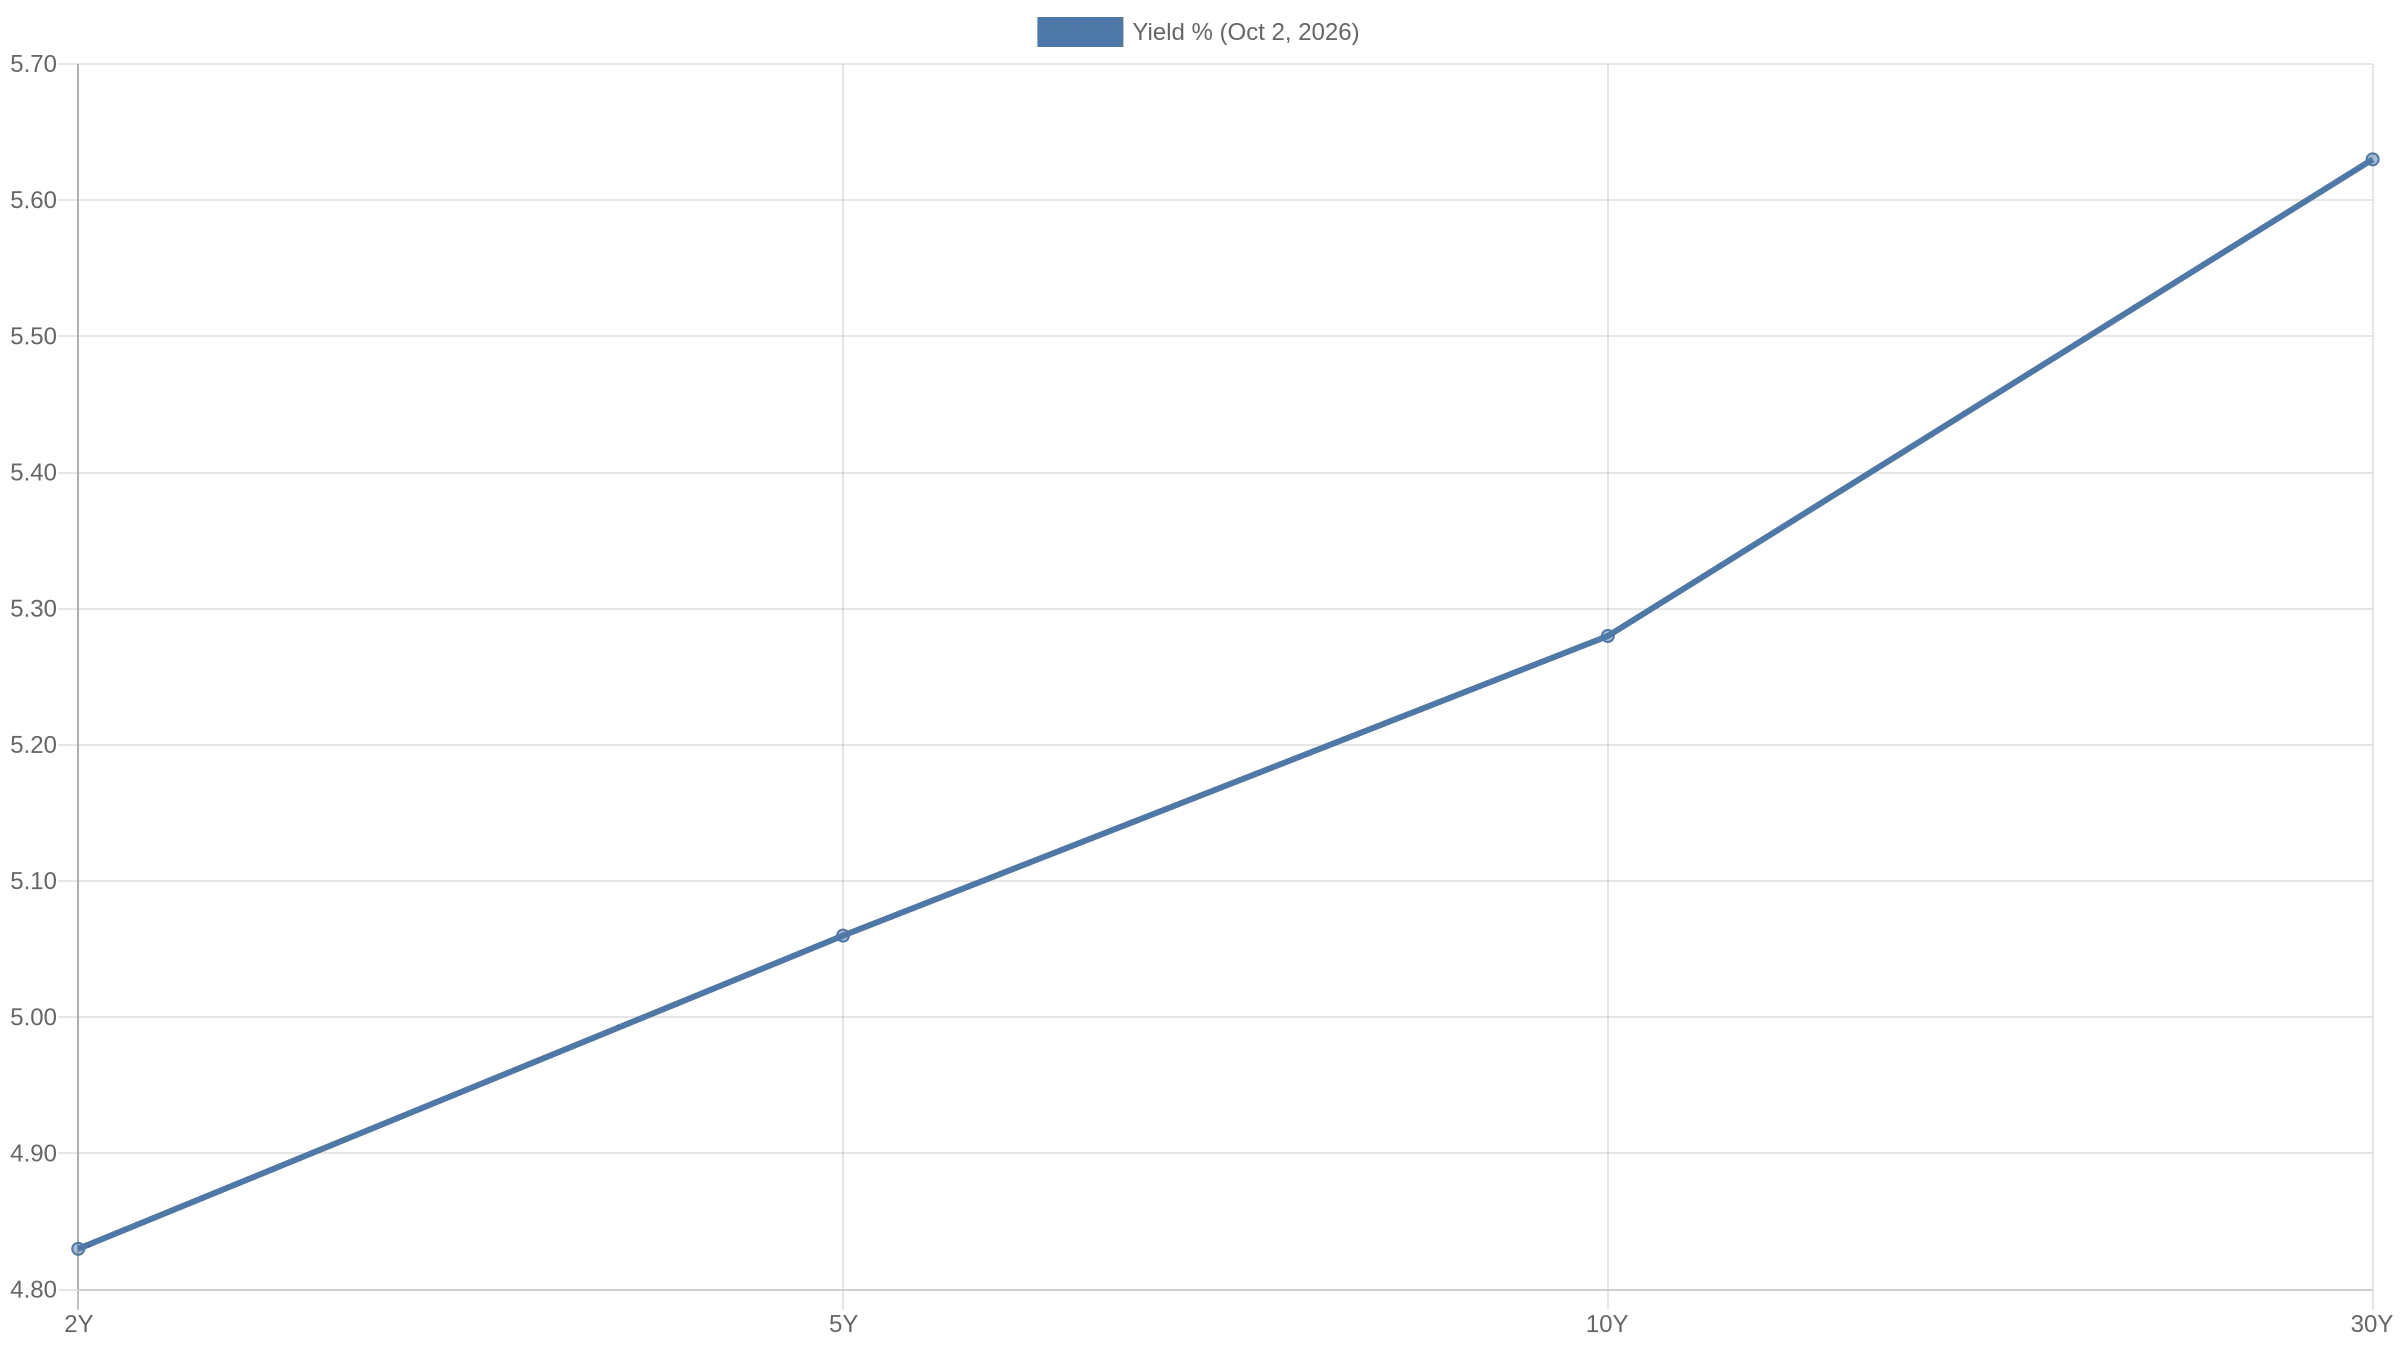
미국 국채 만기별 수익률. 출처: Federal Reserve H.15 공개 자료 기반 재구성
장기 구간까지 높은 금리가 유지되고 있다는 것은 시장이 단순히 연준의 다음 한두 번의 결정만 보는 것이 아니라 재정 부담, 장기 인플레이션 위험, 국채 공급 부담까지 같이 가격에 반영하고 있다는 뜻입니다.
이 환경은 성장주의 밸류에이션에 부담이지만, 나스닥이 최고치를 다시 만든 것은 현재 AI·대형 기술주의 이익 성장 기대가 금리 부담을 상쇄하고 있다는 의미로 볼 수 있습니다.
유가 하락은 당장은 증시에 도움
10월 5일 브렌트유는 배럴당 약 100.32달러, WTI는 약 89.43달러까지 내려왔습니다. 유가 하락은 소비자와 기업의 에너지 비용 부담을 낮추고 인플레이션 재상승 위험을 일부 완화하는 요인입니다.
어떤 업종을 같이 봐야 하나
대형 기술주는 실적 성장과 AI 투자 기대가 높은 금리를 버티게 해주고 있습니다. 은행·금융은 높은 금리가 이자수익에 도움을 줄 수 있지만, 신용비용 확대 여부를 함께 봐야 합니다. 소비·운송 업종에는 유가 하락이 부담 완화 요인입니다.
채권은 고용 둔화만 보고 장기채 강세를 기대하기에는 서비스 물가가 아직 강합니다. 물가 지표가 다시 높게 나오면 장기금리 변동성이 커질 수 있습니다.
다음으로 볼 일정
10월 7일에는 9월 FOMC 의사록이 공개됩니다. 9월 금리 인상 당시 위원들이 추가 긴축 필요성을 어느 정도로 봤는지 확인할 수 있습니다.
10월 14일에는 미국 9월 CPI가 예정되어 있고, 10월 27~28일에는 FOMC가 열립니다.
현재 시장에서는 10월 추가 인상 가능성이 크게 낮아졌지만 이후 물가가 강하게 나오면 기대는 다시 바뀔 수 있습니다.
정리
나스닥은 사상 최고치를 경신하고 있지만 미국 10년물은 5%대를 유지하고 있습니다. 고용은 둔화되는 반면 서비스 가격 압력은 강해지고 있습니다.
그래서 단순히 "고용이 약하니 금리 인상은 끝났다"라고 보기는 어렵습니다. 지금 주식시장을 지탱하는 가장 큰 힘은 대형 기술주의 이익 성장과 AI 투자 기대입니다.
이번 주에는 FOMC 의사록 → CPI → 장기금리 움직임 순서로 확인해볼 생각입니다.
이 글은 시장 상황을 정리한 개인적인 기록이며 특정 종목의 매수·매도를 권유하는 투자자문이 아닙니다.
참고자료
광고