광고
Executive Summary
AI 반도체를 더 만들 수 있느냐만큼, 그 반도체가 들어갈 데이터센터를 누가 어떤 돈으로 지을 것인가가 중요해졌습니다. 2026년 10월 12일 로이터에 따르면 브로드컴 CEO 혹 탄은 향후 AI 인프라 성장의 가장 큰 제약이 메모리보다 자본이 될 수 있다는 취지로 발언했습니다. 이는 메모리 수요가 끝났다는 뜻이 아니라 AI 인프라 구축의 금융 부담이 더 부각된다는 의미입니다.
브로드컴은 2026 회계연도 3분기 매출 295억9,100만 달러, AI 반도체 매출 167억 달러를 발표했습니다. AI 반도체 매출은 전년 동기 대비 221% 증가했습니다. 수요는 강하지만, 고객의 설비투자 자금과 수익 회수 속도는 별도 문제입니다.
이미지: ValueNLog AI 생성 합성 이미지. 자본과 AI 인프라를 대비해 표현한 개념적 장면으로 실제 행사 사진이 아닙니다.
핵심 지표 — 실적과 전망 구분
항목 | 수치 | 구분·기준 |
FY2026 3분기 전체 매출 | 295억9,100만 달러 | 확정, 분기 종료 2026-08-02 |
전체 매출 전년 동기 대비 | +86% | 확정, 2026-09-02 발표 |
AI 반도체 매출 | 167억 달러 | 회사 발표 |
AI 반도체 매출 증가율 | +221% | 전년 동기 대비 |
분기 잉여현금흐름 | 약 137억 달러 | 회사 발표 |
4분기 전체 매출 | 약 348억 달러 | 전망치 |
4분기 AI 반도체 매출 | 약 217억 달러 | 전망치 |
현금 및 현금성 자산 | 약 239억7,500만 달러 | SEC 10-Q, 2026-08-02 |
총 차입원금 | 약 610억7,900만 달러 | SEC 10-Q, 2026-08-02 |
브로드컴 회계연도는 달력상의 3분기와 다릅니다. 특히 4분기 수치는 이미 달성한 실적이 아닌 회사의 전망이라는 점을 구분해서 보겠습니다.
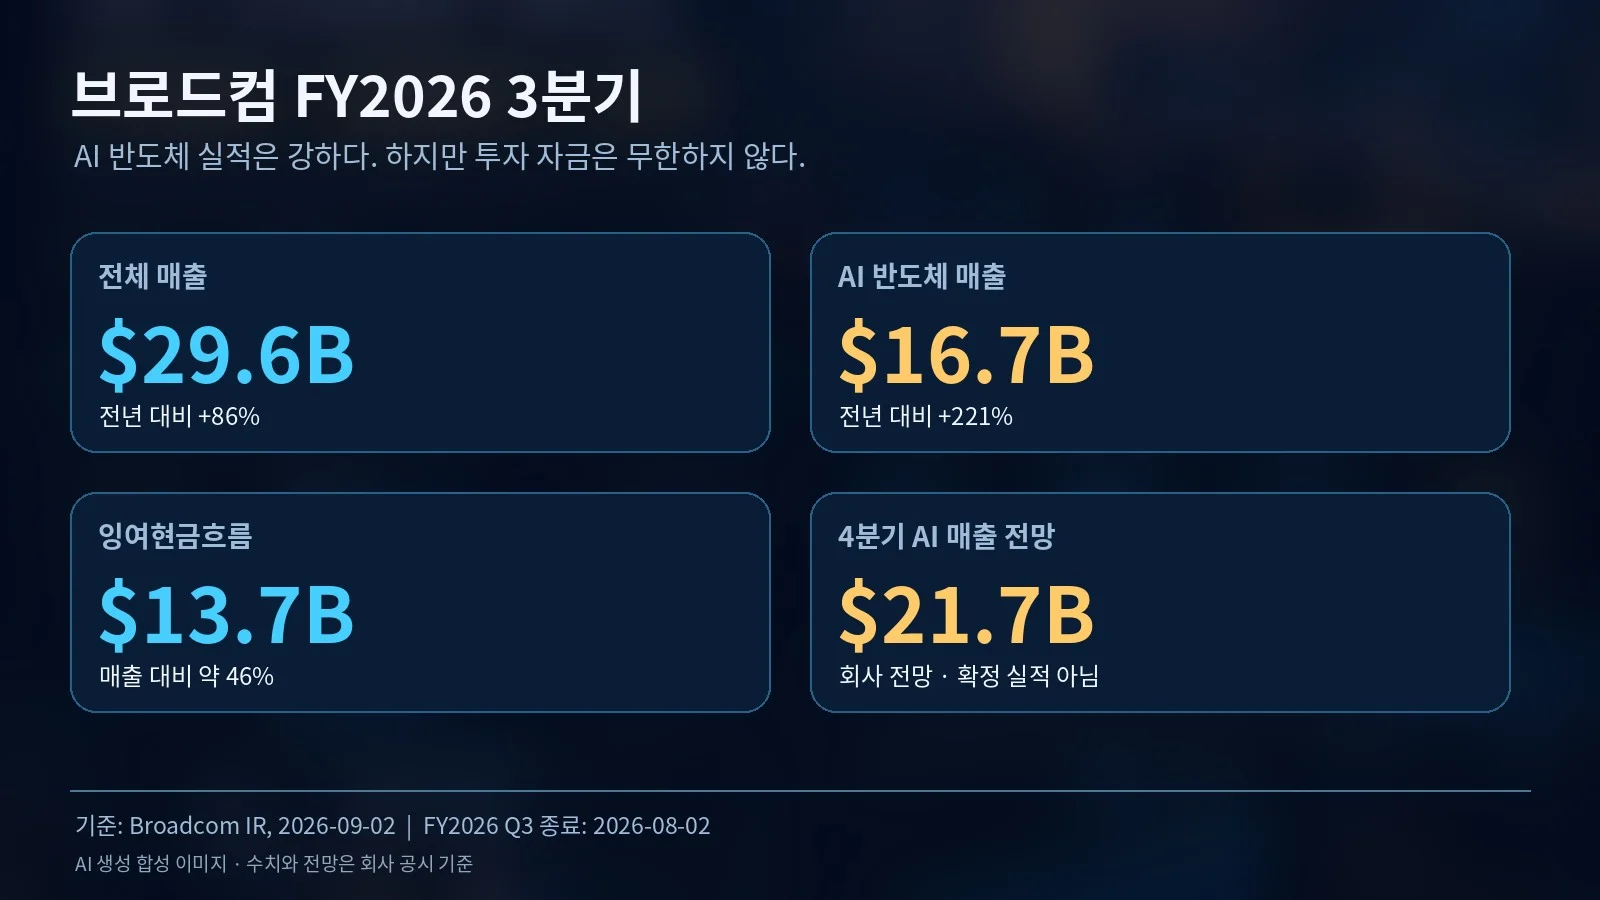
이미지: ValueNLog AI 생성 합성 인포그래픽. 실적 수치는 브로드컴의 2026년 9월 2일 발표 기준이며, 4분기는 전망입니다.
이슈 배경 — 칩 다음 병목은 자본
AI 인프라는 GPU 한 대만으로 완성되지 않습니다. 가속기와 네트워크, 서버·스토리지, 전력 인입과 변전, 냉각 설비, 건물 및 부지까지 같이 투자해야 합니다. 비용은 먼저 지출되지만 AI 서비스 매출과 현금 회수는 나중에 발생할 수 있습니다.
브로드컴 SEC 10-Q에는 금융 파트너와 함께 AI 인프라 투자를 지원하는 AI XPV 플랫폼이 설명되어 있습니다. 2028년까지 20GW를 넘는 컴퓨팅 용량을 지원한다는 플랫폼 목표도 나옵니다. 이는 20GW가 이미 건설·가동됐다는 확정 실적이 아닙니다. 공시에는 일부 구조에 잔존가치 보증 같은 조건부 의무가 생길 수 있다는 위험 설명도 들어 있습니다.
결국 주문 증가, 고객의 돈 조달, 데이터센터 가동, 투자 회수는 서로 다른 단계입니다. 금융 구조가 마련돼도 수익성·금리·프로젝트 일정 위험이 사라지는 것은 아닙니다.
광고
시장 반응 — 시점이 중요하다
이 원고는 2026년 10월 12일 한국시간 오후 7시 이전 자료를 기준으로 작성했습니다. 당시 미국 10월 12일 정규장 종가는 아직 정해지지 않았으므로, 이날 브로드컴 CEO 발언이 미국 주가 종가를 움직였다고 단정할 수 없습니다. 이후 실제 거래 가격과 추가 공시를 따로 살펴봐야 합니다.
산업적으로는 관심의 초점이 칩 공급 확대에서 고객사의 CAPEX와 현금흐름, 데이터센터 가동률로 넓어지고 있습니다. 마벨 역시 투자자 행사에서 장기 데이터센터 사업 목표를 제시했지만 이는 미래 전망으로 실제 달성 매출과 구분할 필요가 있습니다.
업종별 영향
맞춤형 AI 반도체·네트워킹: 자체 AI 가속기와 고속 통신망 확대는 브로드컴·마벨 등에 기회입니다. 반대로 고객의 설비투자 연기는 출하 일정을 늦출 수 있습니다.
파운드리·첨단 패키징: 설계 수요가 실제 생산 주문으로 연결돼야 실적이 됩니다. 공급능력 증설과 고객 양산 사이에는 시간 차이가 있습니다.
HBM·메모리: 메모리가 여전히 중요한 것은 변함없습니다. 메모리 병목이 끝났다고 단정하지 말고 고객 인증, 수율, 가격, 실출하량을 따로 확인해야 합니다.
데이터센터·전력·냉각: 설비 확장은 관련 장비·인프라 산업의 기회지만, 전력망 연결과 인허가·시공이 지연되면 수익화도 늦어집니다.
AI 모델·서비스: 유료 사용량이 빠르게 확대되면 투자 부담을 흡수할 수 있습니다. 다만 모델 운영비와 금융비용이 매출보다 빨리 증가하면 수익성이 나빠질 수 있습니다.
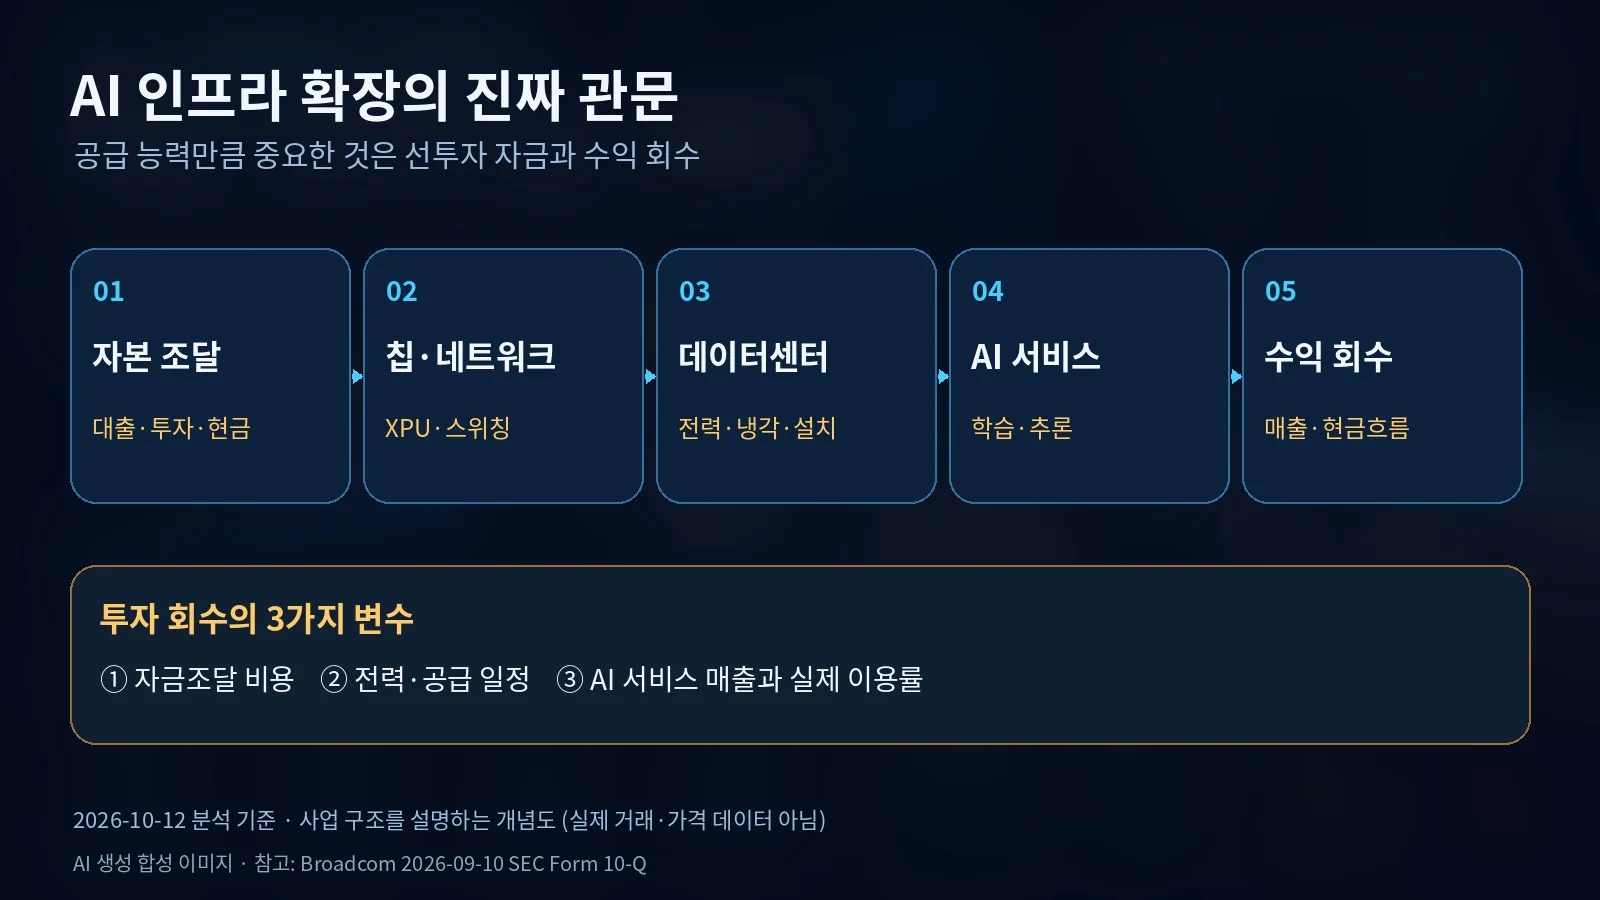
이미지: ValueNLog AI 생성 합성 개념도. AI 인프라 투자·자금조달·수익 회수 단계를 설명하며 실제 기업별 거래금액이나 주가가 아닙니다.
위험 및 반대 시나리오
A. 긍정적 시나리오: AI 매출과 이용률 증가가 CAPEX를 뒷받침하고 자금조달 금리가 안정되면 반도체 발주와 데이터센터 건설이 계속 확대될 수 있습니다.
B. 부정적 시나리오: 고금리, 대규모 차입, 데이터센터 저가동률이나 전력 인입 지연이 겹치면 고객은 설비투자를 연기할 수 있습니다. 이는 당장 수요 소멸보다는 출하 시기 지연으로 나타날 수 있습니다.
C. 업종별 차별화: AI 시스템 투자는 강하더라도 범용 메모리나 일반 기업 IT 수요는 다른 흐름을 보일 수 있습니다. AI 업황 하나로 반도체 업종 전체를 동일하게 판단하기 어렵습니다.
후속 일정 및 체크포인트
브로드컴 2026 회계연도 4분기 실적과 AI 반도체 매출 가이던스 달성 여부
후속 SEC 공시의 AI XPV 금융 파트너·보증·위험 요인 변화
주요 클라우드 기업의 CAPEX, 감가상각, AI 매출, 데이터센터 가동률
맞춤형 XPU·네트워킹·HBM·첨단 패키징 출하 추세
10월 12일 미국 시장 정규장 이후 실제 주가·거래량 확인
정리
브로드컴 CEO 발언은 AI 인프라를 만들 기술이 있어도 이를 실제로 설치할 돈과 투자금 회수 구조가 필요하다는 이야기로 이해할 수 있습니다. 브로드컴 자체의 AI 반도체 매출은 빠르게 성장하고 있지만, 최종 고객의 투자 여력까지 무한하다는 뜻은 아닙니다.
앞으로 AI 산업을 볼 때 GPU·HBM 공급량만이 아니라 자본비용과 계약 구조, 전력 연결, 실제 사용률과 현금흐름도 같이 살펴봐야겠습니다.
이 글은 공개 공시와 보도를 바탕으로 작성한 산업 분석이며 투자 권유나 매수·매도 추천이 아닙니다.
출처
광고