광고
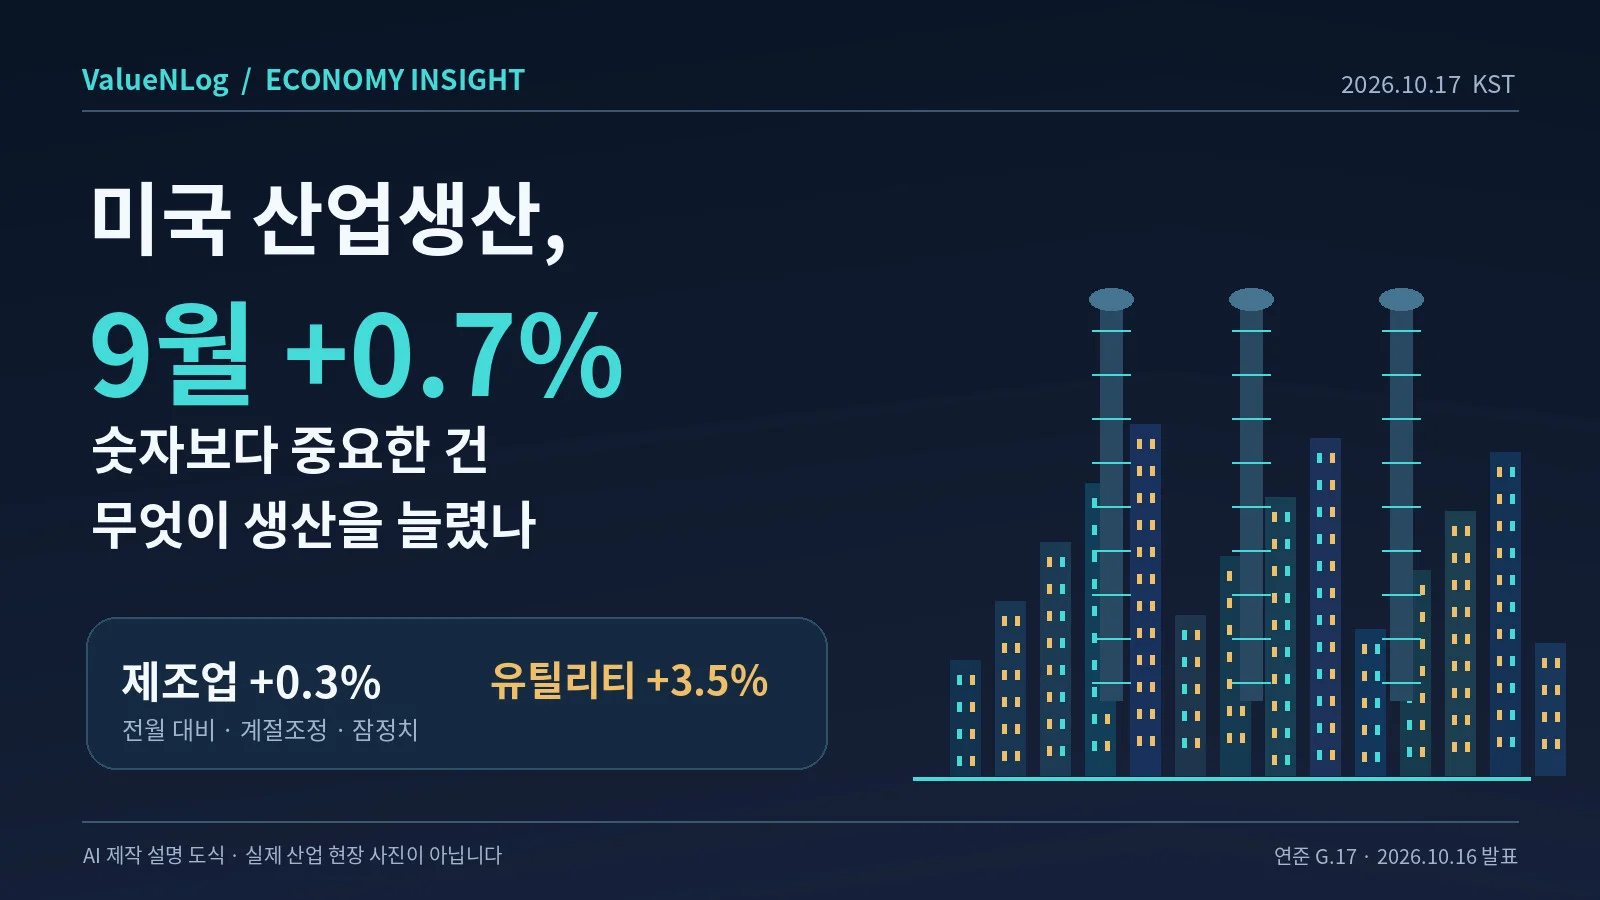
AI 생성 합성 설명 도식. 실제 공장 사진이나 시세 화면이 아닙니다. Fed G.17(2026-10-16) 기준.
산업생산이 늘었다는데 제조업도 그만큼 좋아졌을까?
미국 연방준비제도(Fed)가 2026년 10월 16일 발표한 9월 산업생산은 전월 대비 0.7% 증가했습니다. 그러나 제조업 생산은 0.3%, 유틸리티는 3.5%, 광업은 0.2% 늘었습니다. 전체 지표와 개별 업종의 움직임은 구분해야 합니다. 9월 수치는 잠정치이며 향후 수정될 수 있습니다.
이번 글은 9월 산업생산 통계 분석이지 10월 16일 미국 주식시장 종가 분석이 아닙니다. Fed 발표는 미국 동부시간 10월 16일 오전 9시 15분(EDT), 한국시간 같은 날 오후 10시 15분이었습니다.
핵심 수치
지표 | 2026년 9월 | 비교 기준 |
|---|---|---|
전체 산업생산 | +0.7% | 전월 대비, 계절조정, 잠정 |
제조업 생산 | +0.3% | 전월 대비, 계절조정, 잠정 |
유틸리티 생산 | +3.5% | 전월 대비, 계절조정, 잠정 |
광업 생산 | +0.2% | 전월 대비, 계절조정, 잠정 |
전체 설비가동률 | 76.9% | 생산능력 대비 |
장기 평균 가동률 | 79.4% | 1972~2025년 평균 |
3분기 제조업 생산 | +0.7% | 전 분기 대비 연율 환산 |
출처: Fed G.17 공식 발표.
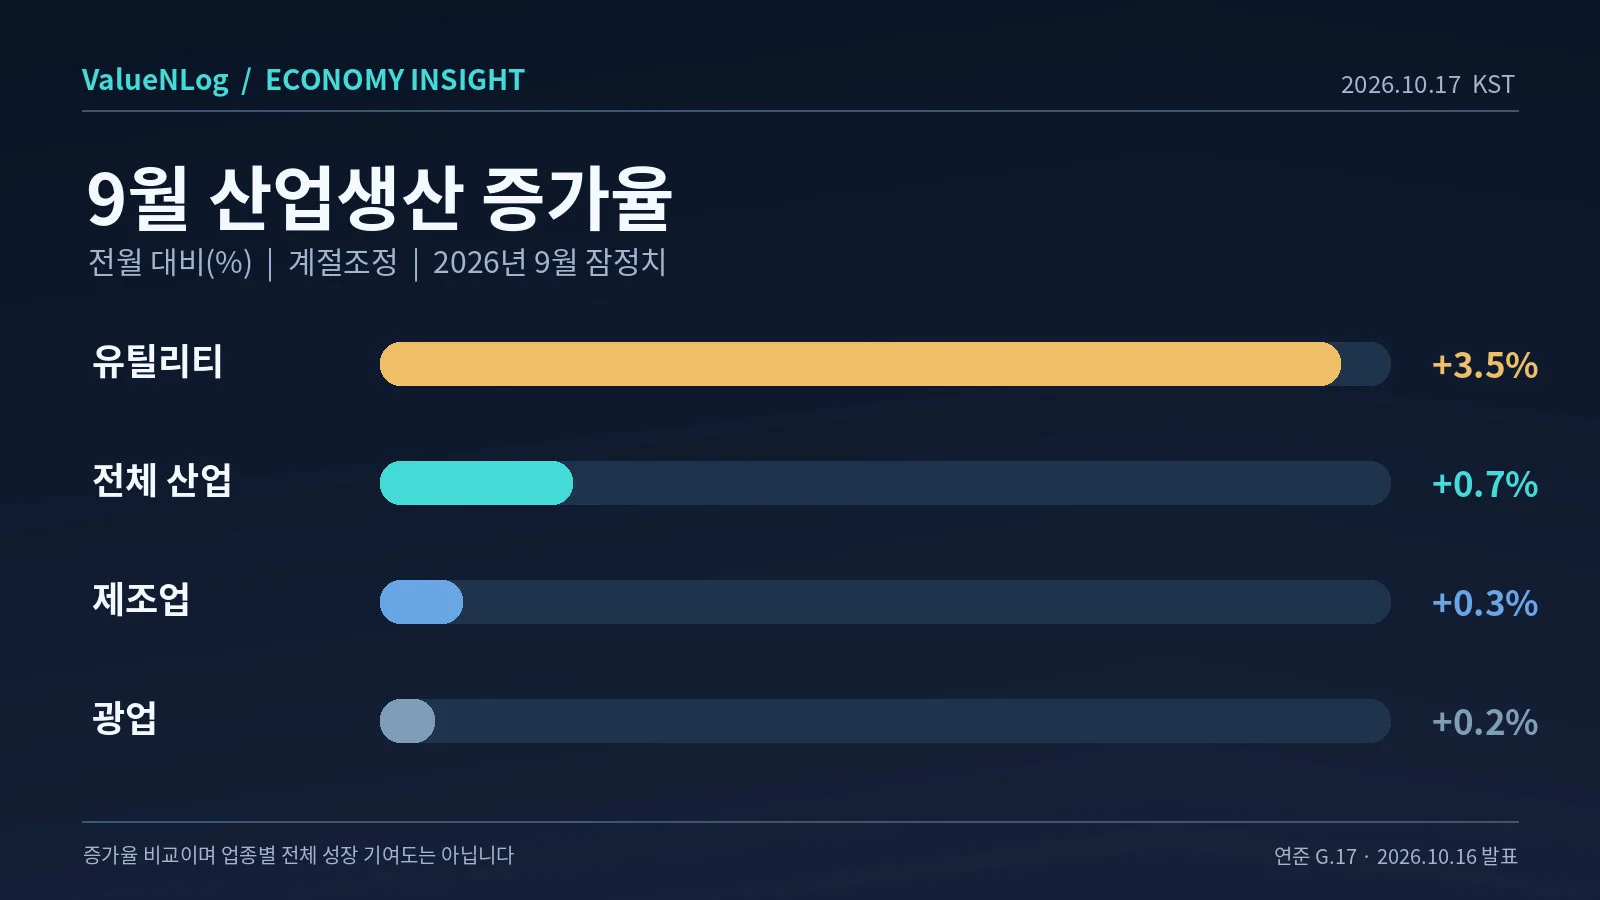
AI 생성 합성 비교 도식. 표시 수치는 업종별 전월 대비 증가율이며 전체 증가분에 대한 기여도가 아닙니다.
유틸리티 +3.5%가 제조업 +0.3%보다 크다고 해서 유틸리티가 생산 증가에 10배 이상 기여했다는 뜻은 아닙니다. 전체 산업생산은 업종별 가중치를 반영하기 때문입니다.
한 달의 반등과 분기의 흐름은 다르다
광고
제조업 생산은 9월에 전월 대비 0.3% 증가했지만, 3분기 제조업 생산 증가율은 연율 환산 0.7%에 그쳤습니다. Reuters에 따르면 2분기 연율 환산 증가율은 5.6%였습니다. 3분기 0.7%는 해당 분기에 실제로 0.7% 늘었다는 의미가 아니라 분기 증가 속도를 연율로 환산한 값입니다.
전체 산업 설비가동률 76.9%는 장기 평균 79.4%보다 2.5%포인트 낮습니다(79.4 - 76.9 = 2.5). 제조업 가동률은 75.9%로 제조업 장기 평균 78.2%보다 2.3%포인트 낮습니다.
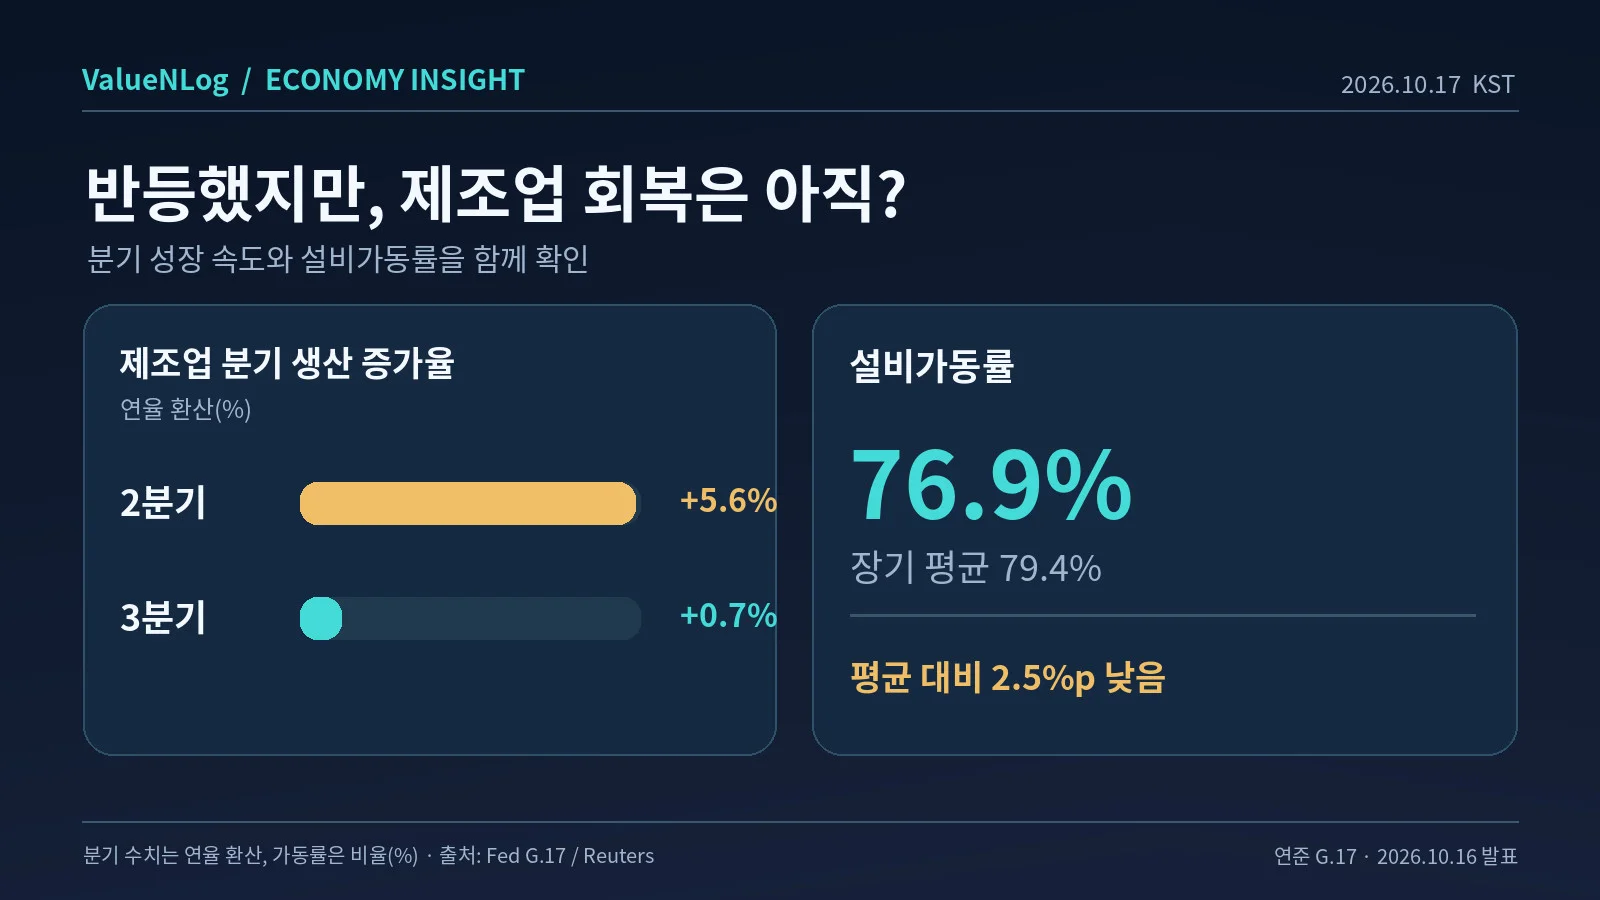
AI 생성 합성 비교 도식. 분기 생산 증가율은 연율 환산, 설비가동률은 비율(%)로 단위가 다릅니다. 자료: Fed G.17 및 Reuters.
반도체는 강한데 다른 제조업도 같은가?
Fed와 Reuters에 따르면 3분기 반도체 및 관련 전자부품 생산은 28.4% 증가했습니다. 이는 3분기 생산 변화이며 9월 월간 증가율이나 기업 매출 증가율이 아닙니다. 반면 9월 자동차·부품 생산은 전월 대비 3.0% 감소했습니다. AI 인프라 투자에 힘입은 일부 업종의 성장과 제조업 전체의 회복을 동일시해서는 안 됩니다.
시장 반응과 업종 영향
확정 사실: 산업생산 +0.7%, 제조업 +0.3%, 유틸리티 +3.5%, 가동률 76.9%는 Fed 통계입니다.
해석: 제조업 개선은 경기 둔화 우려를 줄일 수 있지만, 높은 유가와 차입비용이 지속된다면 기업 수익성에는 부담이 될 수 있습니다. 강한 경제지표가 금리 인하 기대를 낮추는 방향으로 해석될 가능성도 있습니다. 그러나 산업생산 발표 하나만으로 특정 주가지수의 움직임이나 향후 연준 금리 결정을 단정할 수 없습니다.
개인적인 생각 / 시장 해석
저라면 이번 +0.7%라는 숫자만 보고 미국 제조업이 본격적으로 회복했다고 판단하지 않을 것 같습니다. 제조업 증가율이 0.3%라는 점, 3분기 성장 속도가 연율 0.7%로 둔화됐다는 점, 설비가동률이 장기 평균보다 낮다는 점이 더 눈에 들어옵니다. 다음 발표에서는 제조업의 연속 증가 여부와 자동차 등 약한 업종의 회복, 가동률 격차 축소를 함께 확인하고 싶습니다.
상반된 시나리오와 위험
회복 확대: 제조업 증가가 이어지고 자동차 등 취약 업종과 설비가동률이 함께 개선된다면 산업 전반의 회복 가능성이 높아집니다.
일시적 반등: 유틸리티 생산 증가가 잦아들고 제조업이 다시 정체되면 9월 전체 산업생산 증가만으로 지속적인 개선을 주장하기 어렵습니다.
업종 차별화: 반도체 생산은 강하지만 전통 제조업이 약하다면 단일한 경기 회복보다 산업별 차별화로 보는 편이 적절합니다.
다음에 확인할 자료
Fed의 다음 월간 G.17 발표는 2026년 11월 17일 미국 동부시간 오전 9시 15분(EST), 한국시간 11월 17일 오후 11시 15분으로 안내되어 있습니다. 향후 통계 수정 및 연간 개정 가능성도 고려해야 합니다.
정리
9월 산업생산 +0.7%는 월간 반등이지만, 제조업 +0.3%, 3분기 제조업 연율 +0.7%, 장기 평균보다 2.5%포인트 낮은 가동률을 함께 보면 산업 전반의 강한 회복으로 단정하기는 어렵습니다.
이 글은 정보 제공용 분석이며 투자 권유가 아닙니다. 통계는 추후 수정될 수 있습니다.
출처
광고