광고
2026년 10월 21일 미국 증시 장 마감 후 발표된 테슬라의 3분기 실적에는 서로 다른 방향의 숫자가 나란히 등장했다. 매출은 280억 4,600만 달러로 전년 같은 분기와 사실상 같았고, GAAP 영업이익은 7억 1,800만 달러로 크게 줄었다. 그런데 잉여현금흐름(Free Cash Flow·FCF)은 15억 3,100만 달러 흑자였다. 직전 분기에는 10억 9,200만 달러 적자였다.
흑자라는 결과보다, 그 흑자가 어떤 비용과 현금의 이동으로 만들어졌는지가 더 중요하다. 테슬라가 공시한 2025년 3분기, 2026년 2분기·3분기 수치를 함께 놓고 보면 영업 성과의 개선과 설비투자 집행의 속도 변화를 구분할 수 있다. 단위는 별도 표시가 없다면 *백만 미국 달러(USD)*이며, 회사가 공시한 미감사 분기 자료를 기준으로 했다.
2026년 3분기 테슬라 실적과 현금흐름을 설명하는 네이비 컨셉 이미지 — AI 생성 합성 이미지. 실차 및 테슬라 시설의 사진이 아닌 시각적 개념도.
핵심 질문: 매출이 제자리인데 FCF가 플러스로 돌아온 이유
2026년 3분기 테슬라의 영업활동현금흐름은 62억 6,300만 달러, 설비투자(CAPEX)는 47억 3,200만 달러였다. 회사가 사용한 정의대로 FCF = 영업활동현금흐름 − CAPEX를 적용하면 15억 3,100만 달러가 나온다. 반면 2026년 2분기에는 영업활동현금흐름 46억 9,700만 달러보다 CAPEX 57억 8,900만 달러가 많아 FCF가 마이너스였다.
직전 분기와 비교한 FCF 개선분은 정확히 26억 2,300만 달러다. 이 차이를 분해하면 다음과 같다.
영업활동현금흐름 증가: 6,263 − 4,697 = +1,566
분기 CAPEX 감소 효과: 5,789 − 4,732 = +1,057
FCF 전체 개선: 1,566 + 1,057 = +2,623
개선분의 59.7%는 영업현금 유입 증가, 나머지 40.3%는 설비투자 지출 감소에 해당한다. 이 둘을 구분하지 않고 '현금창출력이 좋아졌다'고만 읽으면 실제 변화를 절반쯤 놓친다. 분기 간 유입 증가에는 운전자본 시점과 일회성 변화가 있을 수 있으므로 현금 유입 전부를 영구적인 수익력 향상으로 보기도 어렵다.
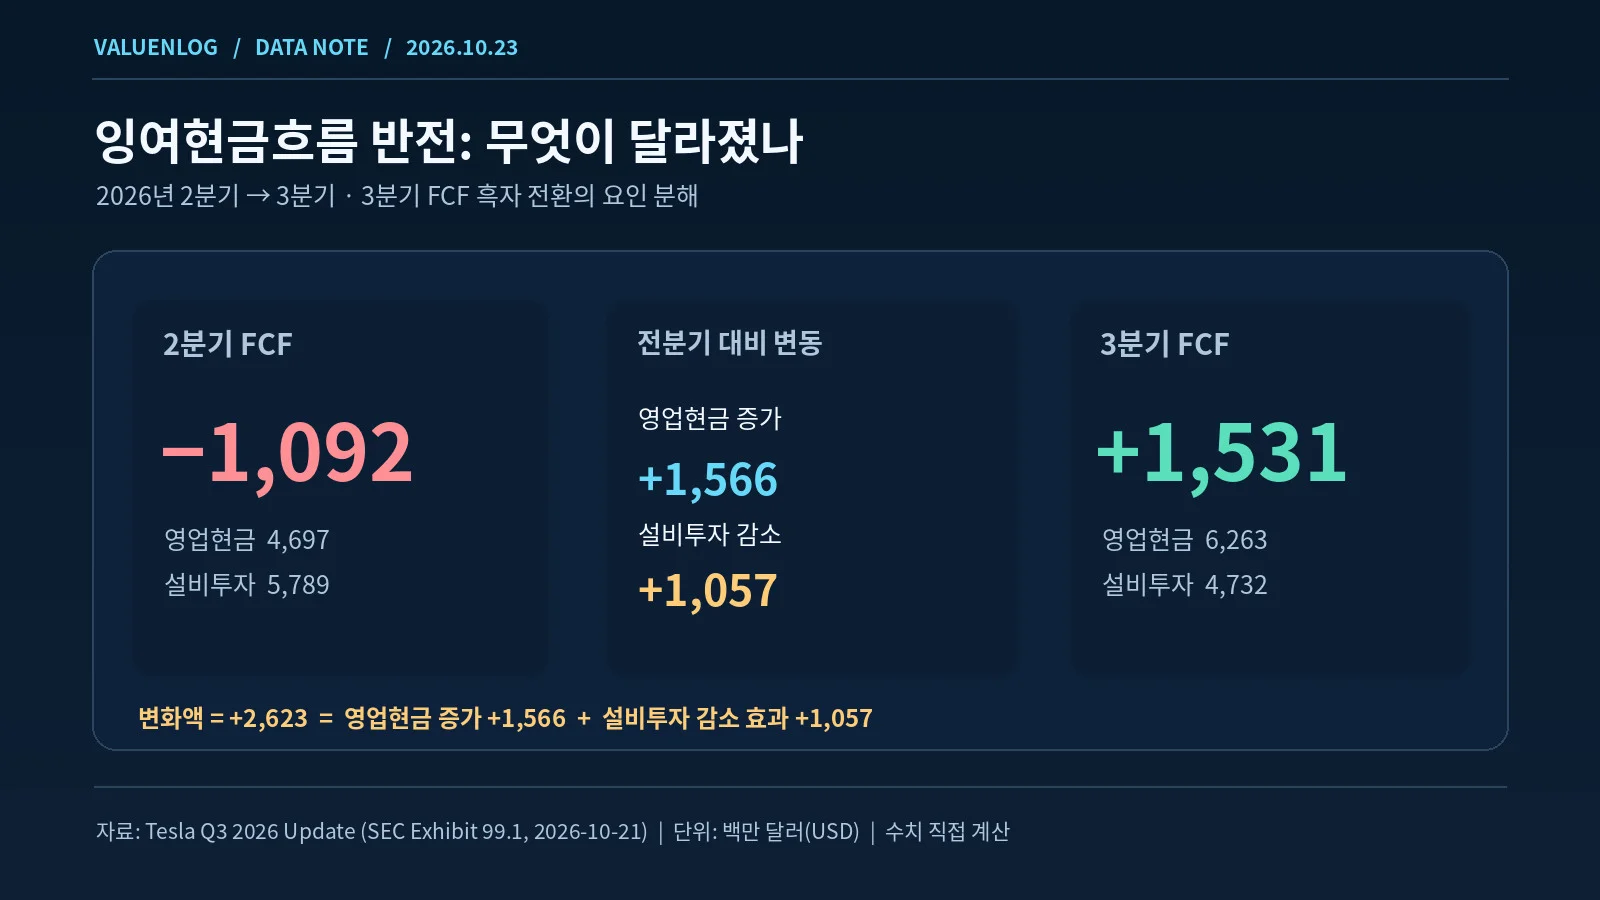
테슬라 2026년 2분기에서 3분기로의 잉여현금흐름 변화: 영업현금 증가 1,566과 설비투자 감소 효과 1,057, 단위 백만 달러.
더 흥미로운 비교는 전년 동기다. 2025년 3분기와 2026년 3분기의 영업활동현금흐름은 각각 6,238과 6,263으로 사실상 동일하다. 그러나 같은 기간 CAPEX가 2,248에서 4,732로 2,484 증가하면서 FCF는 3,990에서 1,531로 2,459 감소했다. 전년 동기 대비 FCF 악화는 수식상 CAPEX 증가가 거의 전부 설명한다. 올해 3분기 흑자 자체는 사실이지만, 작년 같은 분기보다 투자 부담이 두 배 넘게 커진 것도 사실이다.
매출이 비슷해 보이는 이유: 자동차·에너지 감소를 서비스가 메웠다
광고
전체 매출은 2025년 3분기 28,095에서 2026년 3분기 28,046으로 49 감소했다. 감소율은 약 **0.17%**여서 공시상의 전년 대비 변동은 반올림하면 0%다. 그러나 부문별로 나누면 전혀 다른 흐름이 드러난다.
매출 구분 | 2025년 3분기 | 2026년 3분기 | 전년 동기 증감 |
|---|---|---|---|
자동차 | 21,205 | 20,560 | −645 (−3.0%) |
에너지 발전·저장 | 3,415 | 2,881 | −534 (−15.6%) |
서비스 및 기타 | 3,475 | 4,605 | +1,130 (+32.5%) |
총매출 | 28,095 | 28,046 | −49 (−0.17%) |
직접 계산하면 −645 −534 +1,130 = −49다. 자동차와 에너지에서 합계 11억 7,900만 달러 줄어든 매출을 서비스·기타 부문의 11억 3,000만 달러 증가가 대부분 상쇄한 구조다. 분기 매출이 평평해졌다고 해서 모든 사업이 정체됐다고 볼 수도, 특정 사업의 급성장만 보고 전사 실적을 낙관할 수도 없는 이유다.
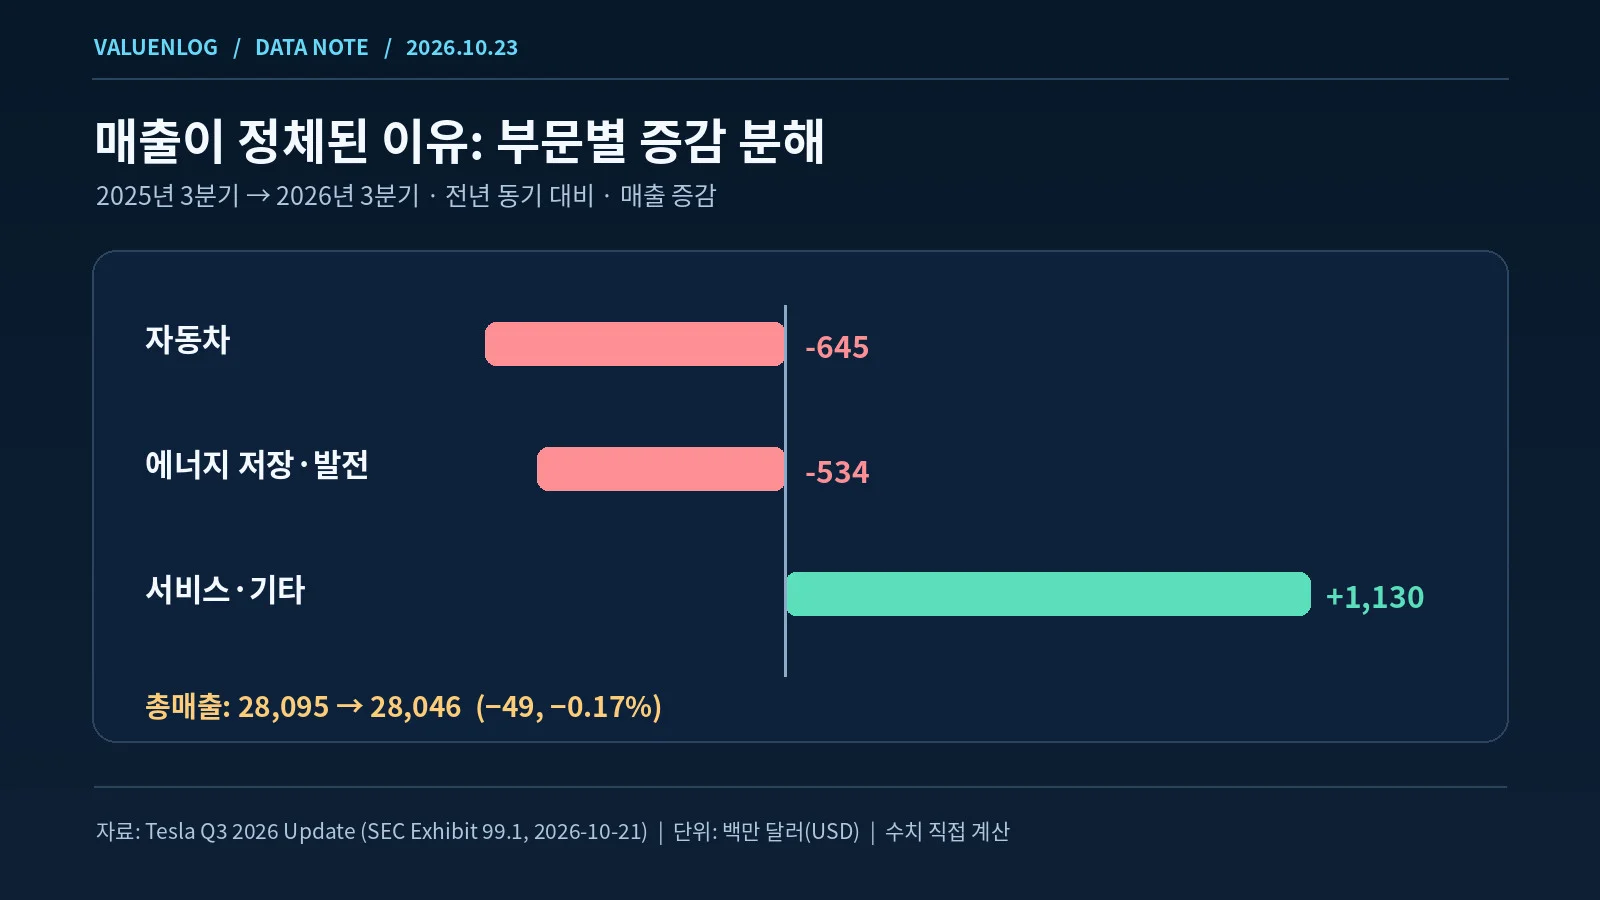
테슬라 2025년 3분기 대비 2026년 3분기 매출 증감: 자동차 −645, 에너지 −534, 서비스·기타 +1,130, 전체 −49. 단위 백만 달러.
자동차 인도량은 2026년 3분기 486,532대였고, 에너지저장장치 배치량은 13.7GWh였다. 그렇지만 인도·배치량만으로 분기 매출이나 사업부문의 단위 가격을 역산하는 것은 위험하다. 차량 제품 믹스, 리스, 가격, 재고·인도 시점, 에너지 사업의 인식 기준 등이 함께 작용한다. 특히 배치량(GWh)과 재무제표 매출(달러)은 동일한 회계 척도가 아니다. 에너지 사업 매출이 전년보다 감소했다는 수치 하나로 배치량 증가가 곧바로 수익성 개선으로 연결됐다고 주장할 수 없다.
매출총이익은 늘었는데 영업이익은 왜 줄었을까
영업이익 감소의 원인을 매출총이익과 영업비용으로 나눠 보면 더 명확해진다.
GAAP 손익 항목 | 2025년 3분기 | 2026년 3분기 | 변동 |
|---|---|---|---|
매출총이익 | 5,054 | 5,494 | +440 |
영업비용 | 3,430 | 4,776 | +1,346 |
영업이익 | 1,624 | 718 | −906 |
영업이익률 | 5.8% | 2.6% | 약 −3.2%p |
GAAP 보통주 귀속 순이익 | 1,373 | 787 | −586 |
영업이익 변동 = 매출총이익 증가(+440) − 영업비용 증가(+1,346) = −906. 매출총이익은 전년보다 8.7% 늘었지만 영업비용이 39.2% 증가하면서 개선 효과를 크게 넘어섰다. 실제 영업이익은 약 55.8% 감소했다.
여기서 한 가지는 구분해야 한다. 회사의 전체 GAAP 매출총이익률은 18.0%에서 19.6%로 올라갔다. 하지만 매출총이익률 상승과 영업이익률 상승은 같은 말이 아니다. AI·로보틱스·신규 차량 관련 연구개발과 각종 영업비용 증가는 매출총이익의 개선 효과를 상쇄할 수 있다. 다만 이번 영업비용 증가분을 사업별로 정확히 나누려면 공시의 추가 항목을 확인해야 한다. 이는 성장 투자가 무조건 실패했다는 뜻이 아니라, 그 비용을 정당화할 향후 매출과 이익 실현 여부를 따로 추적해야 한다는 뜻이다.
2026년 CAPEX 전망 조정, '투자 포기'일까 '집행 시점 변경'일까
2026년 2분기 10-Q에서 회사는 연간 CAPEX가 250억 달러를 초과할 것으로 예상했다. 3분기 10-Q에서는 예상액을 200억 달러 초과로 조정했다. 따라서 이를 '정확히 200억 달러로 확정'했다거나 '25% 삭감 확정'이라고 표현하면 공시 문구보다 단정적인 해석이 된다. 이는 전망치의 기준선 변경이다.
공시된 2026년 1~3분기의 분기 CAPEX를 더하면 2,493 + 5,789 + 4,732 = 13,014다. 새 연간 전망이 '200억 달러 초과'라는 문구를 충족하려면 단순 계산으로 4분기 CAPEX가 6,986을 넘어야 한다. 이전 '250억 달러 초과' 기준이었다면 같은 식으로 4분기 지출이 11,986을 초과해야 했다. 이 숫자들은 회사의 4분기 가이던스가 아니라 독자가 전망의 규모를 이해하기 위한 역산값이다. 실제 연간 CAPEX는 프로젝트 우선순위, 발주·납품 시점, 전력·부지 및 공급망 조건에 따라 달라질 수 있다.
단기적으로 집행을 늦추면 FCF는 개선될 수 있다. 그러나 로보택시·로봇·배터리·AI 데이터센터 생산능력 구축이 지연되면 미래 매출 창출 시점도 늦춰질 수 있다. 반대로 설비 투자 방식의 효율화로 동일한 사업 목표를 더 적은 자금으로 달성한다면 긍정적일 수 있다. 이번 분기 실적만으로 어느 시나리오가 맞는지 결정할 수는 없다.
무엇을 더 확인할까
이 실적에서 제가 중요하게 보는 관찰 지점은 단순 주가 반응이 아니라 현금흐름과 운영성과의 일관성이다. 다음 분기에는 영업비용 증가율이 낮아지는지, 서비스 매출이 안정적인 이익에 기여하는지, 에너지 사업 매출과 배치량의 회계상 차이가 어떻게 설명되는지 확인할 필요가 있다. 연간 CAPEX 전망의 집행률을 계속 대조하는 것도 중요하다.
특히 2026년 3분기 현금흐름 흑자는 분명 긍정적이다. 다만 전년 동기와 비교하면 영업현금흐름은 거의 제자리이고 설비투자 규모만 크게 늘었다. 현금흐름 흑자 여부 하나로 테슬라의 AI·로보틱스 전환이 성공 또는 실패했다고 단정하기보다, 어떤 사업이 투자비를 회수하기 시작하는지를 확인하는 편이 더 유용하다.
같은 자본집약적 기술산업의 맥락이 궁금하다면 브로드컴 AI 인프라 자금조달 분석과 비교해 읽어도 좋다. 브로드컴은 고객사의 자본조달 구조를, 테슬라는 개별 기업의 현금흐름과 투자 집행을 살펴보는 사례라는 차이가 있다.
이 글은 공개된 공시를 바탕으로 작성한 산업·기업 재무 분석입니다. 특정 종목의 매수·매도 권유나 수익 보장이 아니며, 분기 자료와 경영진 전망의 불확실성을 고려해야 합니다.
자료 출처
Tesla, Q3 2026 Update, SEC Form 8-K Exhibit 99.1, 2026-10-21 — 분기 매출, 영업이익, 현금흐름 및 CAPEX 비교의 기준.
Tesla, Q3 2026 Financial Results announcement, 2026-10-21 — 발표 일자 확인.
Tesla, Q2 2026 Form 10-Q — 종전 연간 CAPEX 전망(250억 달러 초과).
Tesla, Q3 2026 Form 10-Q (Investor Relations) — 수정된 연간 CAPEX 전망(200억 달러 초과).
Tesla, Third Quarter 2026 Production, Deliveries & Deployments, 2026-10-02 — 차량 인도 및 에너지 배치량 기준.
광고