광고
ValueNLog 기업·산업 심층 리포트 | 기준일: 2026년 10월 27일 (KST) 기업: United Parcel Service (NYSE: UPS) / 실적기간: 2026년 7~9월 / 발표일: 2026년 10월 27일 미국 동부 오전 6시(한국시간 오후 7시) 금액 단위: 별도 표시가 없으면 백만 미국 달러(USD). 전년 대비는 2025년 3분기와 비교. 실제 실적과 회사 전망, GAAP과 Non-GAAP 지표는 구분한다.
Executive Summary — 매출은 성장했는데 수익성은 왜 내려갔을까?
UPS는 2026년 3분기에 **매출 228억 5,300만 달러(전년 대비 +6.7%)**를 발표했다. 국내배송·국제배송·공급망 솔루션 세 사업의 매출은 모두 늘었지만, 연결 조정 영업이익은 21억 3,200만 달러에서 20억 5,400만 달러로 3.7% 감소했다. 매출 회복을 전사적인 수익성 회복으로 그대로 연결하면 놓치는 신호가 있다.
ValueNLog의 자체 계산으로 전체 매출 증가액 14억 3,800만 달러를 분해하면 미국 국내배송 44.9%, 국제배송 23.2%, 공급망 솔루션 31.9%다. 반면 조정 영업이익은 미국 국내배송 +1억 2,900만 달러, 국제배송 +5,500만 달러, 공급망 솔루션 −2억 6,200만 달러였다. 미국·국제 배송사업의 개선을 공급망 사업의 이익 감소가 넘어섰다.
다만 지난해 공급망 솔루션에는 세일앤리스백 관련 3억 3,000만 달러의 세전 이익이 포함됐고, 올해에는 1억 8,200만 달러의 영업권 손상차손이 있었다. 따라서 이익 감소가 고스란히 반복 사업의 경쟁력 저하를 의미하는 것은 아니다. 이번 보고서는 사업부별 성장 기여도 → 이익 브리지 → 일회성 항목 → 아시아 물류망과 연간 전망 순서로 해석한다.
UPS 자동화 화물 허브를 주제로 제작한 AI 생성 합성 이미지. 실제 UPS 물류센터나 특정 시점의 사진이 아니다.
1. 핵심 실적 요약 — 확정치와 조정치를 구분
항목 | 2025년 Q3 | 2026년 Q3 | 전년 동기 변화 |
|---|---|---|---|
연결 매출 ($M) | 21,415 | 22,853 | +1,438 (+6.7%) |
GAAP 영업이익 ($M) | 1,804 | 1,744 | −60 (−3.3%) |
Non-GAAP 조정 영업이익 ($M) | 2,132 | 2,054 | −78 (−3.7%) |
GAAP 영업이익률 | 8.4% | 7.6% | −0.8%p |
Non-GAAP 조정 이익률 | 10.0% | 9.0% | 약 −1.0%p |
GAAP 순이익 ($M) | 1,311 | 1,163 | −148 (−11.3%) |
GAAP 희석 EPS | $1.55 | $1.37 | −11.6% |
조정 희석 EPS | $1.74 | $1.69 | −2.9% |
전사 GAAP 영업이익은 전년 동기보다 6,000만 달러 줄었고, Non-GAAP 조정 영업이익은 7,800만 달러 줄었다. 두 수치는 동일하지 않다. 회사가 조정 영업이익에서 제외한 비용·손익 항목과 보고서 기준이 다르기 때문이다.
올해의 GAAP 희석 주당순이익(EPS)은 1.37달러, Non-GAAP 조정 EPS는 1.69달러로, 모두 전년도보다 감소했다. 조정 EPS 1.69달러가 시장 기대치 약 1.63달러를 웃돈 점은 긍정적이지만, 컨센서스 상회와 전년 대비 실적 성장은 별개라는 사실을 구분할 필요가 있다.
2. 매출 증가분 14억 3,800만 달러의 출처
사업부 | 2025 Q3 매출($M) | 2026 Q3 매출($M) | 증가액($M) | 성장 기여도 |
|---|---|---|---|---|
미국 국내배송 | 14,220 | 14,865 | +645 | 44.9% |
국제배송 | 4,673 | 5,007 | +334 | 23.2% |
공급망 솔루션 | 2,522 | 2,981 | +459 | 31.9% |
합계 | 21,415 | 22,853 | +1,438 | 100.0% |
645 + 334 + 459 = 1,438이며, 기여도는 각 사업부의 매출 증가액 ÷ 1,438 × 100으로 계산했다. 예를 들어 미국 국내배송의 기여도는 645 ÷ 1,438 = 44.9%, 공급망 솔루션은 459 ÷ 1,438 = **31.9%**다. 이는 전체 매출에 대한 구성비가 아니라 성장분에 대한 구성비다.
미국 국내배송 매출은 4.5% 늘었다. UPS는 국내 배송의 개당 매출(revenue per piece)이 6.1% 증가했다고 설명했다. 국제배송은 매출 +7.1%, 개당 매출 +15.0%였다. 하지만 연료할증료, 상품·서비스 등급 및 고객 믹스가 개당 매출에 영향을 줄 수 있으므로 이를 순수한 택배 요금 인상률이나 물량 증가율과 동일시하지 않는 편이 안전하다.
공급망 솔루션의 매출은 18.2% 늘어 증가율이 가장 높았고, 회사는 포워딩과 헬스케어 물류 등을 성장 배경으로 들었다. 다만 매출 성장률이 높았던 사업이 반드시 영업이익 증가에 가장 크게 기여한 것은 아니었다.
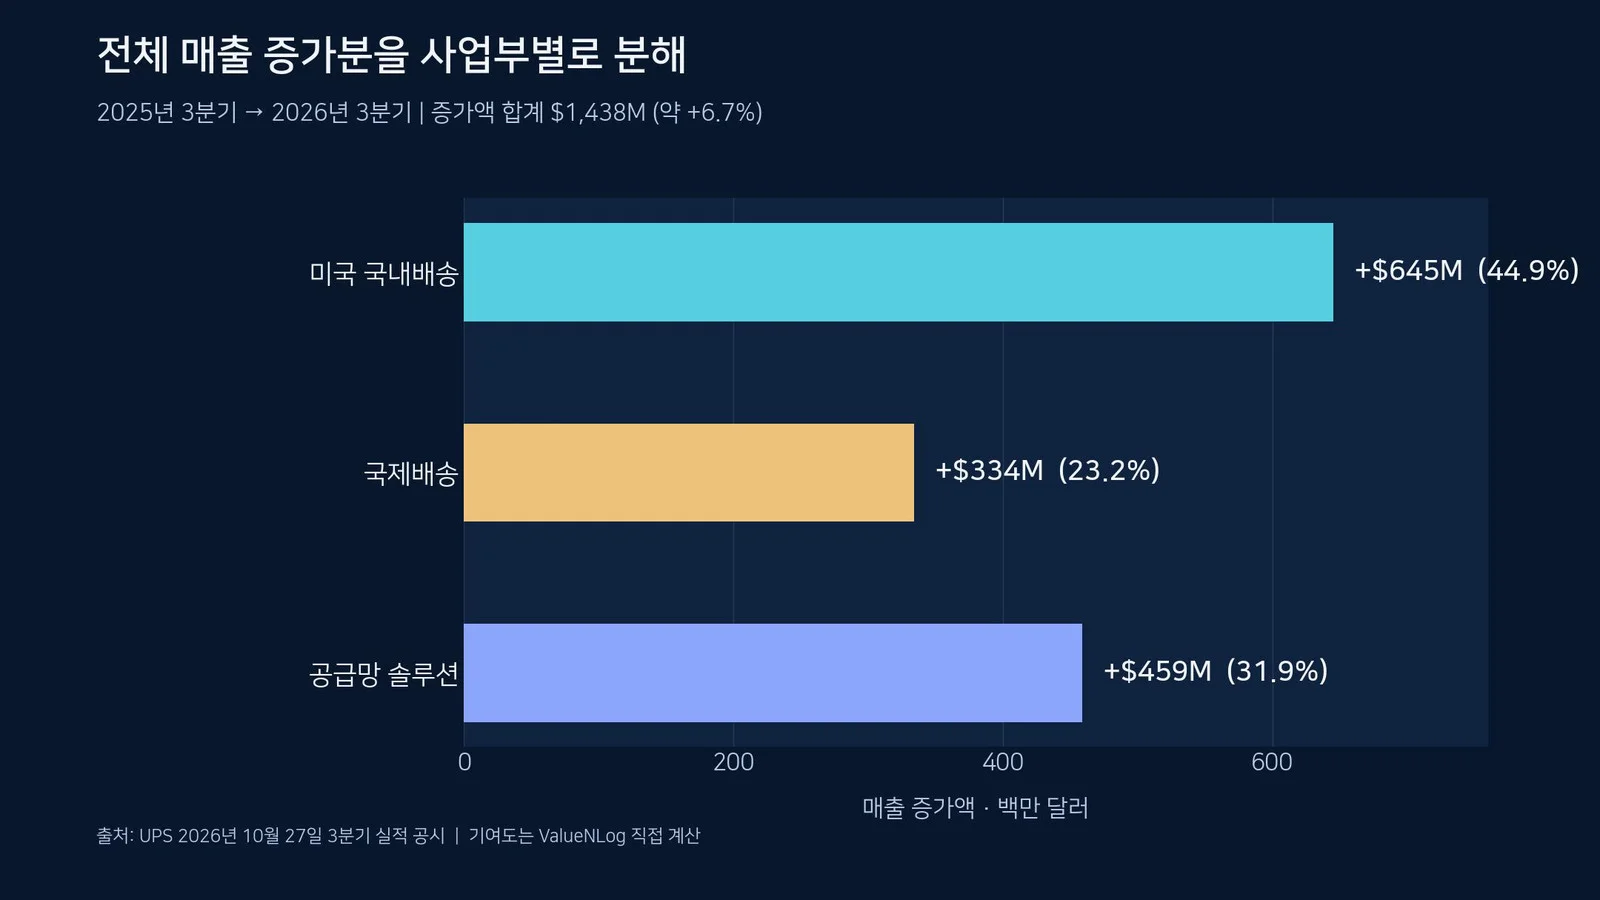
UPS 공식 실적의 사업부 매출을 이용한 자체 계산 인포그래픽. 금액 단위는 백만 달러, 백분율은 연결 매출 증가액에 대한 기여도.
3. 조정 영업이익 브리지 — 두 사업은 개선, 한 사업은 악화
사업부 | 2025 Q3 조정 이익($M) | 2026 Q3 조정 이익($M) | 증감($M) |
|---|---|---|---|
미국 국내배송 | 905 | 1,034 | +129 |
국제배송 | 691 | 746 | +55 |
공급망 솔루션 | 536 | 274 | −262 |
합계 | 2,132 | 2,054 | −78 |
전년도 총 조정 영업이익에 변화분을 더하면 2,132 + 129 + 55 − 262 = 2,054다. 미국 국내배송과 국제배송의 합산 증가는 184였으나 공급망 솔루션의 감소폭 262가 이를 웃돌았다.
광고
공급망 솔루션의 2025년 3분기에는 3억 3,000만 달러 세전 세일앤리스백 이익이 포함됐다는 점이 중요한 기저효과다. 또한 2026년 실적에는 1억 8,200만 달러 영업권 손상차손이 있었다. 두 가지 항목을 제외하는 단순 가상 비교를 GAAP 부문영업이익에 적용하면, 2025년 525 − 330 = 195, 2026년 92 + 182 = 274, 변화는 +79가 된다. 이 수치는 공식 Non-GAAP 조정 이익이나 회사가 공표한 정상화 실적이 아니다. 두 항목 외의 회계·구조조정 조정과 세금 영향은 반영하지 않은 참고 계산에 한정한다.
2026년 전체 GAAP 실적에는 회사가 발표한 2억 7,900만 달러의 순비용 효과가 반영됐다. 발표문에 열거된 법률·전환 및 처분 항목은 과세 기준이 같지 않을 수 있으므로 서로 단순 합산해 공식 세전 영업이익 조정액으로 간주하지 않았다.
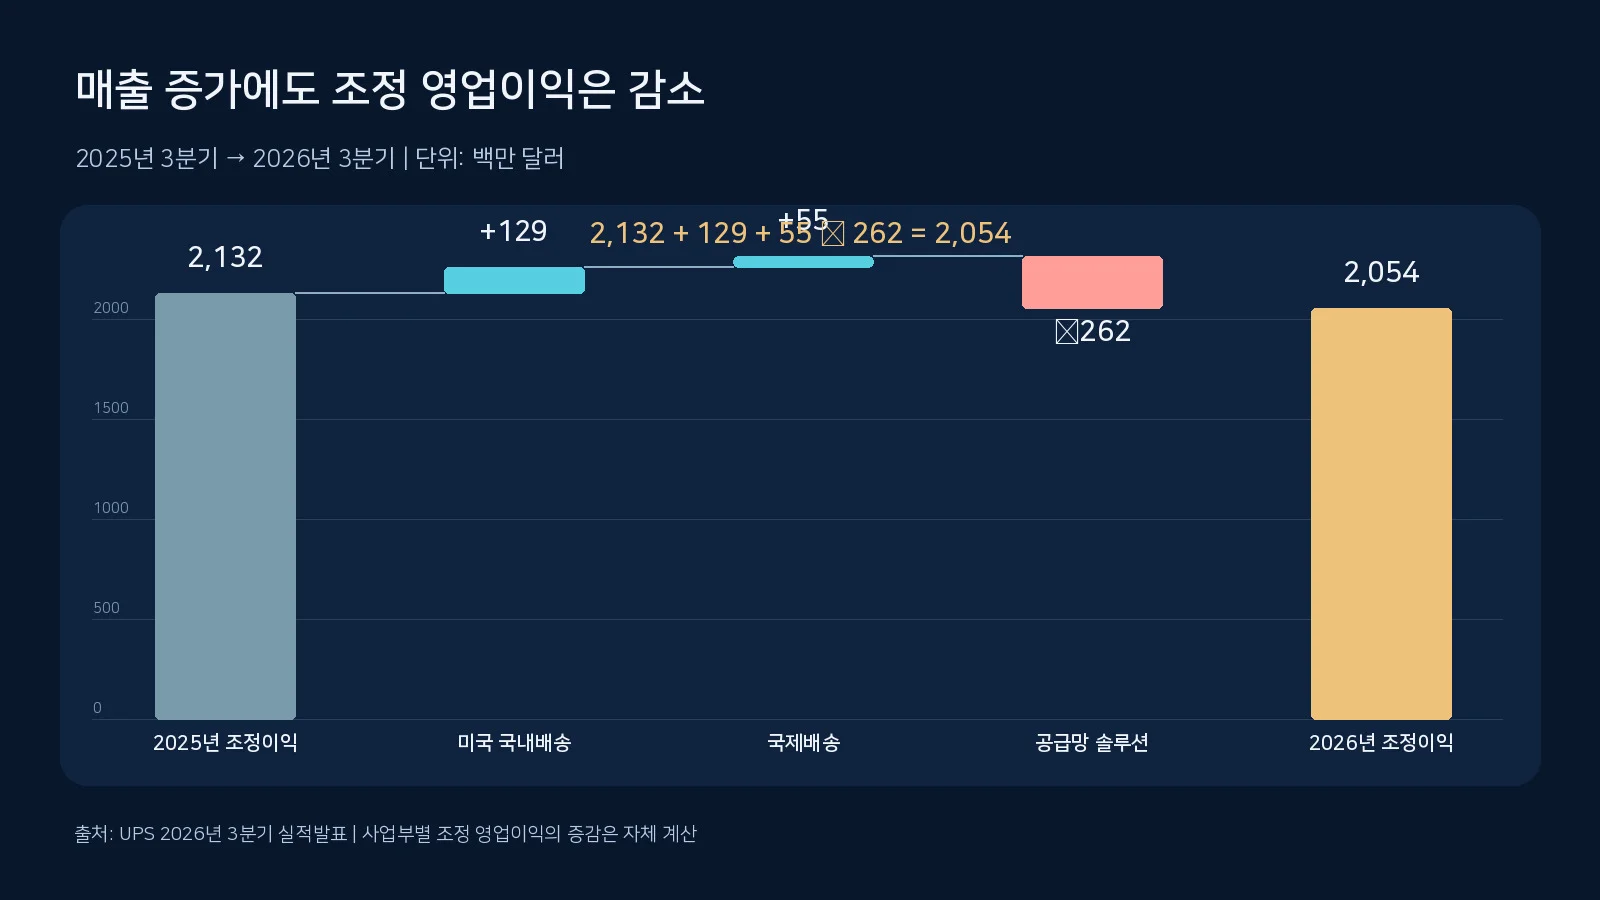
조정 영업이익의 사업부별 증감 브리지. 회사 실적표 수치에 따른 자체 계산이며 2025년의 비경상 매각 이익에 유의해야 한다.
4. 수익성은 사업부마다 다른 방향이었다
조정 영업이익률 | 2025 Q3 | 2026 Q3 | 변화 |
|---|---|---|---|
미국 국내배송 | 6.4% | 7.0% | +0.6%p |
국제배송 | 14.8% | 14.9% | +0.1%p |
공급망 솔루션 | 21.3% | 9.2% | −12.1%p |
전사 | 10.0% | 9.0% | −1.0%p |
미국 국내배송의 Non-GAAP 조정 영업이익률은 6.4%에서 7.0%, 국제배송은 **14.8%에서 14.9%**로 개선됐다. 반면 공급망 솔루션은 **21.3%에서 9.2%**로 떨어졌다. 회사 전체는 10.0%에서 9.0%로 약 1.0%포인트 하락했다.
UPS는 수익성 낮은 대형 고객 물량 축소와 물류 네트워크 재편, 자동화 시설 확대를 추진하고 있다. 이런 정책이 국내배송 이익률 개선에 기여했을 가능성은 있지만, 개당 매출 변화와 원가 변화, 일회성 구조조정 비용의 영향을 완전히 분리한 자료는 이 분기 보도자료에 제시되지 않았다. 따라서 특정 자동화 시설 하나 때문에 이익률이 몇 %p 개선됐다고 단정하지 않는다.
특히 공급망 솔루션의 2025년 수익성에는 세일앤리스백 이익이 포함돼 전년 대비 수익률 하락폭을 지속 가능 수익성 악화로 읽는 데 한계가 있다.
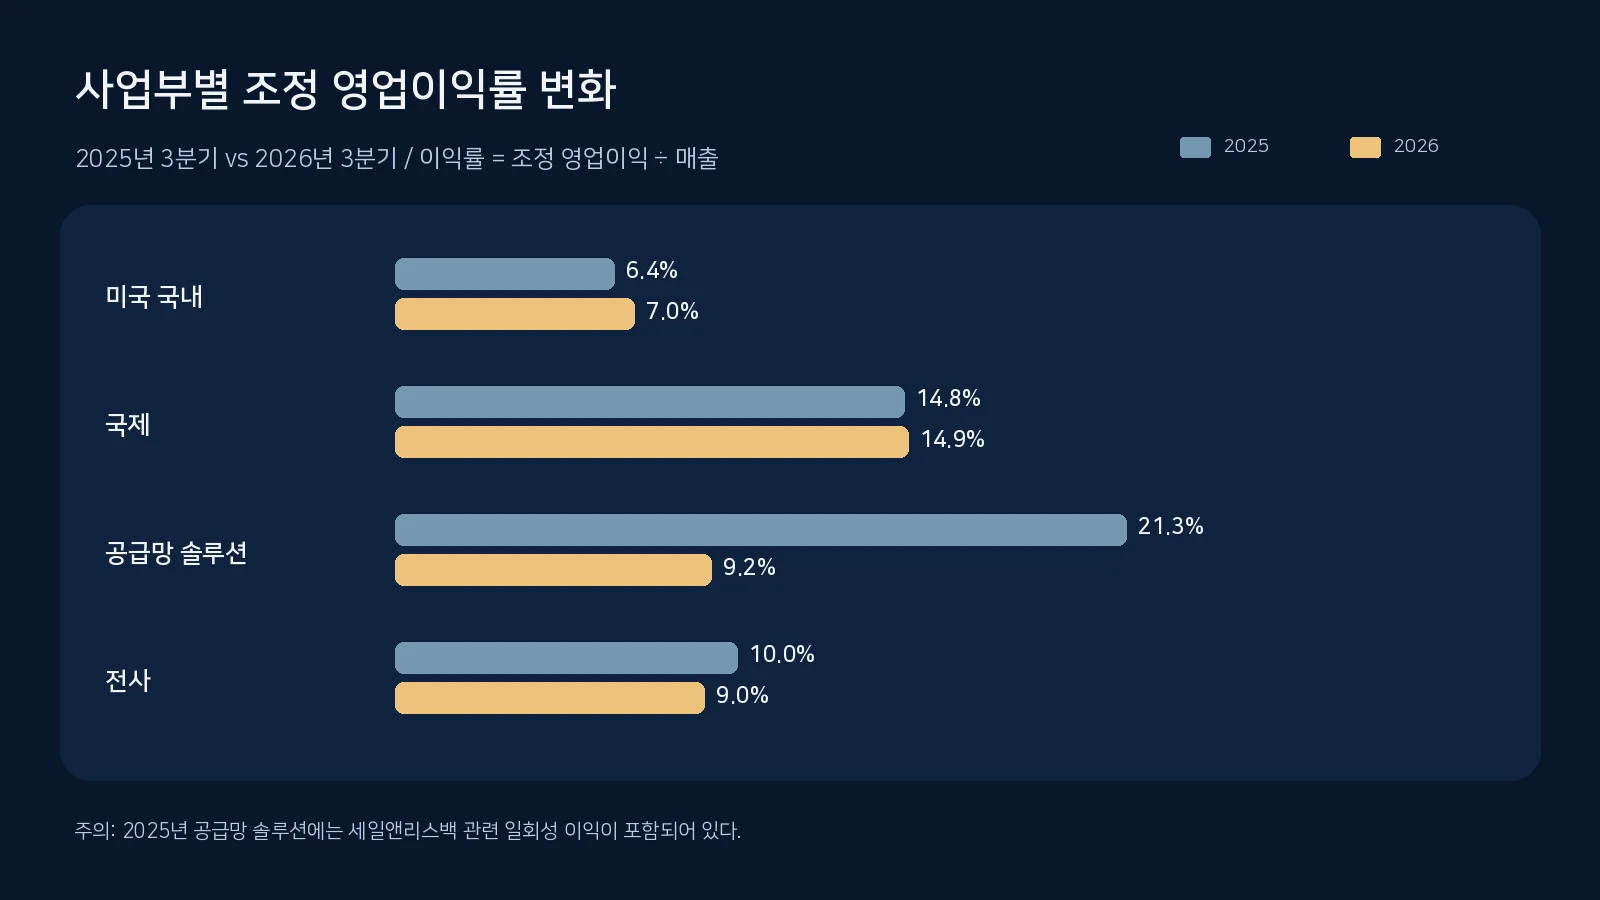
사업부별 Non-GAAP 조정 영업이익률을 각 부문 매출과 조정 영업이익으로 다시 계산했다. 2025년 공급망 솔루션의 일회성 이익에 유의.
5. 2026년 연간 전망 상향 — 이전 발표와 얼마나 달라졌나
2026년 연간 전망 | 7월 28일 | 10월 27일 | 상향폭 |
|---|---|---|---|
매출 (십억 달러) | 약 91.2 | 약 92.6 | +1.4 (+1.5%) |
Non-GAAP 조정 영업이익 (십억 달러) | 약 8.65 | 약 8.75 | +0.10 (+1.2%) |
Non-GAAP 조정 EPS | 약 $7.22 | 약 $7.28 | +$0.06 (+0.8%) |
UPS가 10월 27일 제시한 4분기 전망은 매출 약 257억 달러, Non-GAAP 조정 영업이익 약 33억 달러다. 연간 조정 잉여현금흐름(FCF) 목표는 약 61억 달러, 연간 CAPEX 전망은 약 30억 달러, 예상 배당 지급액은 약 54억 달러(이사회 승인 조건), 연금 기여금은 약 13억 달러로 안내됐다.
연간 전망의 조정 영업이익률을 단순 산출하면 **8.75 ÷ 92.6 × 100 = 약 9.45%**다. 이는 실현 이익률이 아니라 회사의 연간 매출·조정 영업이익 전망치에서 역산한 참고값이다. 매출이 상향됐다는 사실만큼 연말에 실제 실현되는 조정 이익률과 현금흐름의 품질이 중요하다.
기업의 가이던스는 미래 예측으로, 확정 결산 결과가 아니다. 또한 FCF는 일반적으로 투자지출을 반영한 현금 지표지만, 회사가 정의한 조정 FCF와 회계상 영업현금흐름은 서로 다른 지표이므로 비교 시 조정표를 확인해야 한다.
6. 국내 수출기업 관점 — 인천·필리핀·대만의 물류거점 확대
UPS는 2026년 상반기 공식 자료에서 인천공항 물류 허브를 확장하고 자동화 역량을 높였다고 설명했다. 같은 해 10월 15일에는 필리핀 클라크 공항에 8,000만 달러 이상을 투자한 신규 허브를 열었다고 밝혔다. 클라크 허브는 1,100개 이상 무역 노선과 연결하고, 온도·시간에 민감한 헬스케어 및 첨단산업 화물의 처리를 강화하는 시설이다. 대만에서는 2026년 3월 대형 자동화 물류센터를 선보였다.
한국의 반도체 장비·전자부품·바이오 의약품 수출기업은 운임만이 아니라 통관 속도, 운송 상태 추적, 온도 관리, 비상 대체 노선을 함께 평가할 수 있다. 고부가 배송으로 전략의 중심이 옮겨갈수록 일반 소포 배송량만으로 물류업의 성장을 설명하기 어려워진다.
다만 이번 UPS 실적만으로 인천 허브 투자가 국내 수출액이나 특정 한국 기업의 물류 원가를 실제로 얼마나 변화시켰는지 알 수는 없다. 아시아 지역의 설비 투자와 연결된 수출액·고객 계약 금액은 별도 근거가 필요한 영역이다.
7. 반대 시나리오와 리스크
긍정 시나리오: 고수익 고객·서비스 믹스 확대, 물류 자동화와 운영비 절감이 정착되면 배송 부문의 마진이 개선되고 공급망 솔루션도 안정화될 수 있다. 주요 확인 변수는 배송 개당 수익·원가, 생산성, 구조조정 비용의 감소 속도다.
부정 시나리오: 국제 교역 둔화와 관세, 연료비 및 인건비 상승, 성수기 배송량 부진이 발생하면 개당 매출 상승에도 실질 수익성이 악화될 수 있다. 대형 고객 물량을 줄이면 유휴설비·인력 고정비를 단기간에 흡수하기 어려울 수도 있다.
회계상 한계: 지난해의 자산 매각성 이익과 올해의 영업권 손상차손은 성격이 다르다. GAAP 영업이익과 Non-GAAP 조정 영업이익, 실제 영업현금흐름을 분리해야 한다. 양사의 물류센터 규모나 기사상 단편적인 배송 수치만으로 수익률을 추산하지 않는다.
실행 위험: 자동화 거점 확대는 장기 효율화에 도움을 줄 수 있지만, 전환 비용·시스템 안정화·서비스 품질 유지가 수반된다. 시설 신설 발표만으로 계약 매출이 이미 발생했다고 단정할 수 없다.
8. 다음 실적에서 확인할 체크포인트
2026년 4분기 매출 약 257억 달러, 조정 영업이익 약 33억 달러 전망치의 실현 여부
미국 국내배송의 개당 매출·총 물량·조정 영업이익률 변화
공급망 솔루션의 매출 증가 대비 반복적 이익창출력 및 일회성 손익 내역
물류 자동화 거점 가동률과 네트워크 재편 비용·현금지출
연간 조정 FCF 약 61억 달러 목표와 실제 영업현금흐름·CAPEX 차이
종합 판단
UPS의 2026년 3분기는 물류업이 더 많은 물량을 처리하는 전략에서 수익성이 높은 배송과 효율적인 네트워크를 구축하는 전략으로 옮겨가고 있음을 보여준다. 하지만 전체 매출 증가에 비해 조정 영업이익은 줄었으므로 사업별 회복 속도는 같지 않았다.
기사를 읽을 때 '매출 6.7% 증가'라는 첫 숫자에서 멈추기보다 미국 국내배송 +129, 국제배송 +55, 공급망 솔루션 −262라는 이익 브리지와 비경상 항목을 함께 봐야 한다. 그래야 UPS가 추진하는 고부가 물류·자동화 전략이 실제 수익과 현금 창출로 이어지는지 판단할 수 있다.
이 보고서는 2026년 10월 27일 한국시간 기준 기업 공식 발표 및 2차 보도를 분석한 글이다. 특정 종목의 매수·매도를 권유하지 않는다. 회사 전망은 확정 실적과 구분하며, 본문에 직접 계산한 수치에는 계산식을 표시했다.
공식 자료와 교차 검증 출처
UPS 2026년 3분기 실적 발표 — BusinessWire 원문 전재, 2026-10-27 — UPS가 발표한 사업부별 확정 실적과 연간 전망을 배포사 보도문 형태로 전재한 페이지.
UPS 3Q26 Form 8-K 실적 첨부 자료 전재, 2026-10-27 — GAAP/Non-GAAP 및 일회성 손익 설명.
UPS 2026년 2분기 공식 실적 발표, 2026-07-28 — 7월 연간 가이던스와 비교.
UPS 아시아 물류망 확장 공식 설명, 2026-05-14 — 인천 및 아시아 네트워크.
UPS 필리핀 클라크 자동화 허브 공식 발표, 2026-10-15 — 아시아 물류 투자.
Reuters, UPS 실적·전망 상향 보도, 2026-10-27 — 시장 반응과 경영 전략의 교차 확인.
광고