광고
기업·산업 심층 리포트 | ValueNLog 기준일: 2026년 10월 28일(KST) · 실적 발표: 2026년 10월 27일(미국 현지) 대상: Visa 2026 회계연도 4분기(7~9월) 및 2026 회계연도 전체 금액 단위: 별도 언급이 없다면 백만 미국 달러(USD). GAAP·비GAAP, 금액·건수 지표는 구분합니다.
Executive Summary — 결제량이 늘어도 매출이 그만큼 남는 것은 아니다
Visa는 2026 회계연도 4분기 순매출 12,139백만 달러를 기록했습니다. 전년 동기 10,724백만 달러 대비 1,415백만 달러(+13.2%) 증가한 결과입니다. 환율 영향을 제거한 결제액은 9%, 처리 거래 건수는 10%, 유럽 역내를 제외한 국가 간 결제액은 14% 증가했습니다. 결제 네트워크 활동 자체는 성장세를 이어갔습니다. [1]
그런데 이번 분기에는 **고객 인센티브(Client Incentives)**가 전년 4,248백만 달러에서 5,123백만 달러로 875백만 달러(+20.6%) 증가했습니다. 비자는 이 인센티브를 영업비용이 아니라 매출 차감 항목으로 처리합니다.
네 가지 매출 항목의 증가액은 합산 2,290백만 달러였습니다. 여기서 인센티브 증가분 875백만 달러를 빼면 순매출 증가액 1,415백만 달러가 됩니다. 즉 4분기 매출 항목 증가분의 38.2%가 인센티브 증가에 의해 상쇄됐습니다. 이 계산은 계약 경쟁이 실적에 어느 정도 반영됐는지를 보는 지표이지, 인센티브 없이도 같은 거래량을 확보할 수 있었다는 가정이 아닙니다.
AI 생성 합성 이미지 — 글로벌 결제 네트워크를 묘사한 개념적 장면이며 실제 Visa 시설·결제 시스템의 사진이 아닙니다.
1. 실적을 다시 계산하면 보이는 2,290과 875
Visa SEC 공시의 동일한 분기·미국 달러·백만 단위 금액을 재구성했습니다. 순매출은 네 가지 매출 항목 합계에서 고객 인센티브를 차감한 값입니다. [1][2]
구분 (백만 USD) | FY2025 4분기 | FY2026 4분기 | 전년 대비 |
|---|---|---|---|
서비스 매출 | 4,602 | 5,255 | +653 |
데이터 처리 매출 | 5,394 | 6,245 | +851 |
국제 거래 매출 | 3,800 | 4,115 | +315 |
기타 매출 | 1,176 | 1,647 | +471 |
4개 매출 항목 합계 | 14,972 | 17,262 | +2,290 |
고객 인센티브(매출 차감) | −4,248 | −5,123 | −875 |
순매출 | 10,724 | 12,139 | +1,415 |
4개 매출 항목별 증가액은 데이터 처리 +851, 서비스 +653, 기타 +471, 국제 거래 +315백만 달러입니다. 네 항목 증가분 2,290백만 달러에 대해 고객 인센티브 증가분 875백만 달러를 차감하면 다음과 같이 정확히 연결됩니다.
직접 계산: 653 + 851 + 315 + 471 − 875 = 1,415(백만 달러).
인센티브 상쇄 비율: 875 ÷ 2,290 × 100 = 38.2%.
이것은 공시 항목 사이의 산술적 기여도입니다. 모든 인센티브 증가분이 같은 분기에 현금으로 지출됐거나, 고객 혜택이 없었다면 거래액을 그대로 유지할 수 있었다는 의미는 아닙니다.
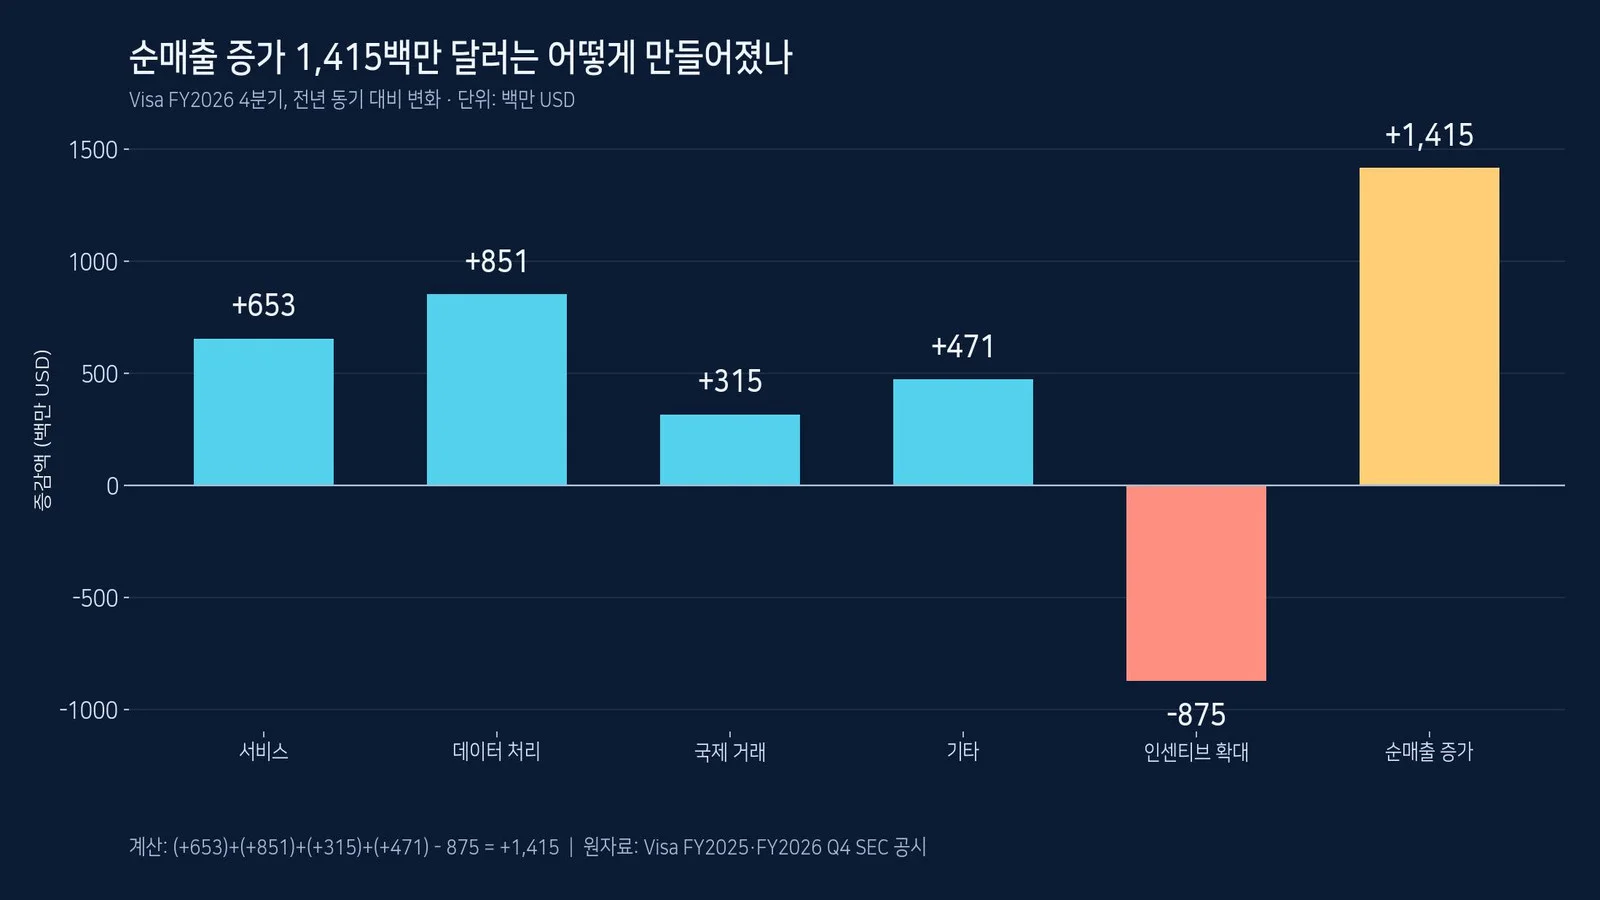
ValueNLog 자체 제작 차트 — 2025년 4분기 대비 2026년 4분기 Visa 순매출 증감을 부문별로 분해. 단위: 백만 USD. 원자료: Visa SEC 8-K.
2. 인센티브 비중도 상승했다
고객 인센티브는 손익계산서에 별도 영업비용으로 한 번 더 반영되는 항목이 아닙니다. 이 부분을 오해하면 Visa의 영업이익을 이중으로 차감하는 오류가 발생합니다.
광고
네 가지 매출 항목 합계에서 인센티브가 차지하는 비중을 계산하면 2025년 28.37% → 2026년 29.68%, 약 1.30%포인트 상승했습니다.
2025년:
4,248 ÷ 14,972 × 100 = 28.37%2026년:
5,123 ÷ 17,262 × 100 = 29.68%
단, 여기서 분모는 서비스·데이터 처리·국제 거래·기타 매출의 합계이며 Visa의 전체 결제액(Payments Volume)이 아닙니다. 이 비율을 카드 수수료율이나 결제 건당 리베이트로 해석하면 잘못입니다. 인센티브 확대는 가격 경쟁의 부담일 수 있지만, 동시에 장기 고객 계약을 확보하기 위한 영업 전략이기도 합니다.
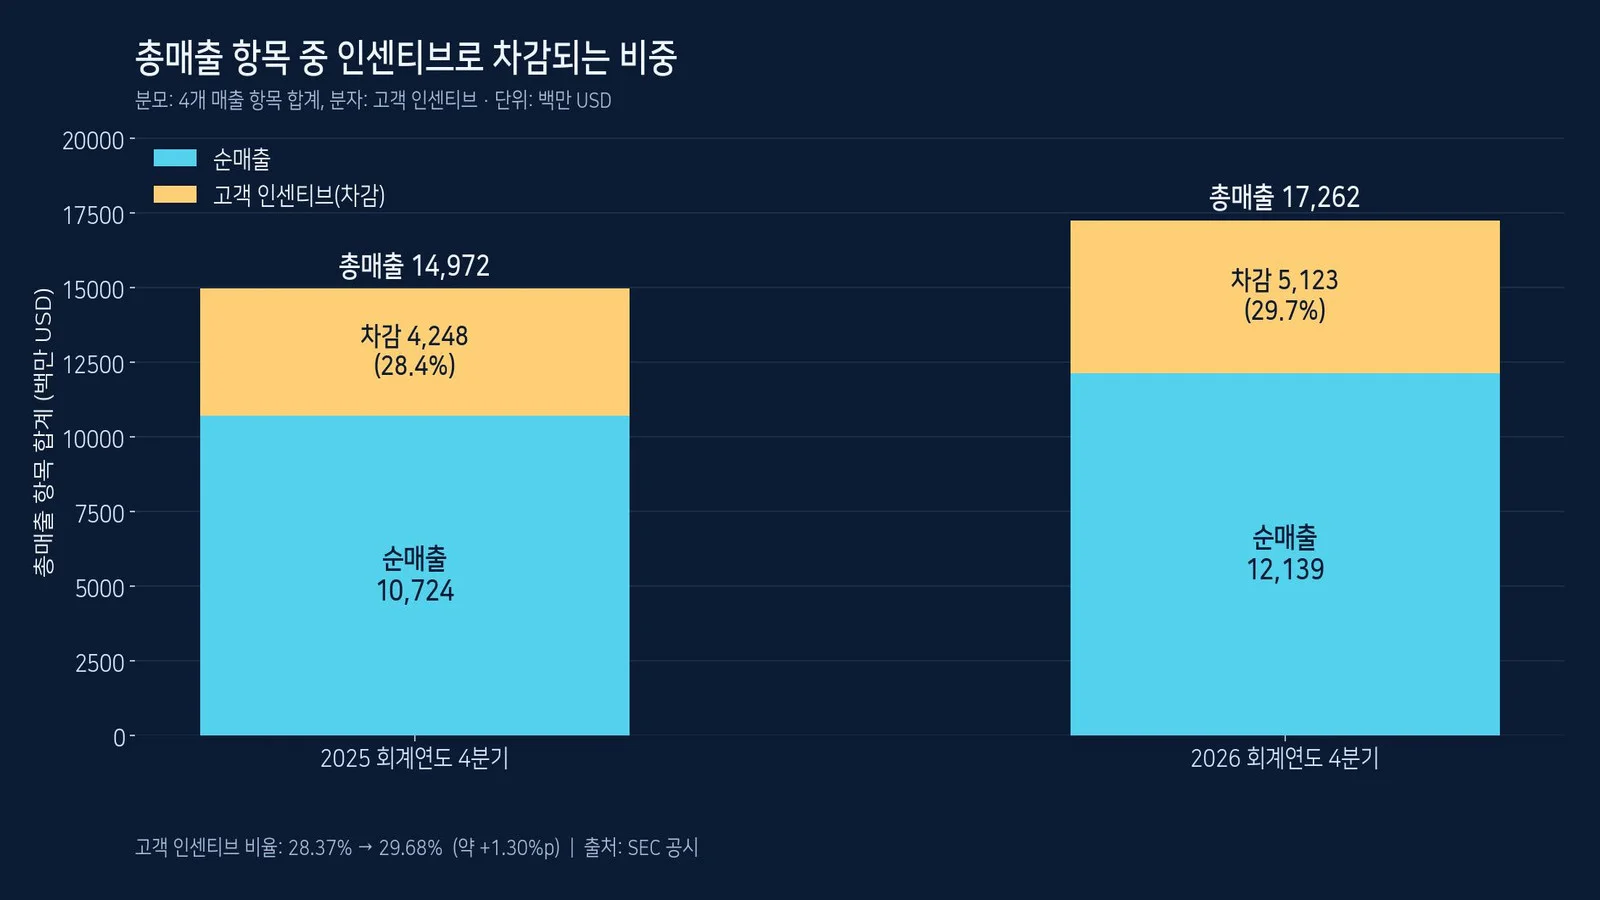
ValueNLog 자체 제작 차트 — 4개 매출 항목 합계 대비 순매출과 고객 인센티브 차감 비중을 비교. 단위: 백만 USD. 원자료: Visa SEC 8-K.
3. 4분기에만 나타난 변화인가 — 연간 실적과 비교
회계연도 전체에도 같은 공식을 적용했습니다. [1][2]
구분 (백만 USD) | FY2025 전체 | FY2026 전체 | 증감 |
|---|---|---|---|
4개 매출 항목 합계 | 55,751 | 64,220 | +8,469 |
고객 인센티브(차감) | −15,751 | −18,317 | −2,566 |
순매출 | 40,000 | 45,903 | +5,903 |
연간 네 가지 매출 항목 증가액은 8,469백만 달러이고 고객 인센티브 증가액은 2,566백만 달러였습니다. 따라서 연간 증가분에 대한 상쇄 비율은 2,566 ÷ 8,469 × 100 = 30.3%입니다.
이는 4분기 38.2%보다 낮은 수치입니다. 즉, 회계연도 마지막 분기에 인센티브 확대가 매출 전환을 상대적으로 더 강하게 누른 것으로 해석할 수 있습니다. 다만 연간 수치에는 해당 4분기가 포함돼 있으므로 독립된 두 표본의 비교는 아닙니다. 이것만으로 인센티브 부담이 이후에도 계속 가속된다고 예측할 근거는 부족합니다.
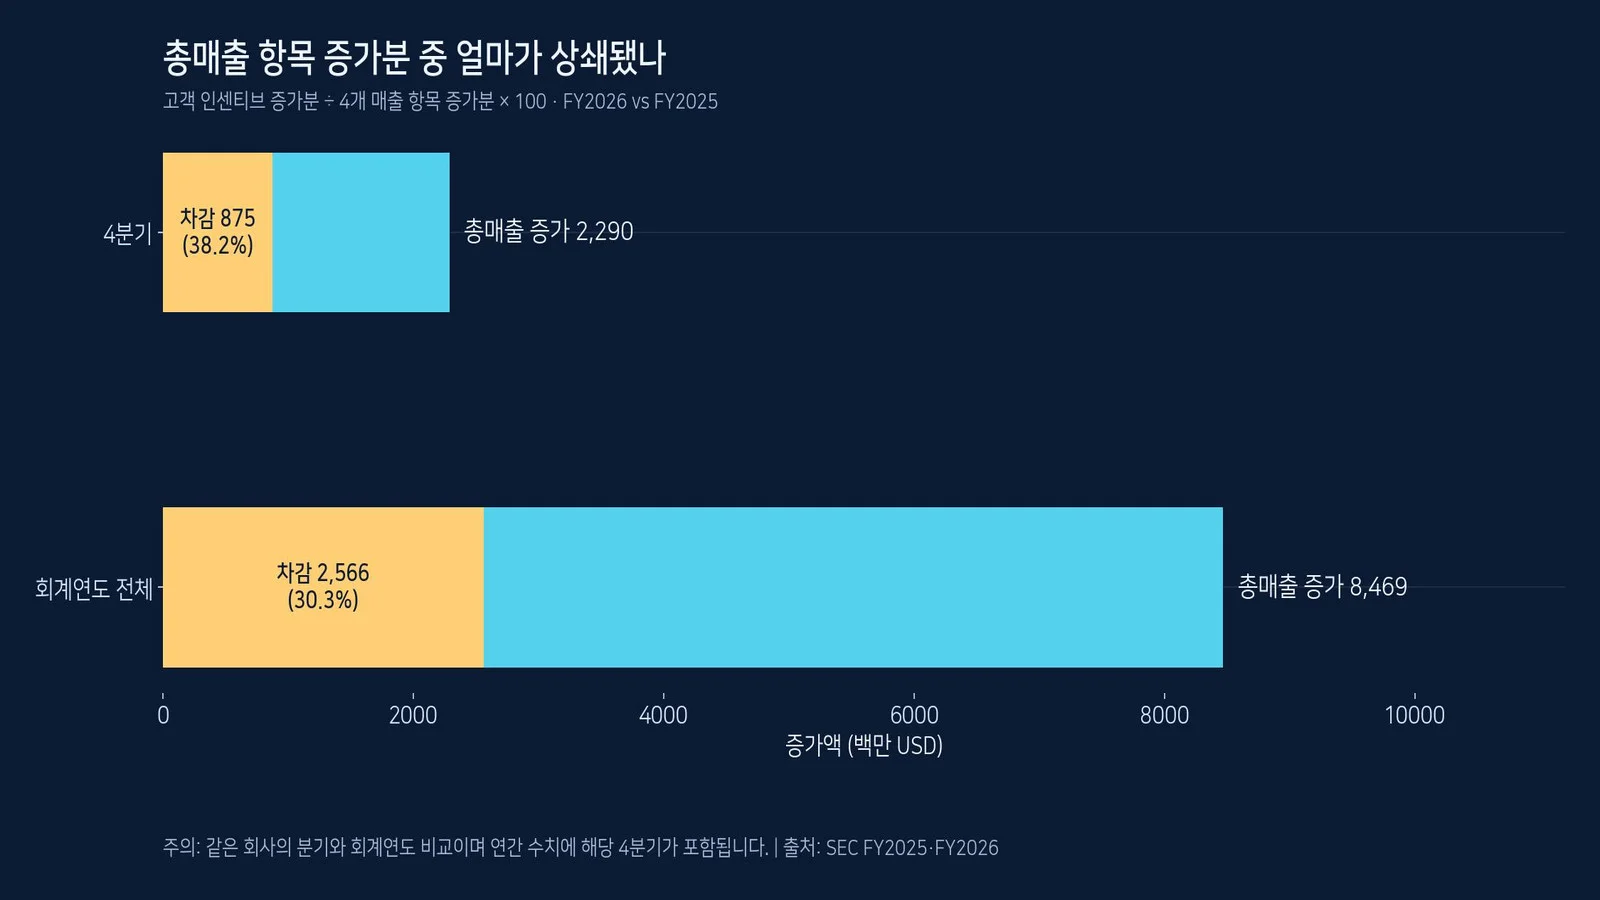
ValueNLog 자체 제작 차트 — FY2026 4분기와 연간 매출 증가분에 대한 고객 인센티브 상쇄 비율 비교. 연간 수치에는 4분기가 포함됨.
4. 인센티브가 늘었으니 수익성도 악화됐을까
반드시 그렇지는 않습니다. 같은 분기의 순매출에서 GAAP 영업비용을 차감하면 영업이익을 계산할 수 있습니다.
지표 (백만 USD, 별도 표기 제외) | FY2025 4분기 | FY2026 4분기 | 전년 대비 |
|---|---|---|---|
순매출 | 10,724 | 12,139 | +13.2% |
GAAP 영업비용 | 4,576 | 4,877 | +6.6% |
GAAP 영업이익(계산) | 6,148 | 7,262 | +18.1% |
GAAP 영업이익률(계산) | 57.3% | 59.8% | +2.5%p |
비GAAP 영업비용 | 3,611 | 4,051 | +12.2% |
비GAAP 영업이익률(동일 정의 계산) | 66.3% | 66.6% | +0.3%p |
GAAP 영업이익률은 57.3%에서 59.8%로 약 2.5%포인트 개선됐습니다. 하지만 2025년 4분기에는 소송 관련 특별항목이 899백만 달러, 2026년 4분기에는 469백만 달러 반영됐습니다. 이 차이가 GAAP 비교에 영향을 미치므로 개선분 전체를 순수한 영업 효율 향상으로 해석하기는 어렵습니다.
회사 발표의 비GAAP 영업비용을 동일한 방식으로 적용해 계산하면 영업이익률은 66.3%에서 66.6%로 약 0.3%포인트 증가하는 데 그칩니다. 이 차이는 비GAAP가 정답이라는 뜻이 아니라 일회성 항목을 어떻게 처리하느냐에 따라 수익성의 그림이 달라진다는 설명입니다. GAAP와 비GAAP 숫자를 혼용하지 않는 것이 중요합니다. [1][2]
5. 거래량 증가율을 매출 증가율로 바로 대입하면 안 된다
공식 활동 지표 | 전년 동기 대비 | 해석 시 주의사항 |
|---|---|---|
결제액(Payments Volume) | +9% (고정환율) | 금액 기준. 서비스 매출은 직전 분기 결제량과 연동 |
처리 거래 건수 | +10% | 건수 기준이며 건당 금액·수익과 다름 |
유럽 역내 제외 국가 간 결제액 | +14% (고정환율) | 해외 거래 수익의 중요한 동인 |
국제 거래 매출 | +8% (명목 USD) | 매출 성장률은 환율·상품 구성·가격 영향 포함 |
국가 간 결제액 성장률 **+14%**가 국제 거래 매출 성장률 **+8%**보다 높다고 해서 단순히 해외 결제 수수료율이 6%포인트 낮아졌다고 결론 내릴 수는 없습니다. 두 지표는 각각 고정환율 결제액과 명목 달러 수익이며 지역·거래 유형·환율·상품 구성이 다릅니다. 서비스 매출도 직전 분기 결제량을 기반으로 인식되는 특징이 있어 이번 분기 결제액과 일대일로 대조할 수 없습니다. [1]
데이터 처리 매출의 성장에는 처리 건수 외에도 가격과 부가 서비스의 구성 변화가 영향을 미칠 수 있습니다. 결제 규모가 확대되는 상황에서는 고객과의 계약 조건, 처리량, 네트워크 서비스 활용도까지 동시에 확인해야 보다 정확한 분석이 가능합니다.
6. 2027년 전망 — 계약 갱신이 변수
실적 발표 콘퍼런스콜에서 경영진은 2027년에 결제액 기준 약 25%에 해당하는 계약 갱신이 예정돼 있다고 설명했습니다. 2026년의 약 20%보다 높으며, 갱신 과정에서 고객 인센티브 증가율이 상승할 가능성을 시사합니다. 이는 미래 전망이며, 해당 25%가 매출 감소나 고객 이탈을 의미하는 것은 아닙니다. [3]
성장 시나리오: 소비·국제 결제 활동, 데이터 처리 및 부가 서비스 매출의 성장이 갱신 인센티브 부담을 흡수한다면 높은 순매출 증가세가 이어질 수 있습니다. 인센티브는 신규 사업과 장기 거래 계약을 확보하기 위한 투자 성격도 있습니다.
주의 시나리오: 계약 갱신 경쟁이 심화되어 인센티브가 네 가지 매출 항목 증가액보다 빠르게 확대된다면 순매출로 전환되는 성장분은 줄어들 수 있습니다. 여행 수요·국경 간 거래·환율·국별 규제·수수료 압박도 변수입니다.
후속 관찰 지표: 다음 분기의 매출 항목별 금액과 인센티브 차감액, 인센티브/총매출 항목 합계 비중, 결제액과 처리 거래 건수, 국가 간 결제 구성, GAAP·비GAAP 영업이익률을 같은 기준으로 비교해야 합니다.
결론 — 결제 네트워크의 성장보다 '얼마가 남는가'
Visa는 2026 회계연도 순매출 **45,903백만 달러(+15%)**를 달성했고, 4분기에도 처리 거래량과 해외 결제 활동이 증가했습니다. 다만 4분기에는 네 가지 매출 항목 증가액 2,290백만 달러 가운데 인센티브 증가분 875백만 달러가 상쇄 요인으로 작용했습니다.
**38.2%**라는 비율은 공식 공시를 바탕으로 직접 계산한 매출 성장 기여도이지 Visa가 공식 KPI로 발표한 수치가 아닙니다. 인센티브 확대가 단기 실적을 누르는 동시에 장기적인 계약 가치를 확보하는 수단일 수 있다는 양면성을 함께 살펴볼 필요가 있습니다.
본 글은 2026년 10월 28일 확인 가능한 공개 자료를 바탕으로 작성한 산업 분석입니다. 특정 금융상품이나 종목의 매수·매도를 권유하지 않으며, 미래 전망은 실제 결과와 달라질 수 있습니다.
공식 자료 및 교차 확인 출처
Visa FY2026 4분기 및 연간 실적, SEC 8-K Exhibit 99.1, 2026-10-27 — 결제액·매출 구성·GAAP·비GAAP.
Visa FY2025 4분기 및 연간 실적, SEC 8-K Exhibit 99.1, 2025-10-28 — 전년 동기 실적 비교.
Visa 2026년 4분기 실적 발표 콘퍼런스콜 기록, 2026-10-27 — 2027년 계약 갱신 관련 회사 발언(2차 기록).
Reuters, Visa 2026년 4분기 실적 보도, 2026-10-27 — 실적과 인센티브 전망 교차 확인.
광고