광고
ValueNLog 기업·산업 심층 리포트 | 작성 기준: 2026년 11월 6일(KST) 실적 발표일: 2026년 11월 5일(미국) | 대상 분기: 2026년 7~9월 vs 2025년 7~9월 단위: 미국 달러(USD) | GAAP와 비GAAP 지표를 명확히 구분
Executive Summary — 예약 성장과 실제 현금 유입은 왜 다를까?
2026년 3분기 에어비앤비는 **매출 +18.9%, 총예약금액(GBV) 약 +21%, 예약 숙박·좌석(Nights and Seats Booked) +16%**를 발표했습니다. 하지만 **영업현금흐름은 +11.2%, 잉여현금흐름(FCF)은 +5.7%**로 현금은 훨씬 느리게 늘었습니다.
예약하는 시점, 숙박·서비스 제공으로 매출을 인식하는 시점, 현금이 들어오는 시점은 같지 않습니다. 에어비앤비가 확대한 **Reserve Now, Pay Later(선예약·후결제)**는 이 시간차를 설명하는 중요한 단서입니다. 이번 글은 뉴스 수치를 나열하는 대신 예약량·예약금액·회계상 매출·현금흐름을 별도로 계산해 투자자와 독자가 실제 성장의 질을 판단할 근거를 제시합니다.
이미지: ValueNLog 자체 제작 AI 생성 합성 이미지. 여행·예약 일정·결제의 관계를 나타내는 개념적 일러스트이며, 실제 에어비앤비 숙소나 공식 화면이 아닙니다.
핵심 실적 — 같은 분기, 서로 다른 성장률
항목 | 2025년 3분기 | 2026년 3분기 | 전년 대비 |
|---|---|---|---|
연결 매출 | 40억 9,500만 달러 | 48억 6,900만 달러 | +18.9% |
GBV | 약 229억 달러 | 277억 1,500만 달러 | 약 +21.0% |
예약 숙박일·좌석 | 1억 3,360만 | 1억 5,500만 | 약 +16.0% |
GAAP 영업이익 | 16억 2,500만 달러 | 20억 2,100만 달러 | +24.4% |
영업현금흐름 | 13억 5,600만 달러 | 15억 800만 달러 | +11.2% |
FCF (비GAAP) | 13억 4,900만 달러 | 14억 2,600만 달러 | +5.7% |
GAAP와 현금흐름은 Airbnb 2026년 3분기 미국 SEC Form 10-Q, GBV와 예약 지표는 Airbnb 공식 실적 발표 및 2025년 주주서한을 참고했습니다. 전년 GBV는 반올림된 공시값이므로 비교 계산은 근사치입니다.
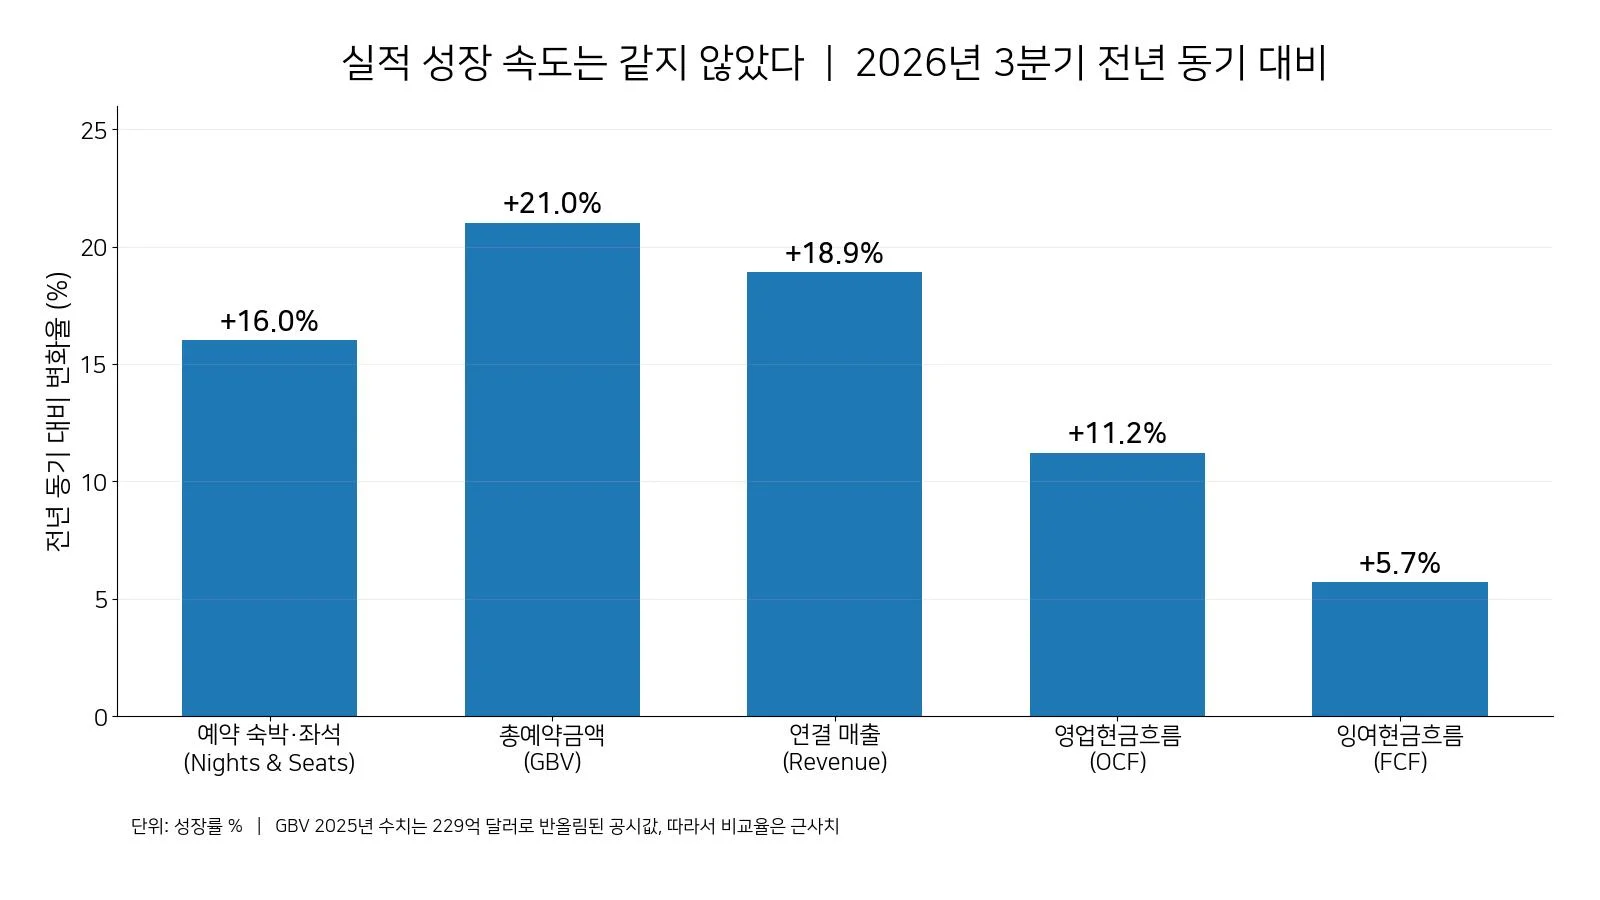
차트: ValueNLog 직접 계산, 2026년 3분기 전년 대비 성장률(%). 예약 숙박·좌석은 실제 결제 완료 건수와 동일하지 않습니다.
분석 1. GBV가 21% 증가해도 매출은 19% 성장할 수 있다
GBV는 플랫폼을 통해 잡힌 총예약금액입니다. 에어비앤비의 매출은 그중 회사가 회계상 인식한 수익으로, 같은 의미가 아닙니다. 이를 바탕으로 직접 계산한 단순 매출/GBV 비율은 다음과 같습니다.
2025년: 40.95억 ÷ 약 229억 × 100 = 17.88%
2026년: 48.69억 ÷ 277.15억 × 100 = 17.57%
증감: 약 −0.31%포인트
이 단순 비율은 개별 거래에서 부과되는 계약상 수수료율이 아닙니다. 분모인 GBV가 더 빨리 잡히는 데 비해 매출 인식은 숙박·서비스 제공 시점과 관련되기 때문입니다. 회사는 선예약·후결제 확대가 GBV를 먼저 늘리고 회계상 매출은 나중에 인식하게 하는 효과를 설명했습니다. 신규 서비스와 관련한 크레딧 등 매출 차감 항목도 비율에 영향을 줄 수 있습니다.
따라서 비율 하락만으로 플랫폼 경쟁력이 약해졌다거나 수수료를 인하했다고 단정할 수는 없습니다. 하지만 예약이 실제 제공 서비스와 매출로 연결되는지 살펴볼 필요는 있습니다.
분석 2. 예약 성장률 16% 가운데 선예약·후결제 효과를 구분하다
회사는 3분기 예약 숙박·좌석이 전년 대비 16% 증가했다고 발표했습니다. 실적 컨퍼런스콜에서는 **Reserve Now, Pay Later 기능 확대가 그 성장률에 약 3%포인트의 순증 효과(net lift)**를 줬으며, 이 효과를 제외하면 약 13% 성장이라고 설명했습니다.
광고
여기서 16%는 회사가 발표한 전체 예약 활동 증가율, 13%는 기능 확대 효과를 제외한 회사 추정 성장률입니다. '16% 중 3%포인트'를 예약 취소율이나 결제 불이행률로 해석해서는 안 됩니다. 일찍 예약한 고객이 뒤에 숙박을 완료하고 실제로 수수료를 지불하는지까지 확인해야 수요의 질을 판단할 수 있습니다.
2026년 3분기 실적 콜 녹취와 공식 실적 발표를 바탕으로 한 설명이며, 결제 완료율에 대한 독립 검증 결과는 아닙니다.
분석 3. GAAP 영업이익률은 개선, FCF 마진은 감소
회계상 영업 수익성은 개선됐습니다. 영업이익은 16억 2,500만 달러에서 20억 2,100만 달러로 24.4% 증가했습니다. 영업이익률을 직접 계산하면 전년 **39.7%**에서 이번 분기 41.5%, 약 1.8%포인트 상승입니다.
그러나 매출에 대한 잉여현금흐름의 비율은 반대였습니다. 2025년 FCF 마진 = 13.49억 ÷ 40.95억 = 32.9%, **2026년 FCF 마진 = 14.26억 ÷ 48.69억 = 29.3%**입니다. 약 −3.6%포인트 하락했습니다.
즉, 현금흐름 금액 자체는 늘었지만 매출 1달러당 FCF는 감소했습니다. 영업이익률의 개선과 FCF 마진의 하락은 서로 모순되는 것이 아니라 서로 다른 경제적 현상을 측정하는 결과입니다.
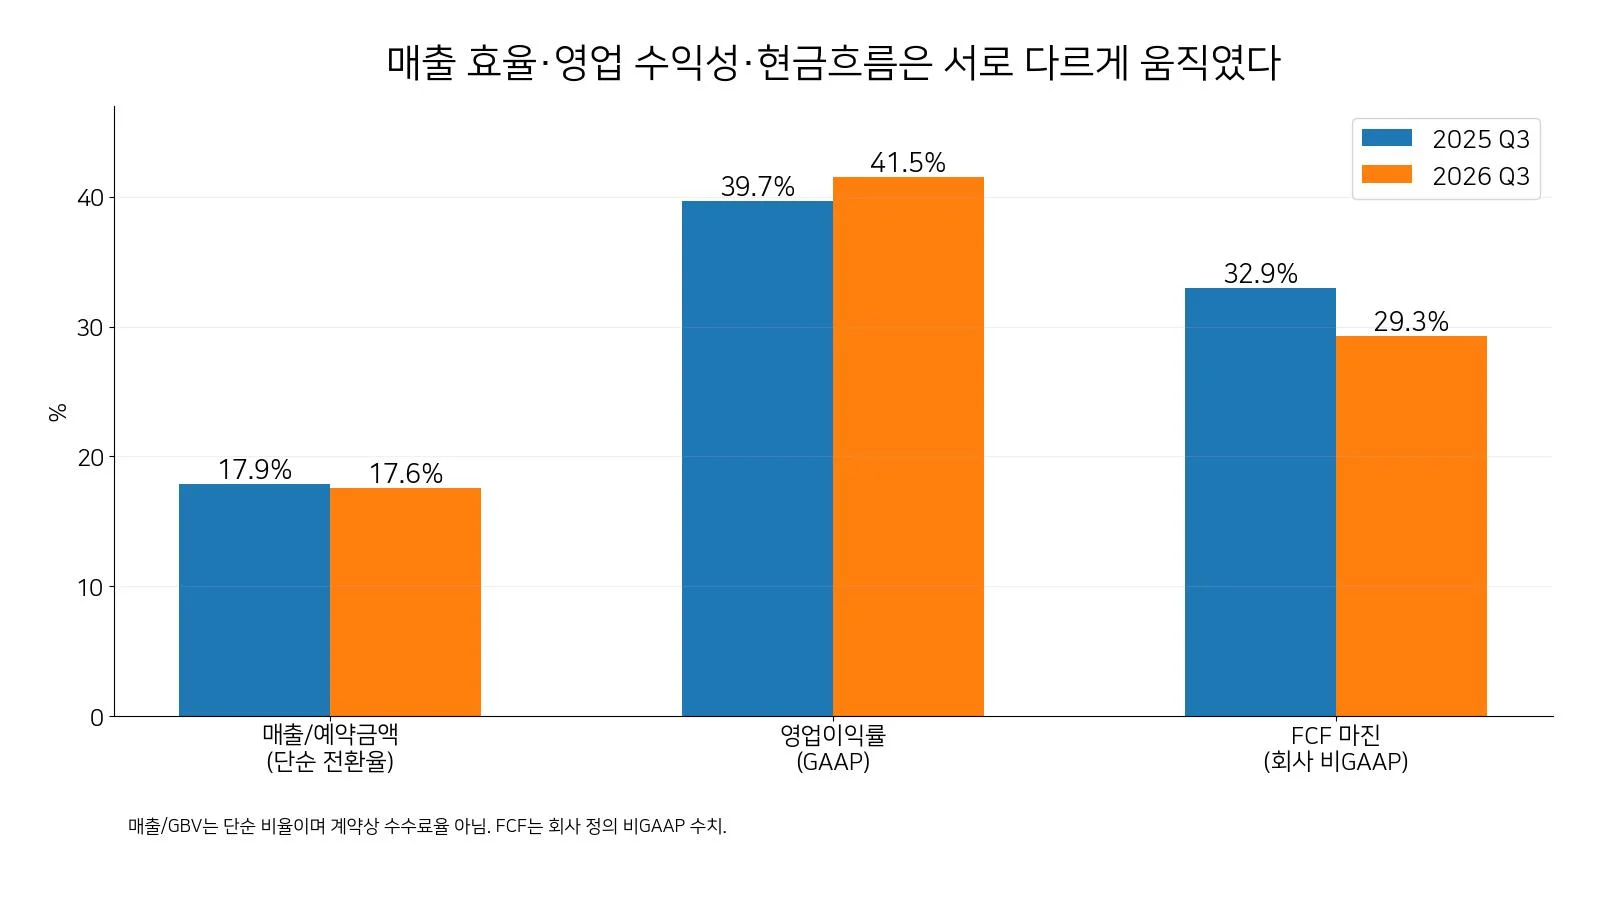
차트: 2025년과 2026년 3분기 비교. SEC 10-Q 기준 ValueNLog 직접 계산. FCF는 회사 정의 비GAAP 지표이며 매출/GBV는 단순 회계 비율입니다.
분석 4. FCF 증가액 7,700만 달러를 분해하면
회사의 FCF는 영업현금흐름에서 유형자산 취득 현금지출을 차감한 금액입니다. 미국 SEC에 공시된 수치를 같은 단위로 비교했습니다.
항목 (백만 달러) | 2025 Q3 | 2026 Q3 | 전년 대비 변화 |
|---|---|---|---|
영업현금흐름 | 1,356 | 1,508 | +152 |
유형자산 취득 지출 | 7 | 82 | +75 |
잉여현금흐름(FCF) | 1,349 | 1,426 | +77 |
**직접 계산: 영업현금흐름 증가 152 − 유형자산 취득 지출 증가 75 = FCF 증가 77(백만 달러)**입니다. FCF 증가액은 7,700만 달러로 일치합니다. 현금흐름이 둔화된 것은 수치로 드러나지만, 그 원인 전부가 후결제 확대에 있다고 단정할 수는 없습니다. 운전자본의 변화와 미래 매출 인식·현금 회수 시점을 함께 추적해야 합니다.
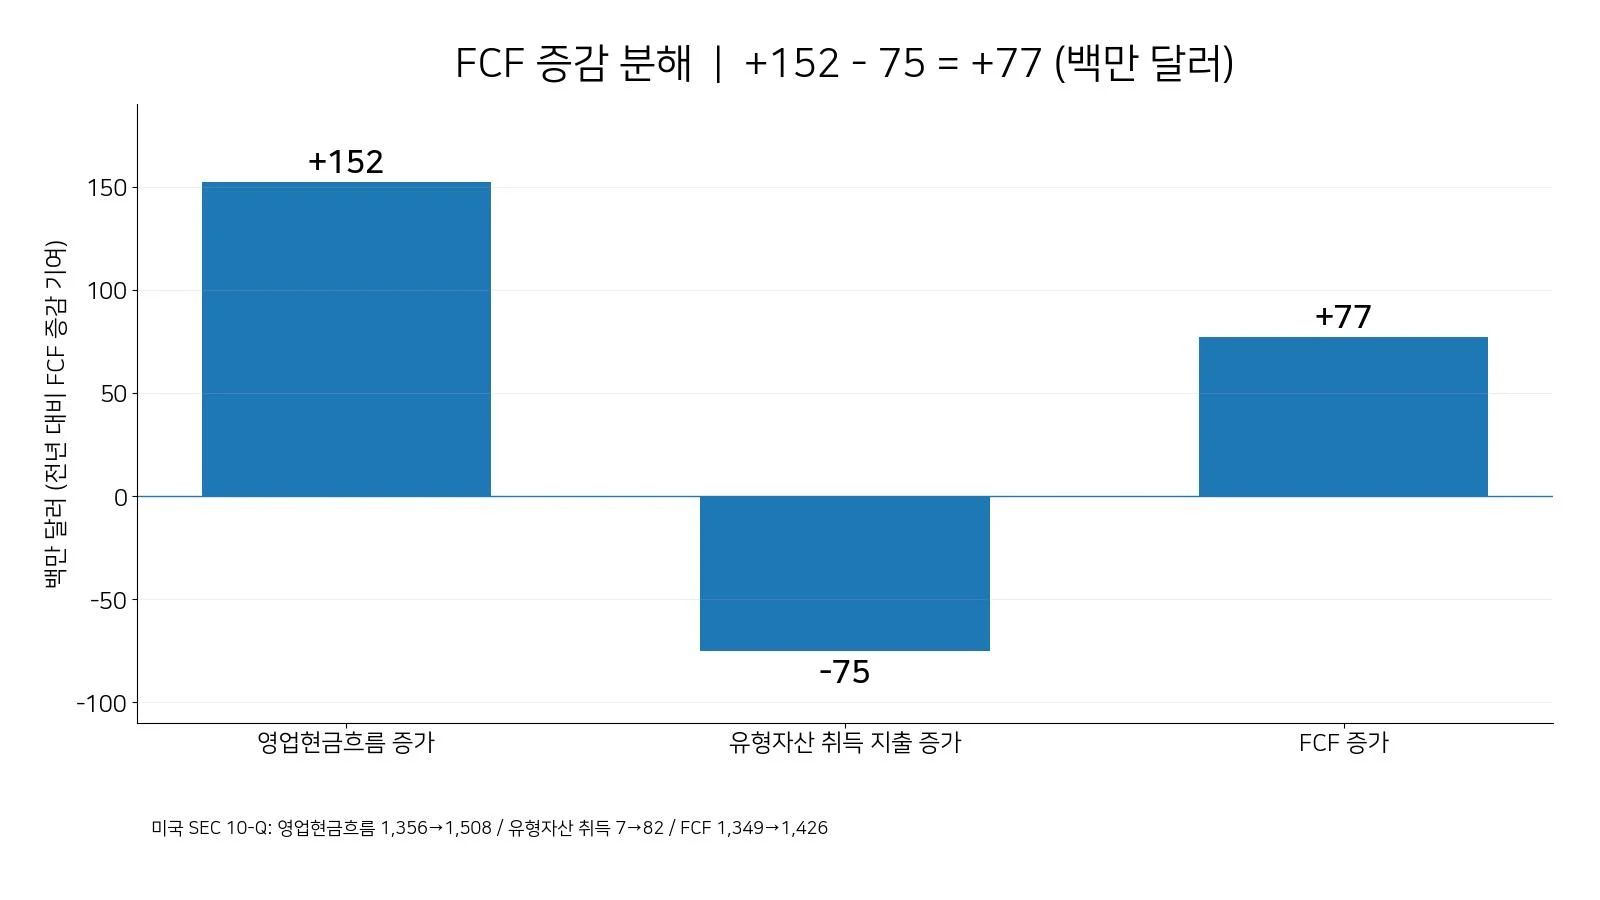
차트: 에어비앤비 2026년 3분기 SEC 10-Q FCF 조정표에 근거한 자체 계산. 단위: 백만 달러.
플랫폼 산업을 보는 독자에게 어떤 의미가 있을까?
에어비앤비 사례는 여행업에만 국한되지 않습니다. 여행 예약, 항공권, 숙박, 온라인 중개와 전자상거래에서 총거래액, 회계상 매출, 고객 현금 수취는 발생 시점과 집계 범위가 다를 수 있습니다. 거래액 성장률을 매출이나 현금창출력과 같은 지표로 보는 순간 기업 간 비교도 왜곡됩니다.
에어비앤비는 호텔, 체험·서비스, 렌터카를 확장하며 2026년 10월 22일에는 아메리칸 익스프레스 여행 플랫폼과의 제휴도 발표했습니다. 이 신사업들의 성장과 현금 기여를 분리해서 확인해야 합니다. 다른 여행 플랫폼과 GBV·매출/GBV를 직접 비교할 때도 회계 처리와 상품 범위가 같은지 먼저 확인해야 합니다.
반론과 위험: 예약 증가가 전부 미래 매출로 이어지는가?
긍정적 시나리오: 선예약·후결제가 여행을 고민하던 고객의 예약을 실제로 유도하고, 이후 숙박 완료와 결제 수취로 이어지면 선행 지표인 GBV의 강세가 미래 매출과 현금흐름에 반영될 수 있습니다. 기존 고객 재방문과 서비스 확대도 기회입니다. 다만 이는 검증 전의 전망입니다.
부정적 시나리오: 예약이 앞당겨졌을 뿐 고객의 여행 자체가 늘지 않았거나 취소·변경·지불 지연이 발생한다면, 예약 성장률이 장기적인 매출·현금 성장으로 충분히 이어지지 않을 수 있습니다. 마케팅 비용, 숙박 규제, 지정학적 변수 역시 위험입니다.
해석상 주의: GBV는 거래 총액이며 매출이 아닙니다. Nights and Seats Booked는 숙박일 외 좌석을 포함할 수 있습니다. 조정 EBITDA·FCF는 GAAP가 아니라 회사 정의 비GAAP 지표입니다. 실제 예약 후 결제 성사율을 이번 자료만으로 확정할 수는 없습니다.
후속 체크포인트
2026년 4분기 매출 전망: 32억 2,000만~32억 8,000만 달러, 전년 대비 16~18% 증가 전망. 약 2%포인트 환율 순풍 포함으로, 확정 실적이 아닙니다.
예약 지표: 회사가 예상한 예약 숙박·좌석의 낮은 두 자릿수 이상 증가와 GBV의 중간 십%대 성장이 실현되는지 확인합니다.
매출/GBV: 회사는 4분기 단순 전환율이 전년 동기 대비 소폭 높아질 것으로 예상했습니다. 실제 격차가 줄어드는지 지켜봅니다.
FCF 마진: 29%대에서 회복되는지, 영업현금흐름·유형자산 지출 및 운전자본이 어떻게 움직이는지 확인합니다.
호텔·서비스 확장: 신사업이 예약만 늘리는지 또는 수익성과 현금에도 기여하는지 검토합니다.
결론 — 예약은 시작, 현금 회수는 별개의 결과
이번 분기 예약 숙박·좌석은 16%, GBV는 21%, 매출은 19%, FCF는 5.7% 증가했습니다. 에어비앤비의 사업이 성장했다는 점은 분명하지만, 예약·매출·현금이 같은 속도로 늘어나는 것은 아닙니다. 후결제 기능으로 당겨진 예약이 실제 숙박과 매출·현금으로 언제 연결되는지 다음 분기까지 확인해야 합니다.
이 글은 공개 공식 자료 및 시장 보도에 바탕을 둔 독립 산업 분석이며 특정 종목의 매수·매도 권유가 아닙니다. ValueNLog가 기업 인터뷰·현장 방문·내부 자료 검증을 수행했다고 주장하지 않습니다.
공식 출처 및 교차 확인
Airbnb 공식 뉴스룸, 2026 Q3 Results (2026-11-05) — 예약·거래액·매출·전망.
SEC, Airbnb 2026 Q3 Form 10-Q — GAAP 실적, 영업현금흐름, FCF 조정.
Airbnb 공식 2025년 3분기 주주서한 — 전년도 비교 지표.
Airbnb 2026년 Q3 컨퍼런스콜 기록 — 후결제 순증 효과에 관한 경영진 설명.
Reuters, Airbnb 연간 성장 전망 상향 — 공식 발표 교차 확인.
광고