광고
자료 기준: 2026년 10월 26일(KST) / 실적 발표: 2026년 10월 21일(미국 현지) / SEC 10-Q 제출: 2026년 10월 23일. 금액은 달리 표시하지 않으면 **백만 미국 달러(USD)**입니다. '3분기'는 2026년 7~9월, '최근 12개월(TTM)'은 2026년 9월 30일 종료 12개월을 뜻합니다. 본문 계산은 회사 공시 반올림 수치로 직접 산출했습니다.
핵심 질문: 반도체가 회복되고 있다는데, 돈은 어디서 벌었을까?
엔비디아·HBM처럼 AI 계산 성능을 직접 높이는 반도체가 관심을 모으는 동안, 산업용 장비와 자동차, 데이터센터의 전력 관리·센싱·신호 변환을 맡는 아날로그 반도체도 반등하고 있습니다. 텍사스인스트루먼트(Texas Instruments, 이하 TI)의 2026년 3분기 실적은 이 흐름을 확인할 수 있는 사례입니다.
TI는 2026년 10월 21일 3분기 매출 60억 5,500만 달러, 영업이익 28억 7,400만 달러를 발표했습니다. 전년 동기 대비 증가율은 각각 27.7%, **72.8%**입니다. 그런데 사업부별로 증가분을 직접 계산해 보면 전사 매출이 늘어난 돈 13억 1,300만 달러 중 11억 8,200만 달러, 즉 90.0%가 아날로그 부문에서 발생했습니다. '반도체 전체가 똑같이 좋아졌다'고 보기 어려운 이유입니다.
AI 생성 합성 이미지 — TI 아날로그 반도체 수요를 자동차·산업 자동화·데이터센터 맥락으로 표현한 개념 이미지. 실제 TI 공장이나 제품 사진이 아닙니다.
이 글은 ① 부문별 성장 기여도, ② 영업이익률 개선, ③ 최근 12개월 잉여현금흐름(FCF) 증가의 구성 요소를 나눠 봅니다. 3분기 실적과 TTM FCF의 집계 기간을 혼동하지 않는 것이 핵심입니다.
매출 28% 성장의 90%는 아날로그 사업에서 나왔다
TI의 공식 실적 발표에는 아날로그, 임베디드 프로세싱, 기타 매출이 각각 공개됩니다. 전년 동기와 비교한 결과는 다음과 같습니다.
사업부 / 단위: 백만 USD | 2025년 3분기 | 2026년 3분기 | 매출 증감 | 증감률 |
|---|---|---|---|---|
아날로그(Analog) | 3,729 | 4,911 | +1,182 | +31.7% |
임베디드(Embedded Processing) | 709 | 858 | +149 | +21.0% |
기타(Other) | 304 | 286 | −18 | −5.9% |
전사 합계 | 4,742 | 6,055 | +1,313 | +27.7% |
성장 기여도는 사업부 매출의 비중이 아니라 해당 사업부의 매출 증가액 ÷ 전사 매출 증가액으로 계산합니다.
아날로그: 1,182 ÷ 1,313 × 100 = 90.0%
임베디드 프로세싱: 149 ÷ 1,313 × 100 = 11.3%
기타: −18 ÷ 1,313 × 100 = −1.4%
세 항목의 합은 반올림 오차를 제외하면 100%입니다. 기타 부문의 매출 감소가 다른 두 사업부의 성장을 조금 상쇄하기 때문에 양(+)의 기여도를 합하면 100%를 초과합니다.
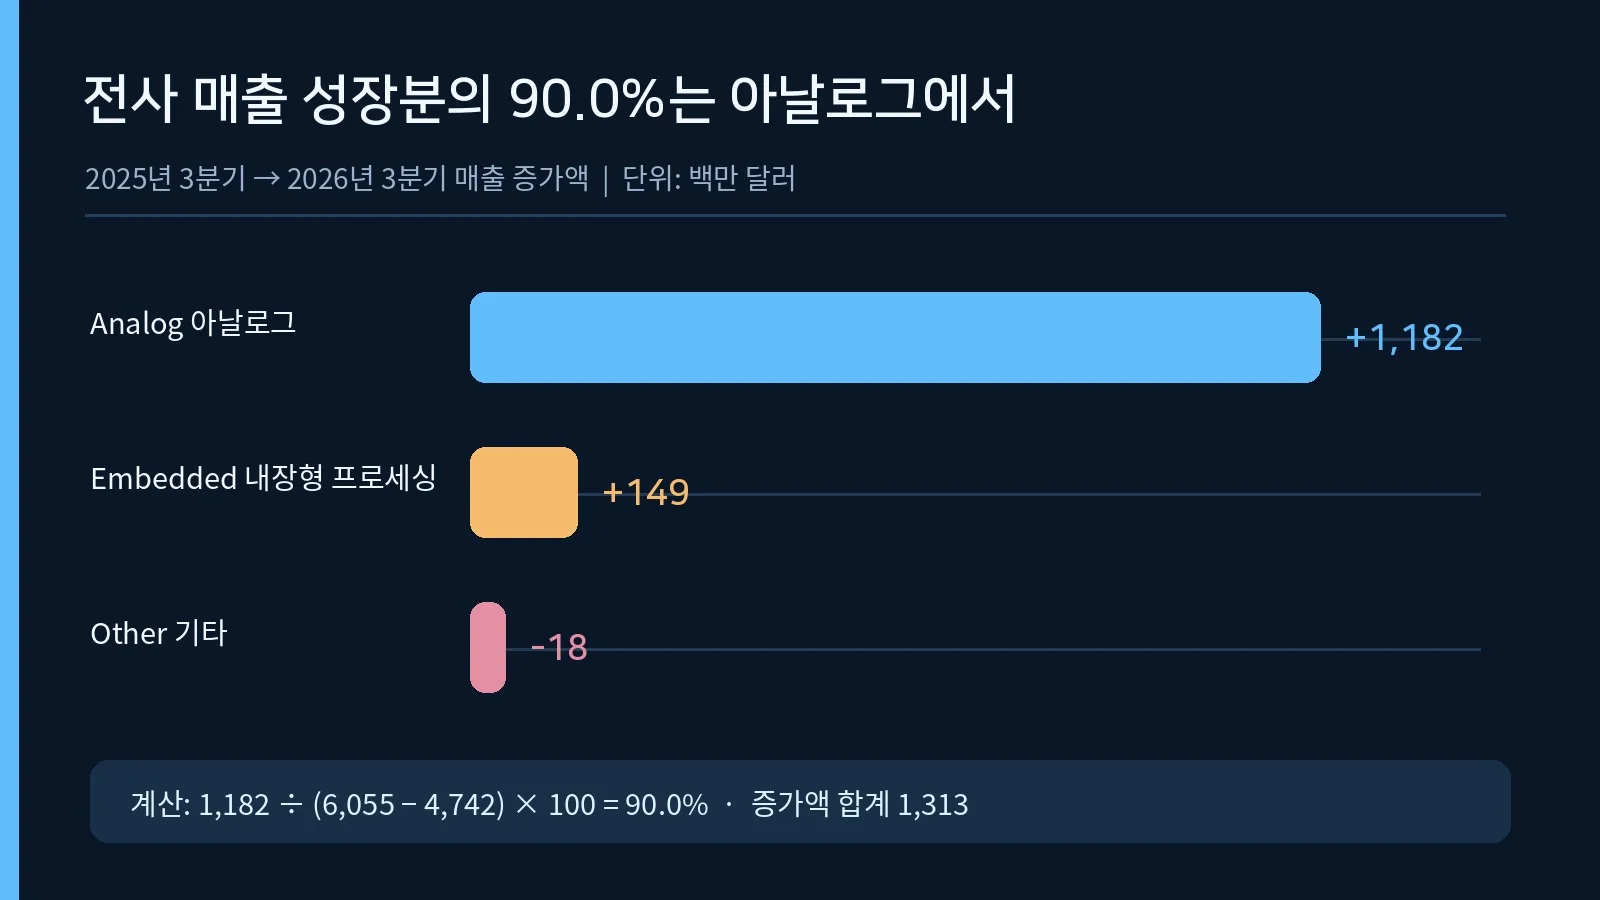
TI 2026년 3분기 사업부별 매출 증가액 비교 — 원자료 TI IR, ValueNLog 직접 계산. 단위 백만 달러.
여기서 해석해야 할 부분은 두 가지입니다. 첫째, AI 서버만 성장했다는 이야기가 아닙니다. TI는 산업·자동차·데이터센터 전반에서 수요가 회복됐다고 설명합니다. 다만 이 세 최종 시장별 매출 증가액은 이번 사업부 표만으로 분리해 산출할 수 없습니다. 아날로그 증가액 전체를 'AI 매출'로 바꾸어 설명하면 안 됩니다. 둘째, 임베디드 부문도 성장했지만 전체 성장분에서 차지하는 금액은 아날로그에 훨씬 못 미쳤습니다.
매출만 늘어난 것이 아니다: 영업이익률 12.4%포인트 개선
TI 전사 영업이익은 16억 6,300만 달러 → 28억 7,400만 달러로 증가했습니다. 영업이익 증가율은 **(2,874 − 1,663) ÷ 1,663 = 72.8%**로, 매출 증가율 27.7%보다 높습니다.
광고
같은 기준에서 이익률을 계산하면 아래와 같습니다.
GAAP·부문 영업이익률 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
전사 | 35.1% | 47.5% | +12.4%p |
아날로그 | 39.9% | 51.0% | +11.2%p |
임베디드 프로세싱 | 15.2% | 26.5% | +11.2%p |
계산식은 각각 사업부 영업이익 ÷ 해당 사업부 매출입니다. 실제 공시 금액은 아날로그 영업이익 1,486 → 2,505, 임베디드 영업이익 108 → 227(백만 달러)입니다. 제시한 %p 변화는 소수점 반올림 전 원수치로 계산했습니다.
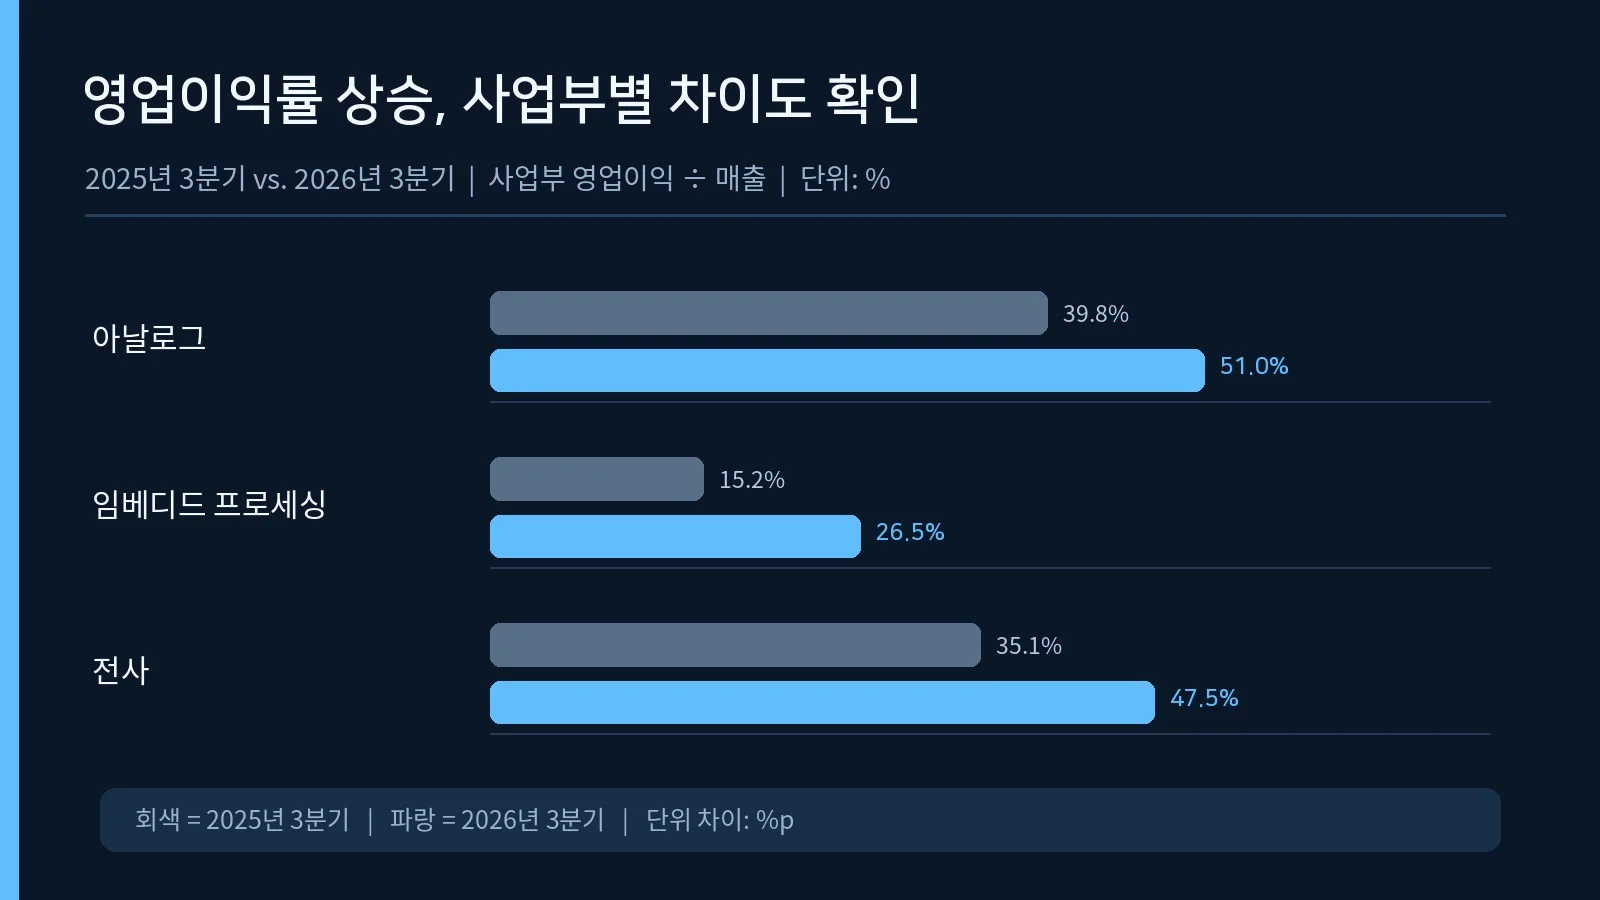
2025년과 2026년 3분기 전사·사업부 영업이익률 — TI 공식 수치를 ValueNLog에서 계산한 비교.
이익률 개선은 생산량·제품 조합·원가 구조 변화 등 여러 요인의 영향을 받을 수 있습니다. 회사가 언급한 300mm 웨이퍼 제조 기반의 이점은 배경으로 볼 수 있지만, 이번 공개 표만으로 이익률 개선 중 얼마가 300mm 공장 때문인지 정확한 금액까지 분해할 수는 없습니다. 또한 2025년 3분기에는 구조조정 관련 비용 8,500만 달러가 포함되어 있었습니다. 따라서 영업이익률의 전년 대비 상승폭을 모두 반복적인 사업 개선으로 해석하는 것도 주의해야 합니다.
FCF가 249% 늘었다는 뉴스: 실제로는 세 가지의 합
가장 오해하기 쉬운 수치는 잉여현금흐름(FCF)입니다. TI가 발표한 84억 2,200만 달러는 2026년 3분기 한 분기 FCF가 아니라 최근 12개월(TTM) FCF입니다. 비교 대상인 24억 1,500만 달러도 2025년 9월 말 종료 TTM입니다.
TI의 비GAAP 정의는 '영업활동현금흐름 − 자본적지출(CAPEX) + 미국 CHIPS Act 보조금 수령액'입니다. 일반적으로 사용되는 '영업현금흐름 − CAPEX'와 달리 현금으로 받은 정책 지원금을 더한다는 점이 중요합니다.
최근 12개월(TTM), 백만 USD | 2025년 9월 말 | 2026년 9월 말 | 개선 기여액 |
|---|---|---|---|
영업활동현금흐름 | 6,897 | 9,896 | +2,999 |
자본적지출(CAPEX) | 4,817 | 2,578 | +2,239 (지출 감소) |
CHIPS Act 수령액 | 335 | 1,104 | +769 |
회사 정의 FCF | 2,415 | 8,422 | +6,007 (+248.7%) |
이를 검산하면 2026년 FCF = 9,896 − 2,578 + 1,104 = 8,422, 2025년 FCF = 6,897 − 4,817 + 335 = 2,415입니다. 증가액 6,007의 설명 비중은 영업현금흐름 증가 49.9%, CAPEX 감소 37.3%, CHIPS Act 수령액 증가 12.8%입니다.
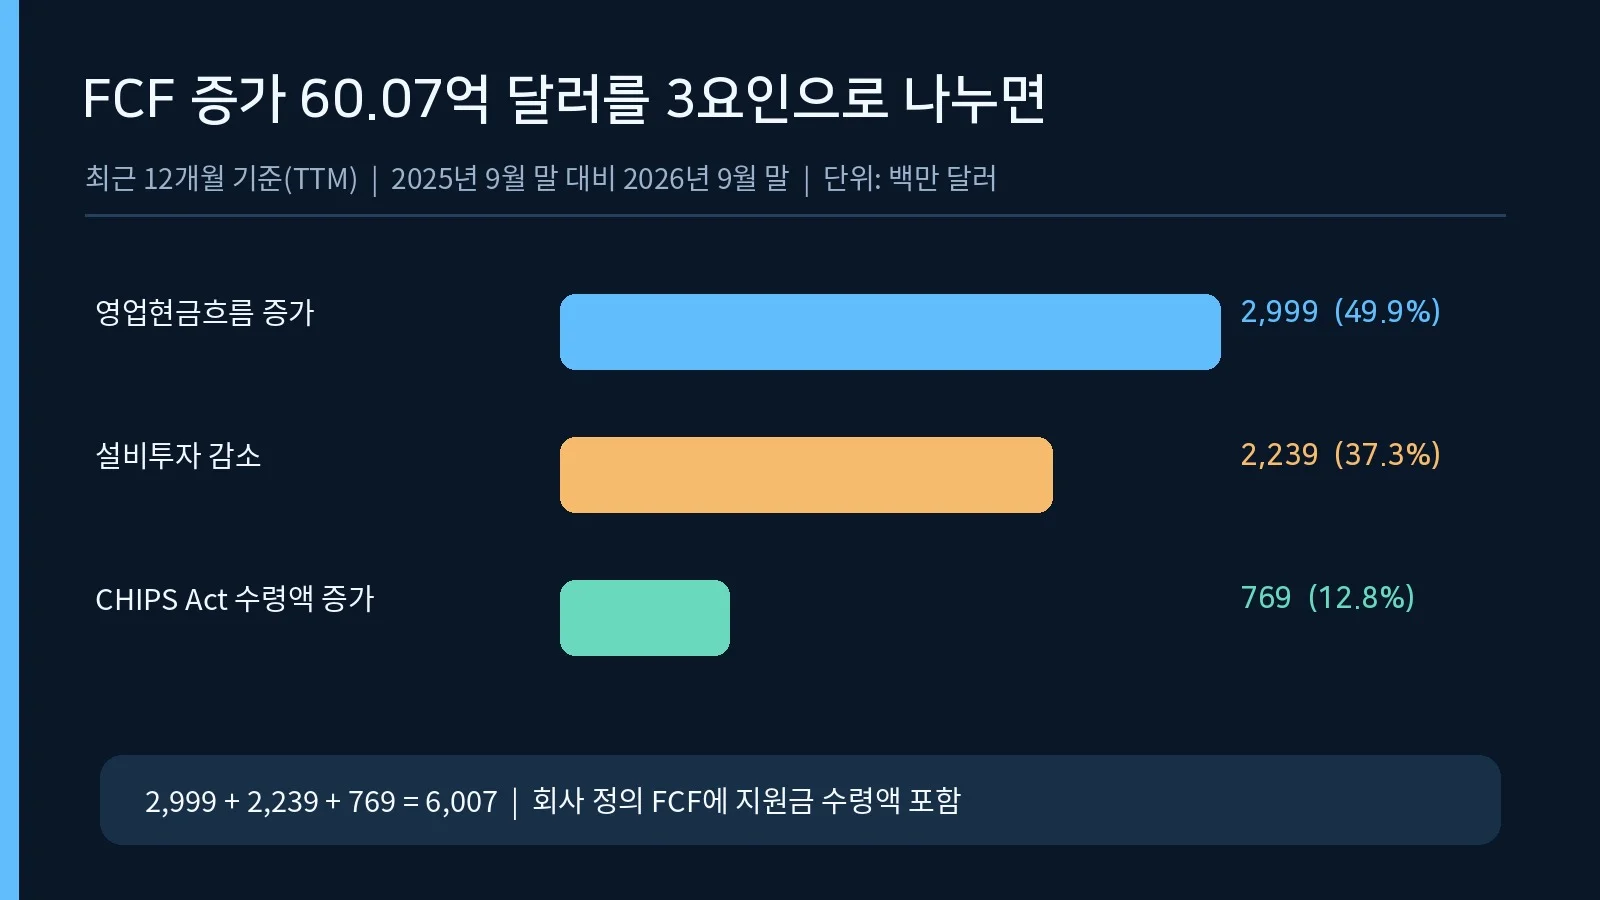
최근 12개월 FCF 증가액 6,007백만 달러 분해 — 영업현금·CAPEX·CHIPS Act 수령액의 역할.
이 해석은 매출 상승만으로 FCF가 249% 늘었다는 설명보다 정확합니다. 실제로 투자 지출을 낮춘 효과가 FCF 개선액의 약 37%를 차지합니다. 이것이 항상 좋은 소식인 것은 아닙니다. 대규모 반도체 공장 투자 사이클이 마무리되는 과정이라면 자연스러운 현금 유입이지만, 향후 수요가 예상보다 높아 다시 공장 투자를 확대하면 현재 FCF 수준을 그대로 유지하기 어려울 수도 있습니다.
비교를 위해 CHIPS Act 현금 수령액만 단순 차감한 값은 2026년 TTM 7,318, 2025년 TTM 2,080(백만 달러)입니다. 하지만 이 값 역시 '정책 지원이 전혀 없을 때의 현금흐름'을 의미하지는 않습니다. 회사 공시에 따르면 영업현금흐름에는 별도의 세액공제에 따른 현금세금 절감 효과도 반영됩니다. 보조금 현금 수령과 세액공제를 동일 항목으로 더하거나 차감하면 중복 계산 위험이 있습니다.
참고로 2026년 3분기 한 분기 FCF는 2,956백만 달러입니다. 해당 분기 영업현금 3,419에서 CAPEX 463을 차감한 결과로, 회사가 별도로 현금 수령액을 더한 금액은 0입니다. 연간 누적 전망이나 TTM과 혼동하지 않는 것이 좋습니다.
4분기 전망을 낙관적으로만 읽어도 될까?
TI의 2026년 4분기 회사 전망은 매출 58억~63억 달러, EPS 2.45~2.79달러입니다. 매출 가이던스 중간값 60억 5,000만 달러는 3분기 60억 5,500만 달러와 거의 같은 수준으로, 3분기 이후에도 같은 속도의 분기 성장세가 이어진다고 확정한 것은 아닙니다. 가이던스 범위 자체로 보면 전분기 대비 약 −4.2%에서 +4.0%의 변동 가능성이 있습니다. 이는 회사의 '전망'이지 확정 실적이 아닙니다.
로이터는 당시 회사의 4분기 전망 중간값이 월가 매출 기대치 57억 3,000만 달러를 웃돌았다고 보도했습니다. 다만 이 기대치는 발표 당시 수집된 애널리스트 전망으로, 이후 수정된 추정치와 혼합해서 비교하면 안 됩니다.
수요 측면에서 아날로그 반도체는 산업 자동화, 자동차 전장, 데이터센터 전력 분야의 지출 확대에 두루 노출됩니다. 반대 시나리오도 있습니다. 산업 고객의 재고 보충이 끝나거나 자동차 생산 전망이 하향되면 주문 성장률이 둔화될 수 있습니다. 앞서 줄였던 CAPEX가 다시 커지는 경우 FCF 증가 속도도 둔화됩니다. 정부 지원금 현금 수령 시점의 변동은 회계상 이익과 현금흐름을 다르게 움직일 수 있습니다.
한국 기업·투자자가 확인할 지표
반도체 전방 산업을 읽을 때는 범용적으로 'AI가 좋다'는 말보다 산업용/자동차향 주문, 아날로그 사업부의 실제 매출 증가, 고객 재고 정상화, 공장 가동률, CAPEX 재확대 여부가 더 직접적인 판단 지표입니다. 한국의 차량용 전장, 산업 설비, 전력 반도체 부품 공급망도 비슷한 최종 시장 변화의 영향을 받을 수 있지만, TI의 수치만으로 특정 국내 기업의 매출 증가를 추정할 수는 없습니다.
다음 업데이트에서 체크할 사항은 ① 아날로그와 임베디드 성장률 격차의 축소 여부, ② 4분기 가이던스 범위 내 실제 매출, ③ TTM CAPEX의 추가 감소 또는 반등, ④ CHIPS Act 현금 수령액 및 세액공제 구분, ⑤ 공시상 재고·가동률 변화입니다. 단기간 주가 변동보다 이 숫자가 사업 흐름을 더 잘 설명할 때가 많습니다.
정리: 좋은 실적, 서로 다른 질의 회복
TI 3분기 매출 증가율 27.7% 중 핵심은 **아날로그의 성장 기여도 90.0%**입니다. 전사 영업이익률도 크게 올랐습니다. 동시에 TTM FCF의 +248.7%에는 영업현금 증가 외에도 설비투자 감소와 정책 지원금 수령 확대가 상당 부분 기여했습니다.
즉 TI를 볼 때 매출 성장, 제조 효율, 투자 사이클, 정책 지원은 서로 다른 질문으로 분리해야 합니다. 이 구분이 있어야 '성장한 회사'와 '앞으로도 같은 속도로 현금을 만들 회사'를 구분할 수 있습니다.
이 글은 기업의 공시와 공식 발표를 바탕으로 작성한 산업 분석입니다. 특정 종목의 매수·매도나 투자 수익을 보장하는 의견이 아닙니다. 도표는 원자료를 바탕으로 작성했으며 반올림에 따른 미세한 차이가 있을 수 있습니다.
공식 출처 및 참고 자료
Texas Instruments, TI reports third quarter 2026 financial results and shareholder returns (2026-10-21) — 분기 손익·사업부·TTM 현금흐름·비GAAP 조정표 원자료.
US SEC, Texas Instruments FY2026 Q3 Form 10-Q (2026-10-23) — 공시 회계 자료와 위험 요인.
TI IR, Q3 2026 earnings release Exhibit 99.1 — SEC 제출 실적 보도자료.
Reuters, Texas Instruments sees quarterly sales above estimates (2026-10-21) — 전망 발표 당시 월가 기대치와 시장 반응 교차 확인.
광고