광고
자료 기준: 2026년 10월 30일 오전(KST)까지 공개된 자료. 실적 발표일: 2026년 10월 29일(미국 현지시간). 실적 대상: 2026년 7월 1일~9월 30일. 재무자료: Amazon.com의 미감사 2026년 3분기 실적발표와 SEC 8-K Exhibit 99.1. 아래 금액은 별도 표시가 없다면 백만 미국 달러(USD million)이며, TTM은 해당 분기 말까지의 최근 12개월을 뜻합니다.
Executive Summary — 잘 번 사업과 많이 쓴 돈을 함께 봐야 한다
아마존의 2026년 3분기 전체 매출은 **201,944백만 달러(2,019억 4,400만 달러)**로 전년 동기보다 약 12.1% 늘었습니다. 같은 기간 영업이익은 17,422백만 달러에서 28,076백만 달러로 증가했고, 연결 영업이익률도 **9.7%에서 13.9%**로 개선됐습니다. 아마존은 사상 최고 영업이익률을 발표했습니다.
그러나 현금흐름은 다른 모습을 보여줍니다. 2026년 9월 말 최근 12개월 기준 영업활동 현금흐름은 1,683억 달러로 전년보다 늘었지만, 회사가 정의한 잉여현금흐름(FCF)은 −423억 5,700만 달러였습니다. 전년 같은 기준의 +147억 8,800만 달러와 큰 차이가 있습니다.
핵심은 AWS가 어느 정도 성장을 견인했는지와 그 성장을 위한 설비투자가 현금흐름에 어떤 부담을 주었는지를 분리해서 읽는 것입니다. AWS의 매출·영업이익 증가 기여도는 각각 약 59.6%, 59.5%로 계산됩니다. 수익성이 매우 높아졌음에도 순투자 지출의 증가 속도가 더 빨랐다는 뜻입니다.
AI 생성 합성 이미지: 아마존의 데이터센터 증설과 AWS 성장을 묘사한 자체 제작 시네마틱 네이비 일러스트. 실제 아마존 시설 사진이나 공시 이미지가 아님.
한눈에 보는 실적과 계산 기준
항목 | 2025년 3분기 | 2026년 3분기 | 전년 대비 |
|---|---|---|---|
전체 매출 (USD mn) | 180,169 | 201,944 | +12.1% |
전체 영업이익 (USD mn) | 17,422 | 28,076 | +61.2% |
영업이익률 | 9.7% | 13.9% | +4.2%p |
AWS 매출 (USD mn) | 33,006 | 45,984 | +39.3% |
AWS 영업이익 (USD mn) | 11,434 | 17,773 | +55.4% |
AWS 영업이익률 | 34.6% | 38.7% | +4.0%p |
출처: Amazon 2026년 3분기 실적 보도자료·사업부 보충표. 이익률과 증감률은 원수치를 사용한 자체 계산 후 반올림했습니다.
이 표에서 보이는 숫자는 3개월 실적입니다. 아래 FCF 계산의 기준인 **TTM(최근 12개월)**과 섞어 직접 비교하면 성장률이나 투자 부담을 과장할 수 있습니다.
직접 계산 1 — 매출 증가분 217억 7,500만 달러는 어디에서 나왔나
전체 매출 증가액은 201,944 − 180,169 = 21,775백만 달러입니다. 북미 사업은 6,585백만 달러, 해외 사업은 2,212백만 달러, AWS는 12,978백만 달러 늘어났습니다.
사업부 | 2025 Q3 (USD mn) | 2026 Q3 (USD mn) | 증가분 | 전체 성장 기여도 |
|---|---|---|---|---|
북미 | 106,267 | 112,852 | +6,585 | 30.2% |
해외 | 40,896 | 43,108 | +2,212 | 10.2% |
AWS | 33,006 | 45,984 | +12,978 | 59.6% |
연결 합계 | 180,169 | 201,944 | +21,775 | 100.0% |
**AWS 기여도 = 12,978 ÷ 21,775 × 100 = 59.6%**입니다. AWS가 전체 매출에서 차지하는 비중은 약 22.8%이지만, 올해 발생한 전년 대비 증가분만 놓고 보면 거의 60%를 설명합니다. 이는 '매출 비중'과 '매출 증가 기여도'가 완전히 다른 지표라는 점을 보여줍니다.
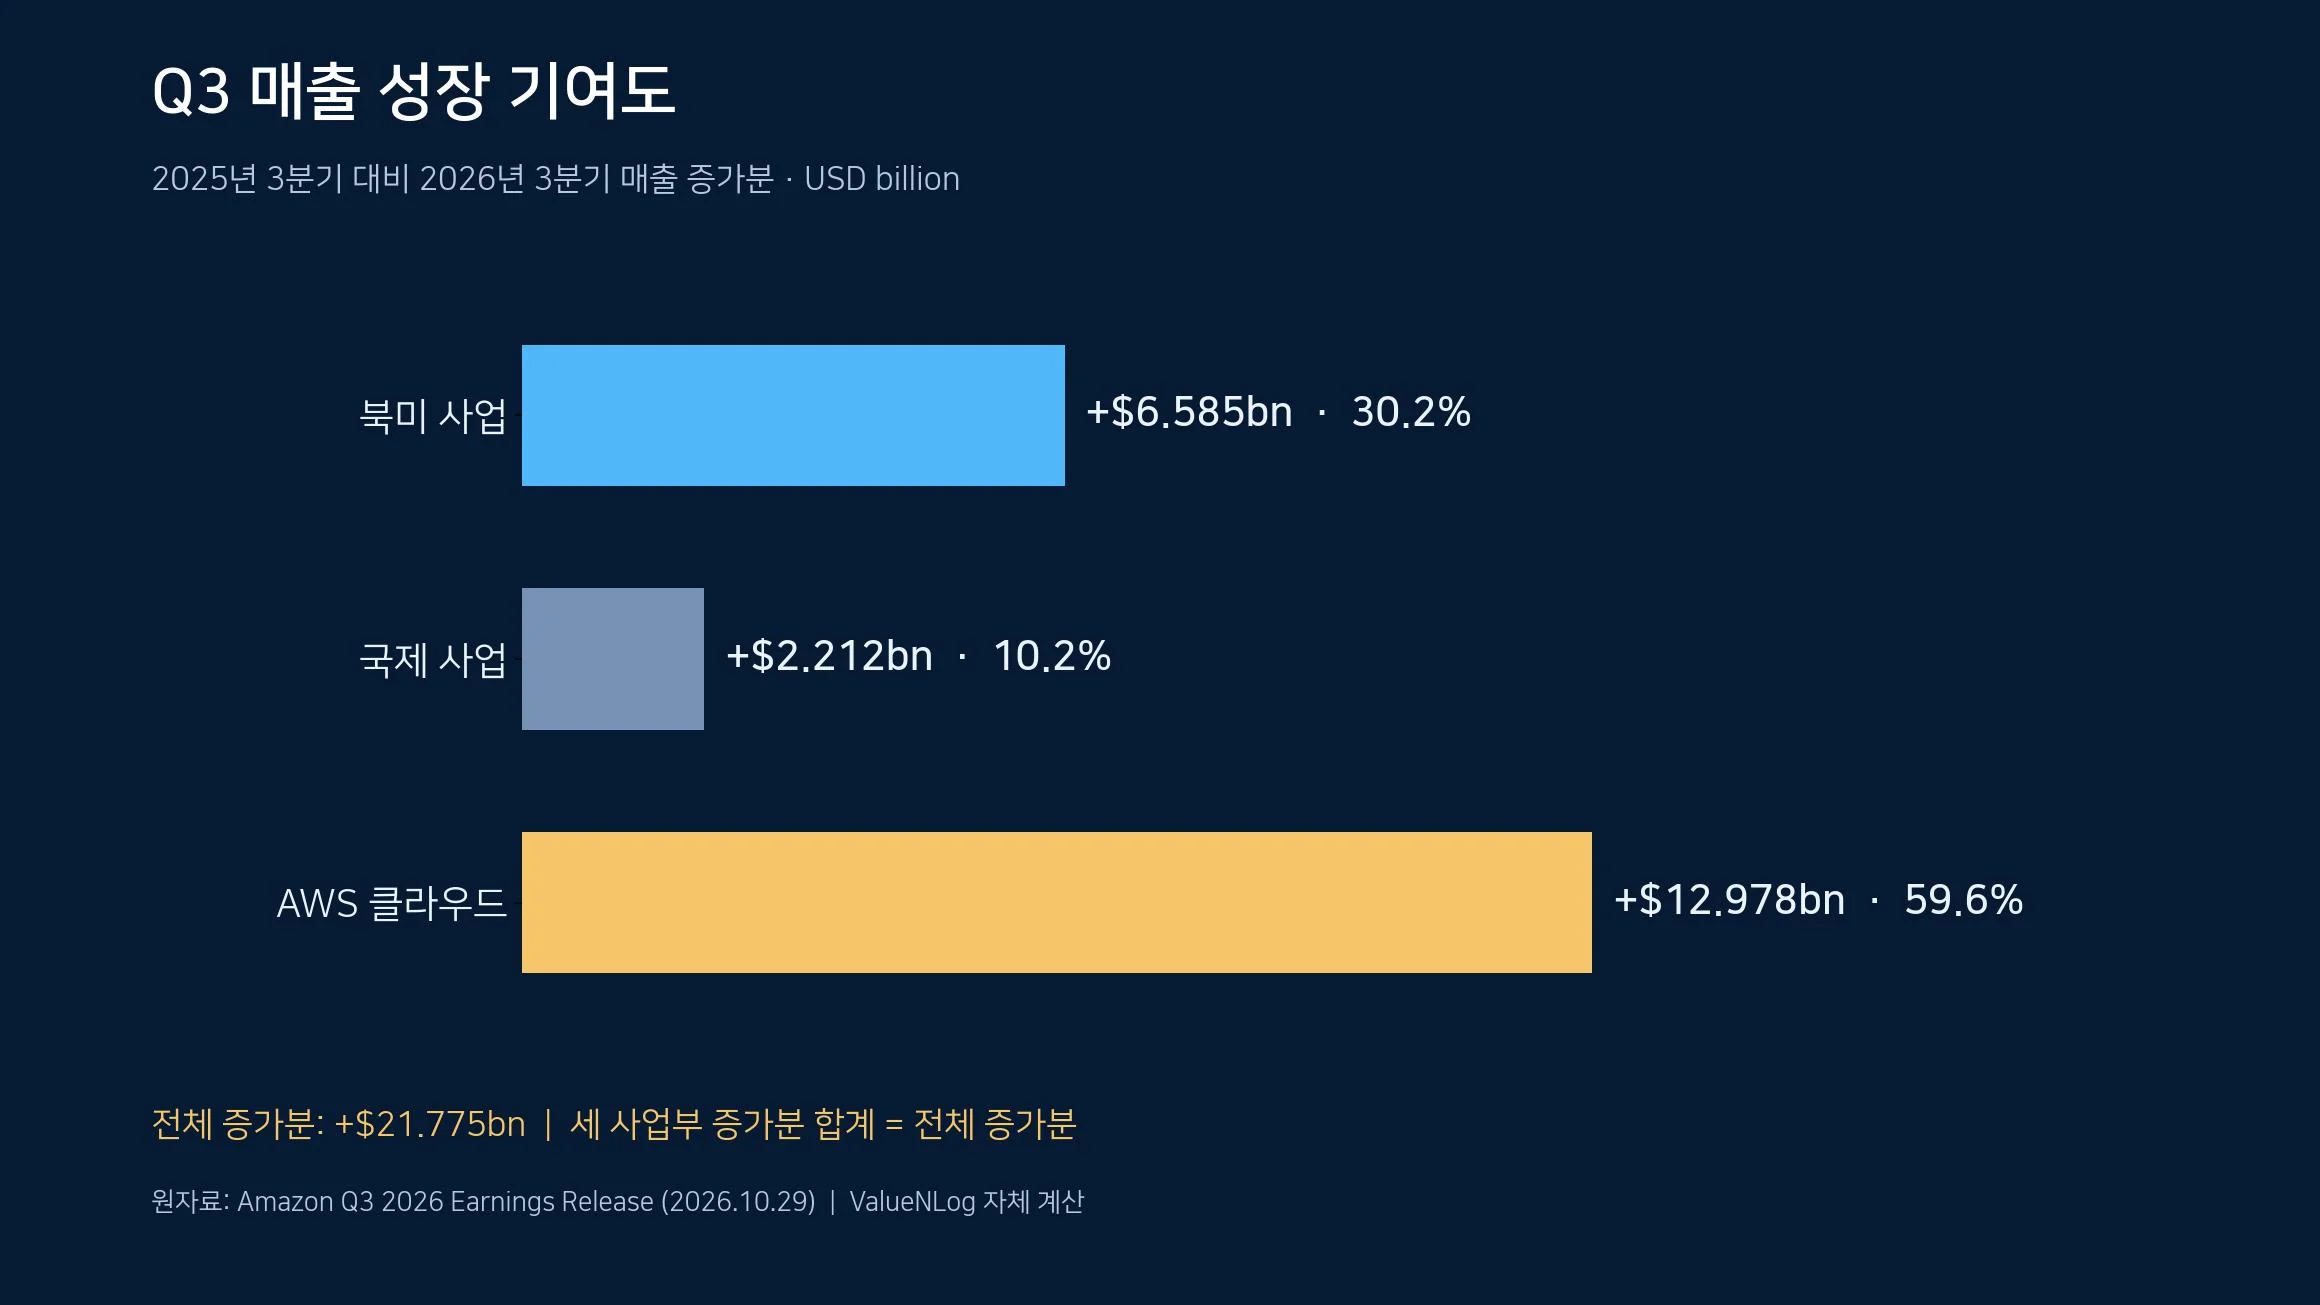
AWS·북미·해외 사업의 매출 증가 기여도를 Amazon 공시 수치로 계산한 ValueNLog 자체 제작 차트. USD billion 기준.
광고
반대로 소매와 서비스 부문의 성장을 과소평가해서도 안 됩니다. 북미 부문도 65억 8,500만 달러 증가했고, 배송 효율·광고·구독 서비스는 AWS 외의 사업 구조에 영향을 줍니다. 다만 회사는 Prime Day가 2025년에는 3분기에, 2026년에는 주요 국가에서 2분기에 열렸다는 시점 차이를 강조합니다. 이 영향이 없었다면 3분기 전체 성장률은 약 4%포인트 더 높았을 것이라는 회사 추정이지만, 이는 실제 보고된 실적을 대체하는 확정 수치가 아닙니다.
직접 계산 2 — 영업이익 증가분도 AWS가 약 60%를 담당했다
영업이익 증가액은 28,076 − 17,422 = 10,654백만 달러입니다. AWS 기여액은 17,773 − 11,434 = 6,339백만 달러이고, 증가 기여도는 **6,339 ÷ 10,654 × 100 = 59.5%**입니다.
사업부 | 2025 Q3 영업이익 | 2026 Q3 영업이익 | 증가액 | 증가 기여도 |
|---|---|---|---|---|
북미 | 4,789 | 8,723 | +3,934 | 36.9% |
해외 | 1,199 | 1,580 | +381 | 3.6% |
AWS | 11,434 | 17,773 | +6,339 | 59.5% |
연결 합계 | 17,422 | 28,076 | +10,654 | 100.0% |
단위: USD million. AWS의 2026년 3분기 영업이익률은 17,773 ÷ 45,984 = 약 38.7%로, 전년 동기 34.6%보다 약 4.0%포인트 높습니다.
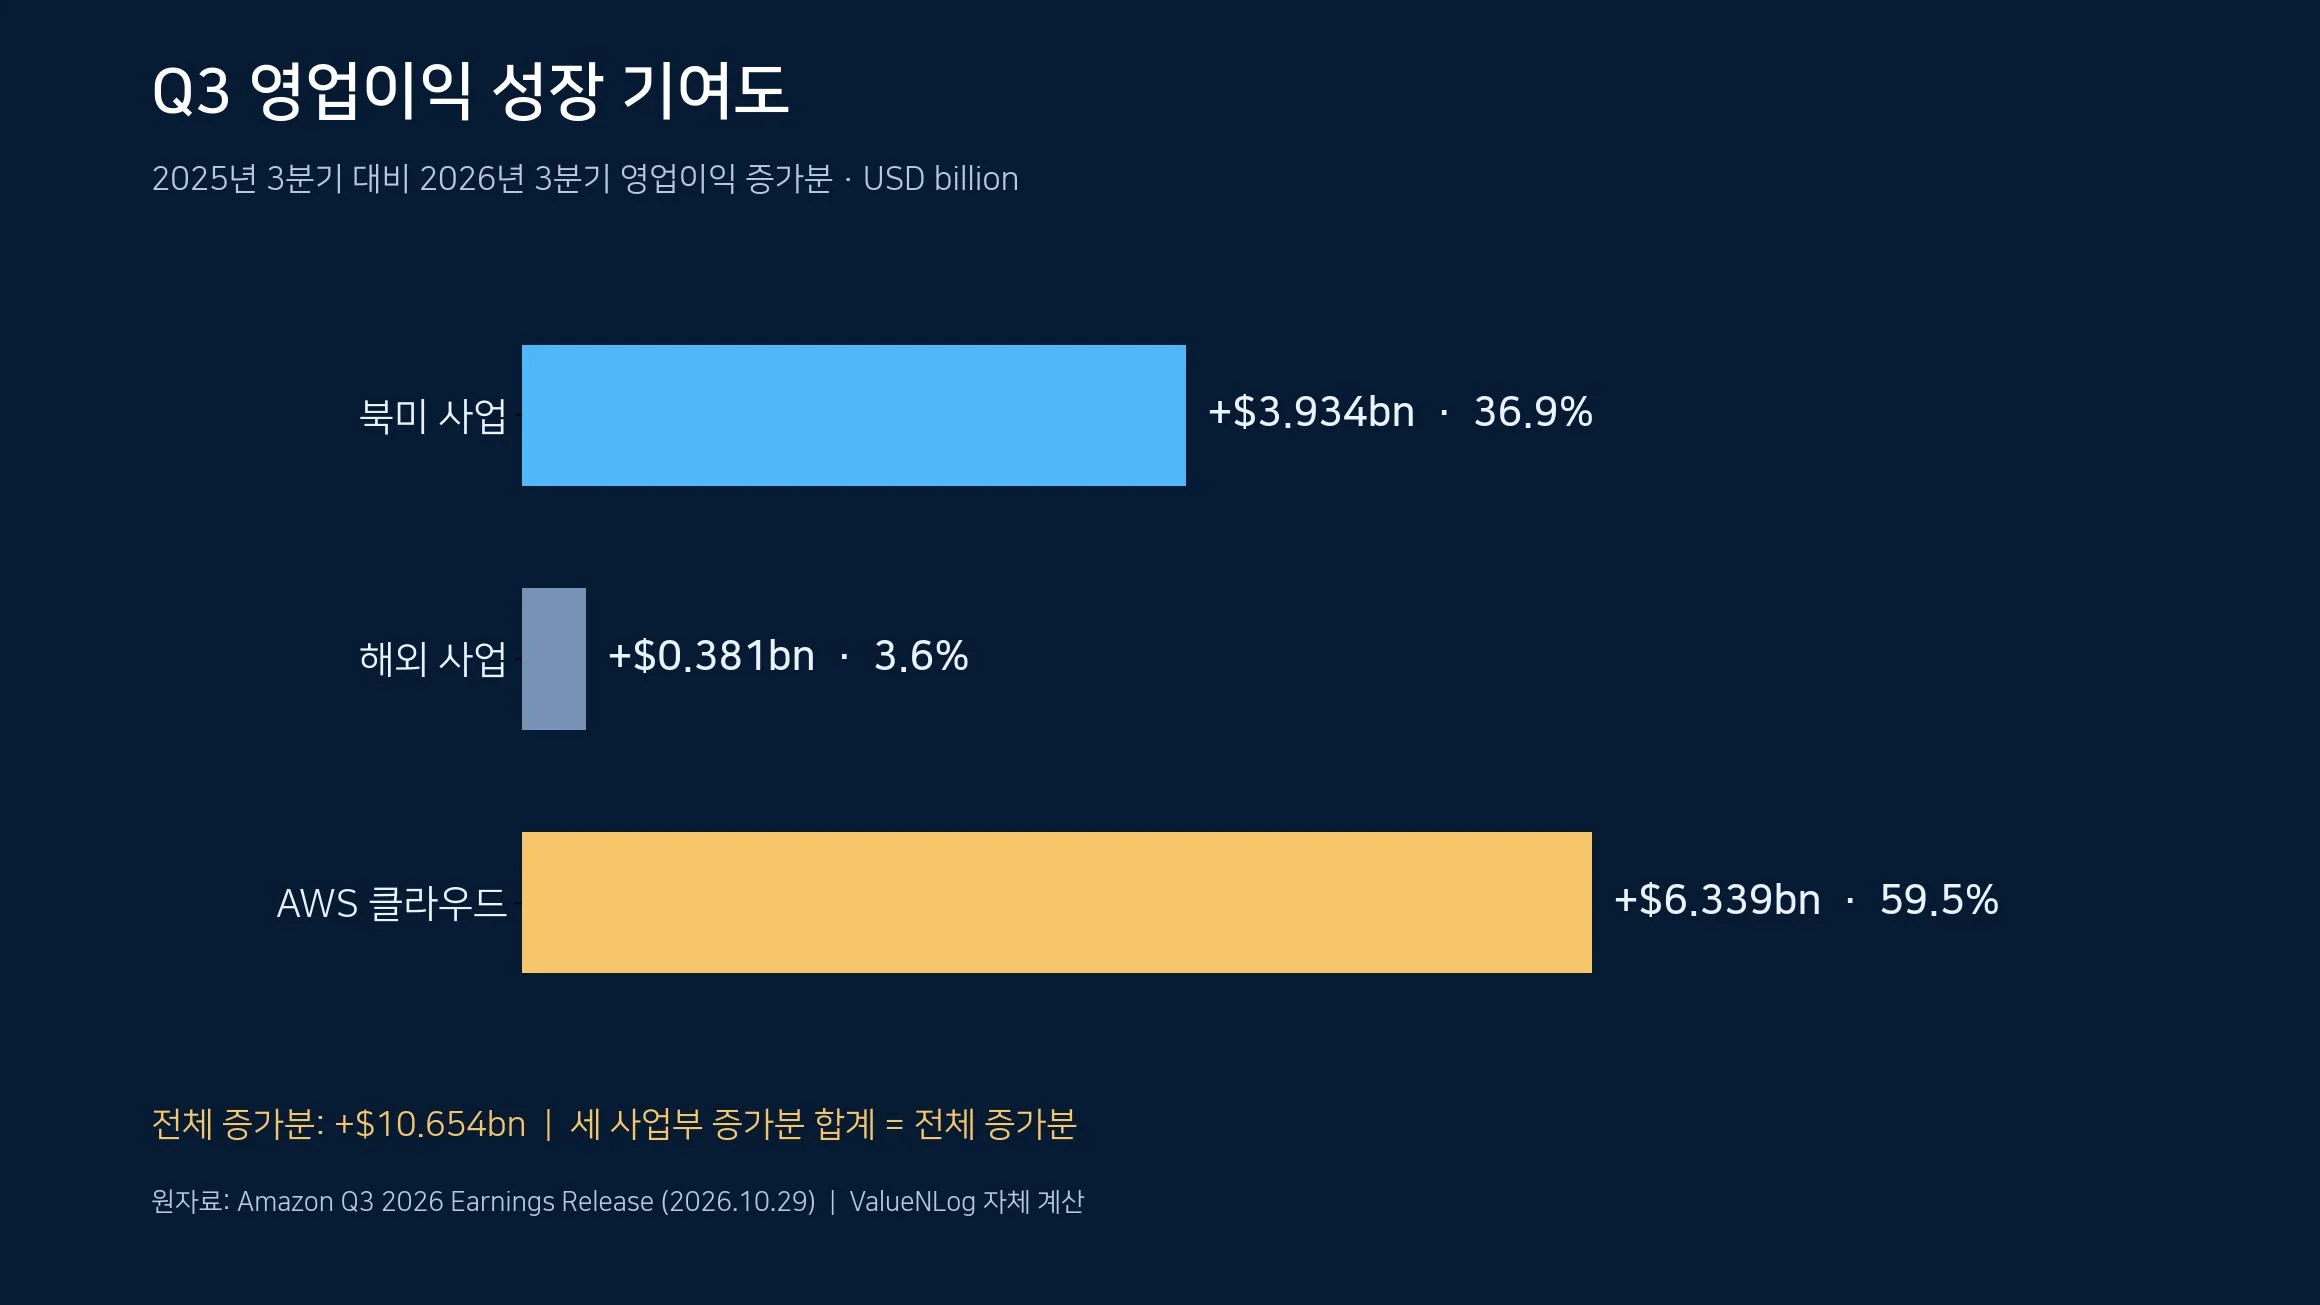
전년 동기 대비 사업부 영업이익 증가 기여도를 공식 실적 수치로 계산한 ValueNLog 자체 제작 차트.
AWS가 아직 매출의 절반도 되지 않지만 높은 이익률 때문에 연결 수익성을 견인한다는 점을 확인할 수 있습니다. 동시에 북미 영업이익도 39억 3,400만 달러 증가했습니다. '영업이익 개선 전부가 AWS 덕분'이라는 해석은 과장이며, 소매 사업 수익성의 개선도 실제로 발생했습니다.
직접 계산 3 — 영업현금이 늘어도 FCF가 적자로 바뀌는 이유
아마존의 회사 정의 FCF는 최근 12개월 영업활동 현금흐름에서 유형자산 취득액에서 매각·인센티브 수령을 차감한 순지출을 뺀 값입니다. 여기서는 다른 회사의 다양한 FCF 정의와 섞지 않고 아마존이 직접 제시한 수치를 그대로 사용합니다.
항목 (TTM, USD mn) | 2025년 9월 말 | 2026년 9월 말 | 차이 |
|---|---|---|---|
영업활동현금흐름 | 130,691 | 168,300 | +37,609 |
순유형자산 투자 지출 | 115,903 | 210,657 | +94,754 |
잉여현금흐름 FCF | +14,788 | −42,357 | −57,145 |
계산을 풀어보면 2025년 130,691 − 115,903 = +14,788이고, 2026년 168,300 − 210,657 = −42,357입니다. 한 해 동안 영업에서 현금이 37,609백만 달러 더 유입됐지만 투자 순지출이 94,754백만 달러 증가해 그 효과를 압도했습니다.
결국 FCF 변동 = +37,609 − 94,754 = −57,145백만 달러입니다. 약 571억 달러의 현금흐름 악화는 영업활동의 현금 창출이 무너졌기 때문이 아니라, AI를 포함한 장기 인프라 투자가 크게 앞선 결과로 설명됩니다. 그렇다고 해서 현금 유출이 의미 없는 회계 숫자라는 뜻은 아닙니다. 투자가 계획대로 수익을 낼지와 자금조달 여력은 별도로 판단해야 합니다.
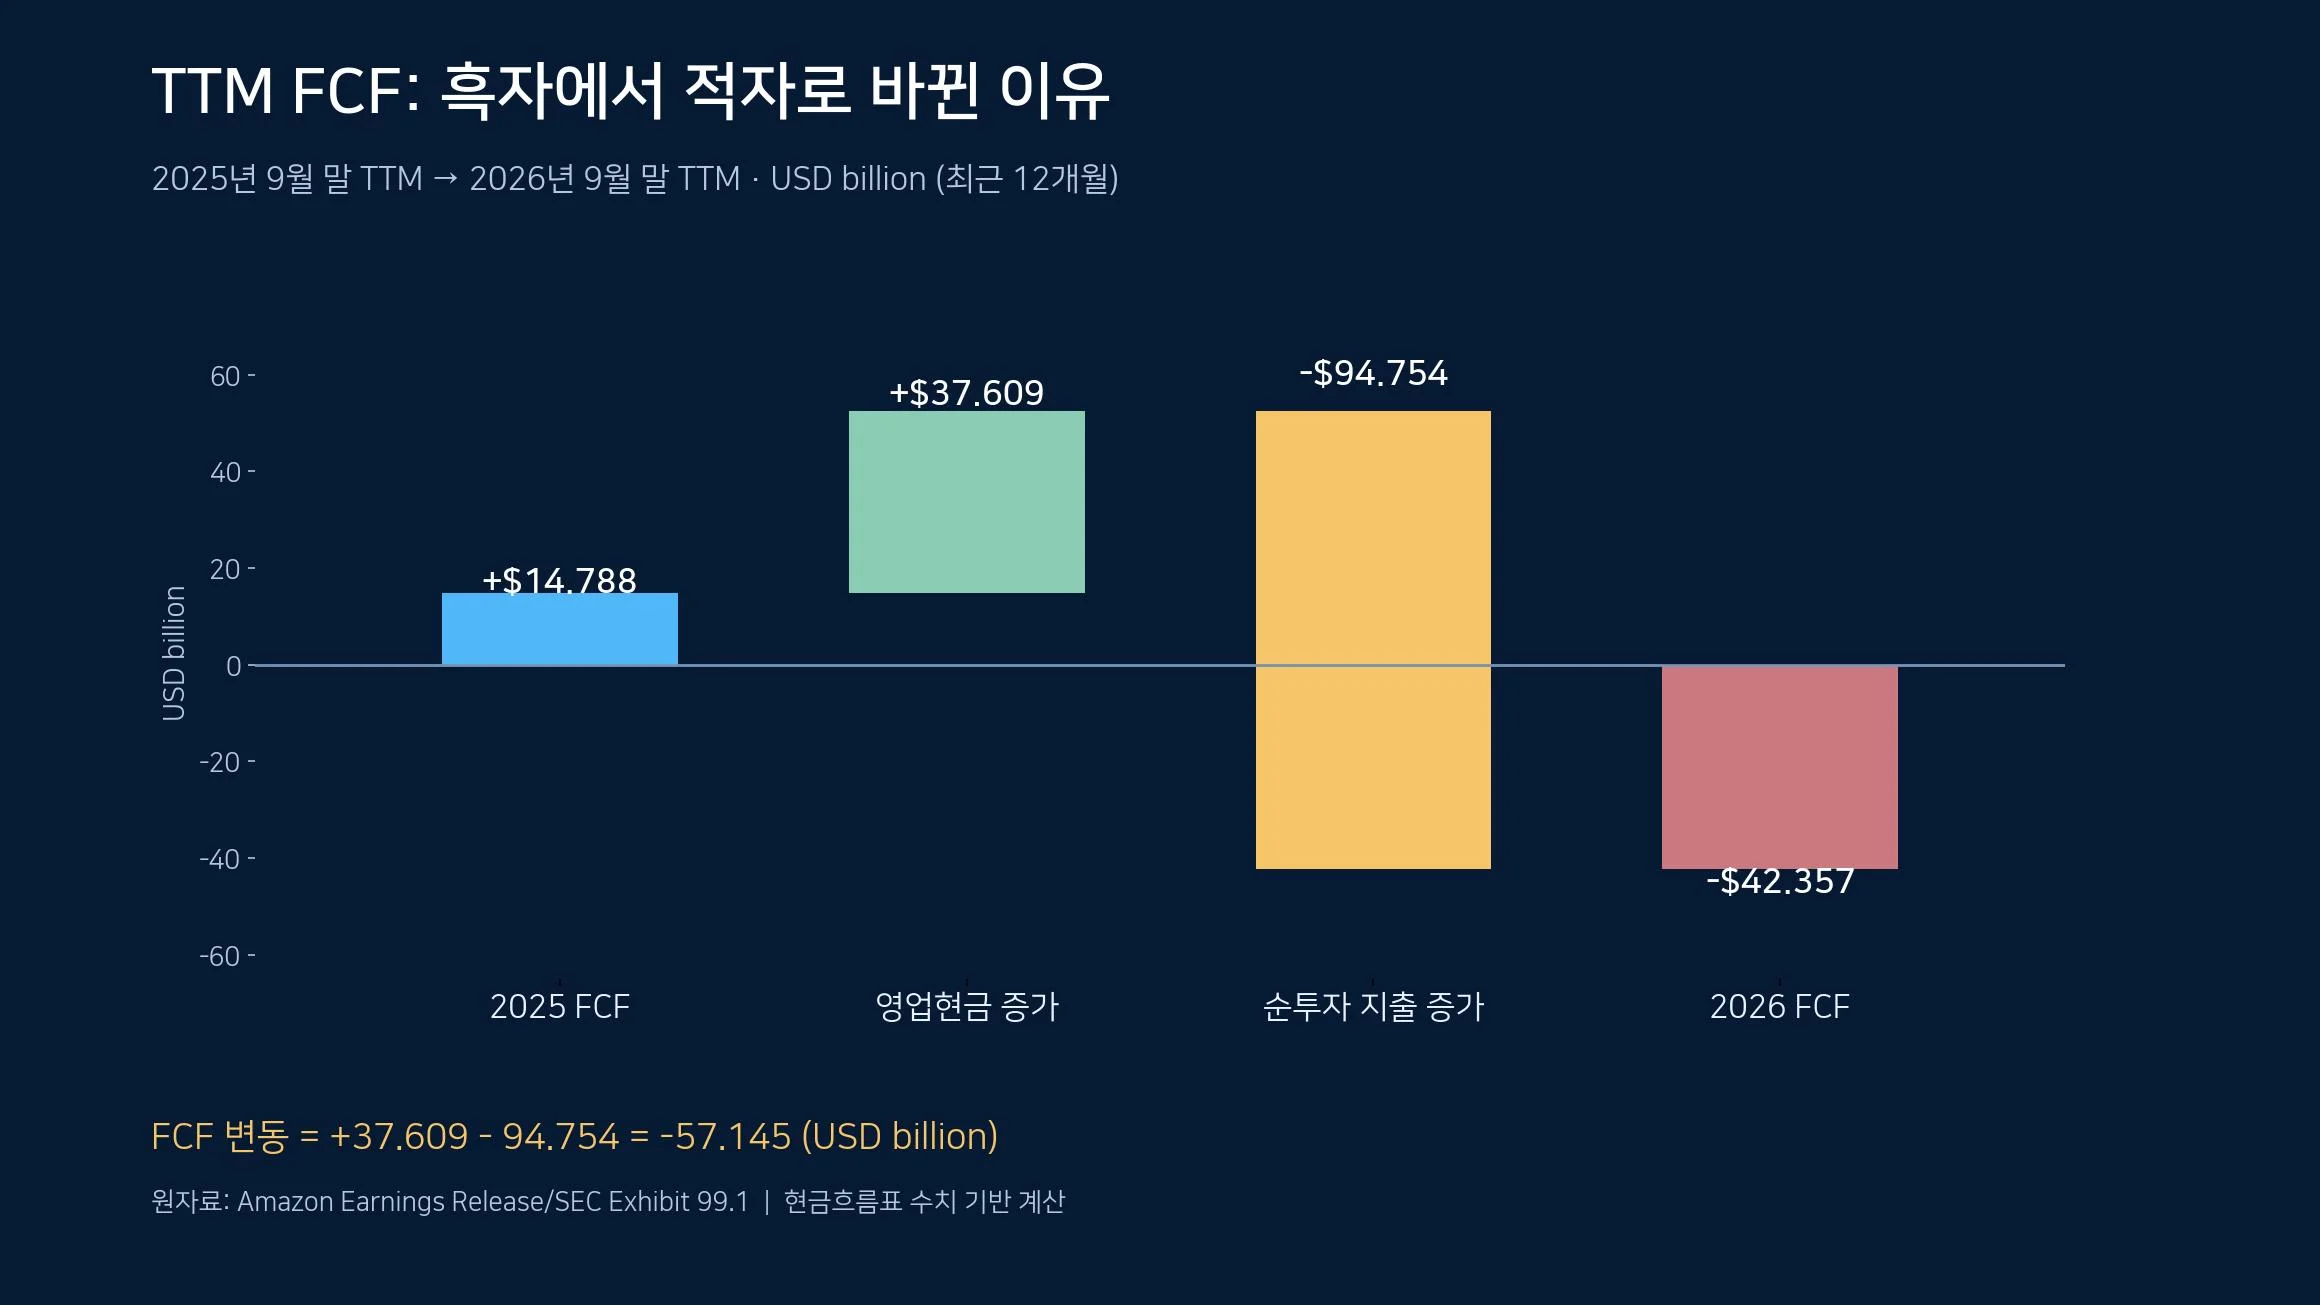
Amazon 2025년 9월 말 TTM과 2026년 9월 말 TTM의 잉여현금흐름 변화를 영업현금흐름·순유형자산 취득 증가로 분해한 자체 제작 워터폴 차트.
또 하나의 구별이 필요합니다. 2026년 연간 현금 CAPEX 약 2,200억 달러는 회사의 연간 전망치이고, 위의 TTM 순유형자산 투자 지출 2,106억 5,700만 달러는 관측된 최근 12개월 수치입니다. 기간과 순액·총액 범위가 같지 않으므로 같은 지표로 취급할 수 없습니다.
AWS 39.3% 성장과 AI 투자 회수: 낙관·경계의 논점
긍정적인 관점: AWS 매출은 2026년 3분기에 39.3% 증가했고 영업이익 증가율은 55.4%에 달합니다. 수요 증가와 영업 레버리지가 동시에 나타났다는 뜻입니다. 회사는 AI 인프라 투자에 힘입어 향후 2027년과 2028년에도 높은 클라우드 성장세를 예상하지만, 이 문장은 경영진의 전망이며 확정 매출이 아닙니다. AI 워크로드가 높은 사용률을 유지한다면 초기 자본 지출이 미래의 장기 서비스 매출로 전환될 가능성이 있습니다.
경계해야 할 관점: AWS의 성장이 계속되어도 GPU·네트워크·데이터센터·전력 설비가 그보다 빠르게 증설되면 현금흐름 부담이 장기화할 수 있습니다. 데이터센터의 가동률이 예상보다 낮거나 고성능 칩의 감가상각 부담이 급증할 경우, 성장한 매출이 충분한 투자수익률로 연결되지 않을 수 있습니다. 공급·시공·전력 인입 지연은 설비의 수익화 시점을 뒤로 미룰 수 있습니다.
실적 해석상의 주의점: 이번 3분기 순이익은 206억 8,500만 달러로 전년의 211억 8,700만 달러보다 감소했습니다. 회사는 2025년 같은 분기의 투자자산 관련 비영업 평가이익 약 95억 달러를 설명하고 있으므로, 순이익의 증감률만으로 본업의 개선·악화를 단정하면 안 됩니다. 영업이익, 투자자산 평가손익, 영업현금흐름을 나눠 봐야 합니다.
산업 영향 — 한국 투자자와 기업이 체크할 질문
반도체 설계·제조·HBM: AWS의 증설은 장기적으로 서버용 가속기·첨단 패키징·고속 메모리·광통신 수요의 기반이 될 수 있습니다. 다만 아마존의 모든 CAPEX가 곧바로 한국 반도체 매출로 연결되는 것은 아닙니다. 고객사의 부품별 발주, 수율, 납기와 실제 출하를 따로 확인해야 합니다.
전력·냉각·시공: AI 데이터센터 투자액이 늘어도 전력망 접속·냉각 설비·부지 확보에 병목이 생기면 컴퓨팅 서비스를 매출로 전환하는 시간이 길어질 수 있습니다.
소매·물류: 북미 영업이익 증가가 2026년 전체 영업이익 개선분의 약 36.9%를 차지하므로, AWS만 보지 말고 주문 처리 비용, 배송 효율 및 Prime Day 시점 변화를 함께 볼 필요가 있습니다.
클라우드 경쟁: 경쟁업체와 CAPEX 수준을 비교하려면 현금 지출/리스/설비 인도 시점 등의 회계 처리 차이를 맞춰야 합니다. 마이크로소프트의 현금 기준 설비 취득액과 아마존의 순유형자산 투자 지출을 무조건 같은 수치로 비교하는 것은 적절하지 않습니다.
앞으로 확인할 지표
AWS 매출 증가율과 영업이익률: 2027년 이후 40% 안팎의 성장 전망이 실제 계약·사용량으로 이어지는지.
TTM FCF와 순설비투자: 영업현금흐름 증가가 계속되는 동안 순투자 지출의 성장률이 완화되는지.
2026년 4분기 가이던스: 매출 2,400억~2,470억 달러, 영업이익 285억~335억 달러 범위는 전망이며 달성 실적이 아님.
AI 설비 가동률과 전력 인프라: 가속기 증설과 데이터센터 전력·냉각 공급의 일정이 맞는지.
소매 사업 비용과 광고 성장: Prime Day 이동 효과를 제거한 실질 성장률과 사업부별 영업 마진이 유지되는지.
정리 — FCF 적자가 성장 실패를 뜻하지는 않지만, 성공을 보증하지도 않는다
이번 실적에서 확인되는 사실은 두 가지입니다. 첫째, AWS는 연결 매출 증가분의 59.6%와 영업이익 증가분의 59.5%를 만들었습니다. 둘째, 회사 전체의 영업현금 창출은 늘었지만 AI 인프라를 중심으로 한 순유형자산 투자가 더 빠르게 늘면서 최근 12개월 FCF는 적자로 전환됐습니다.
따라서 다음 실적에서 중요한 것은 AI 이야기를 얼마나 크게 하느냐보다 이미 설치한 장비에서 얼마의 현금이 돌아오고, 추가 투자의 속도가 어떻게 바뀌느냐입니다. 높은 성장률과 높은 CAPEX가 함께 유지된다면 현금흐름 회복까지는 시간이 걸릴 수 있습니다. 반대로 현금 회수 속도가 빨라지면 시장의 투자 부담 우려가 완화될 수 있습니다.
이 글은 2026년 10월 30일 오전 공개 자료를 바탕으로 작성한 산업·재무 해설입니다. 특정 종목의 매수·매도를 권유하지 않습니다. 주가 전망은 별도로 제시하지 않았으며, 사실·회사 전망·분석적 해석을 구분했습니다.
공식 자료 및 교차 확인 출처
Amazon Investor Relations, Q3 2026 Earnings Release (2026-10-29) — 2025·2026년 3분기 매출/영업이익/FCF 및 사업부 수치.
Amazon SEC 8-K Exhibit 99.1 (2026-10-29) — 원문 재무제표 및 보충 실적표.
Amazon SEC Form 8-K (2026-10-29) — 공식 공시 및 첨부 문서 확인.
Reuters, Amazon 2026 Q3 AWS·CAPEX와 주가 반응 (2026-10-29) — 투자자 반응과 가이던스 교차 확인.
AP, Amazon 2026 Q3 실적 및 클라우드 성장 보도 (2026-10-29) — 공시 외 제3자 보도 교차 확인.
광고