광고
기업·산업 심층 리포트 | 기준일: 2026년 10월 29일(KST) 오후 1시 30분 실적 발표: 2026년 10월 28일(미국 현지시간) | 실적 대상: 마이크로소프트 2027 회계연도 1분기(2026년 7월 1일~9월 30일) 숫자 단위: 별도 설명이 없는 금액은 백만 미국 달러(USD millions). 전년 동기 비교 대상은 2025년 7~9월이며, 두 기간 모두 회사의 FY27 사업부 분류로 재작성한 비교 수치를 사용했다.
Executive Summary — Azure 매출이 커지는 만큼 인프라 현금 지출도 가팔라졌다
마이크로소프트의 2027 회계연도 1분기 연결 매출은 **92,279백만 달러(약 923억 달러)**로 전년 동기보다 18.8% 늘었다. 2026년 10월 28일 발표한 공식 실적에서 Azure 매출은 33,165백만 달러로 48.2% 증가했다. 이 숫자만으로도 AI·클라우드 수요가 강하다는 설명은 가능하다. 그러나 더 중요한 질문은 늘어난 매출 중 Azure가 실제로 얼마를 차지했고, 이를 뒷받침하기 위해 얼마의 현금이 먼저 들어갔는가다.
이 자료에서 Azure의 전년 동기 매출 증가액 10,781백만 달러를 전사 증가액 14,606백만 달러로 나누면 **73.8%**가 나온다. 한편 영업활동현금흐름은 증가했지만 유형자산 취득 현금지출이 전년보다 두 배로 늘면서 단순 잉여현금흐름은 25,663백만 달러 → 18,633백만 달러로 감소했다. 매출 성장과 현금 창출의 방향이 항상 같지는 않다는 것을 보여주는 분기다.
AI 생성 합성 이미지: 마이크로소프트 Azure·AI 데이터센터 확장과 자본 지출을 표현한 시네마틱 네이비 콘셉트 이미지. 실제 마이크로소프트 시설이나 발표 자료의 사진은 아니다.
이 보고서는 Azure 매출 성장의 전사 기여도, 현금흐름과 설비투자의 증가 폭, 계약 잔액의 해석 한계, 두 가지 상반된 미래 시나리오를 함께 살펴본다. 전사 매출과 Azure 매출은 기업의 공식 제품·서비스 매출 분류를 사용하되, 손익·투자 규모는 공시 현금흐름표와 구분한다.
1. 핵심 실적 — 회계연도와 발표일을 구분해야 한다
지표 (백만 USD) | FY26 Q1 (2025년 7~9월) | FY27 Q1 (2026년 7~9월) | 전년 동기 변화 |
|---|---|---|---|
연결 매출 | 77,673 | 92,279 | +18.8% |
영업이익(GAAP) | 37,961 | 45,915 | +21.0% |
영업이익률(직접 계산) | 48.9% | 49.8% | +0.9%p |
Azure 매출 | 22,384 | 33,165 | +48.2% |
Microsoft 365 Cloud 매출 | 23,694 | 27,778 | +17.2% |
영업활동현금흐름 | 45,057 | 58,000 | +28.7% |
유형자산 취득 현금지출 | 19,394 | 39,367 | +103.0% |
단순 FCF(자체 계산) | 25,663 | 18,633 | −27.4% |
자료: Microsoft FY27 Q1 실적 보도자료, SEC Form 10-Q. 표의 영업이익률·FCF와 일부 성장률은 원자료로 계산했다. 유형자산 취득액은 지출의 절댓값을 표시했다.
실적은 2026년 7~9월 기준이지만, 기업 공시상의 명칭은 FY27 Q1이다. 2027년의 달력상 1분기나 2026년의 4분기로 해석하면 비교 기간부터 어긋난다.
2. 직접 분석 ① — Azure가 전사 매출 증가분의 73.8%를 설명한다
공식 발표 자료의 제품·서비스 매출 분류를 항목별로 비교하면 다음과 같다.
제품·서비스 (백만 USD) | 2025년 동기 | 2026년 동기 | 증가·감소액 |
|---|---|---|---|
Azure | 22,384 | 33,165 | +10,781 |
Microsoft 365 cloud | 23,694 | 27,778 | +4,084 |
검색 및 광고 | 5,942 | 6,554 | +612 |
산업 솔루션 | 4,894 | 5,337 | +443 |
Frontier 및 지원 서비스 | 2,022 | 2,108 | +86 |
Xbox | 5,508 | 5,379 | −129 |
생산성·서버 라이선스 | 8,678 | 8,407 | −271 |
Windows OEM 및 기기 | 4,551 | 3,551 | −1,000 |
전사 합계 | 77,673 | 92,279 | +14,606 |
직접 계산식
전사 매출 증가액 = 92,279 − 77,673 = 14,606백만 달러
Azure 매출 증가액 = 33,165 − 22,384 = 10,781백만 달러
Azure의 전사 성장 기여도 = 10,781 ÷ 14,606 × 100 = 73.8%
Microsoft 365 cloud도 4,084백만 달러 증가했다. 두 항목의 합산 증가액 14,865백만 달러가 전사 증가액을 초과하는 것은 오류가 아니다. Windows OEM·기기 매출이 1,000백만 달러 감소하고, Xbox와 전통적 라이선스 매출도 일부 줄어들어 증가 효과가 상쇄됐기 때문이다.
광고
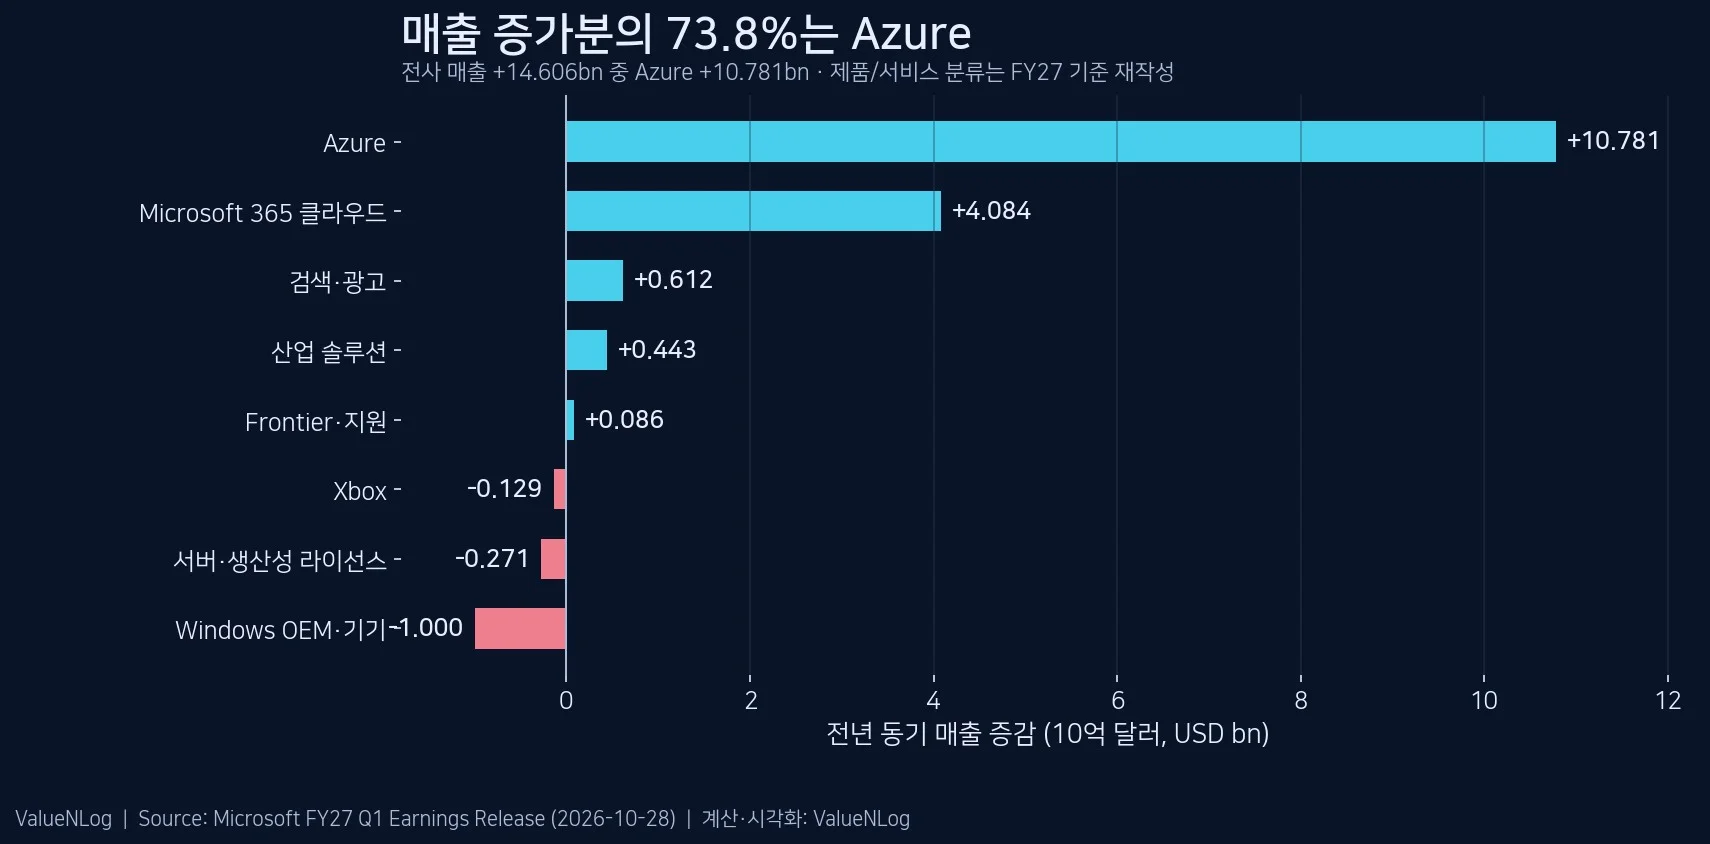
마이크로소프트 2026년 3분기 제품·서비스별 매출 증감 — 공식 매출 표에 따른 자체 계산. 세로축 제품 분류, 가로축 십억 달러.
차트 설명: 2025년과 2026년 7~9월 동일 분류 항목의 매출 증감이다. Microsoft Cloud의 639억 달러를 Azure와 단순 합산하지 않았다. 서로 포함관계가 있는 지표를 중복 집계하지 않기 위해서다.
핵심은 AI라는 키워드를 가진 모든 제품의 매출을 합산하는 것이 아니라, 서로 중복되지 않는 공시 분류로 전사 성장분을 분해하는 것이다. Azure 매출이 가장 빠른 성장 엔진인 것은 맞지만 Microsoft 365, 전통적 라이선스, 디바이스 매출의 흐름은 다르다.
3. 직접 분석 ② — 영업현금흐름 +28.7%, 설비현금지출 +103.0%
AI 데이터센터는 고객의 과금이 늘기 전에 서버, GPU, 네트워크, 전력 및 냉각 설비에 현금이 먼저 투입된다. 이번 분기는 그 시간차가 재무제표에 나타난다. 현금흐름표에서 확인되는 수치는 다음과 같다.
현금흐름 항목 (백만 USD) | FY26 Q1 | FY27 Q1 | 증감 |
|---|---|---|---|
영업활동현금흐름(CFO) | 45,057 | 58,000 | +12,943 |
유형자산 취득 현금지출(PP&E additions) | 19,394 | 39,367 | +19,973 |
단순 FCF = CFO − PP&E 현금지출 | 25,663 | 18,633 | −7,030 |
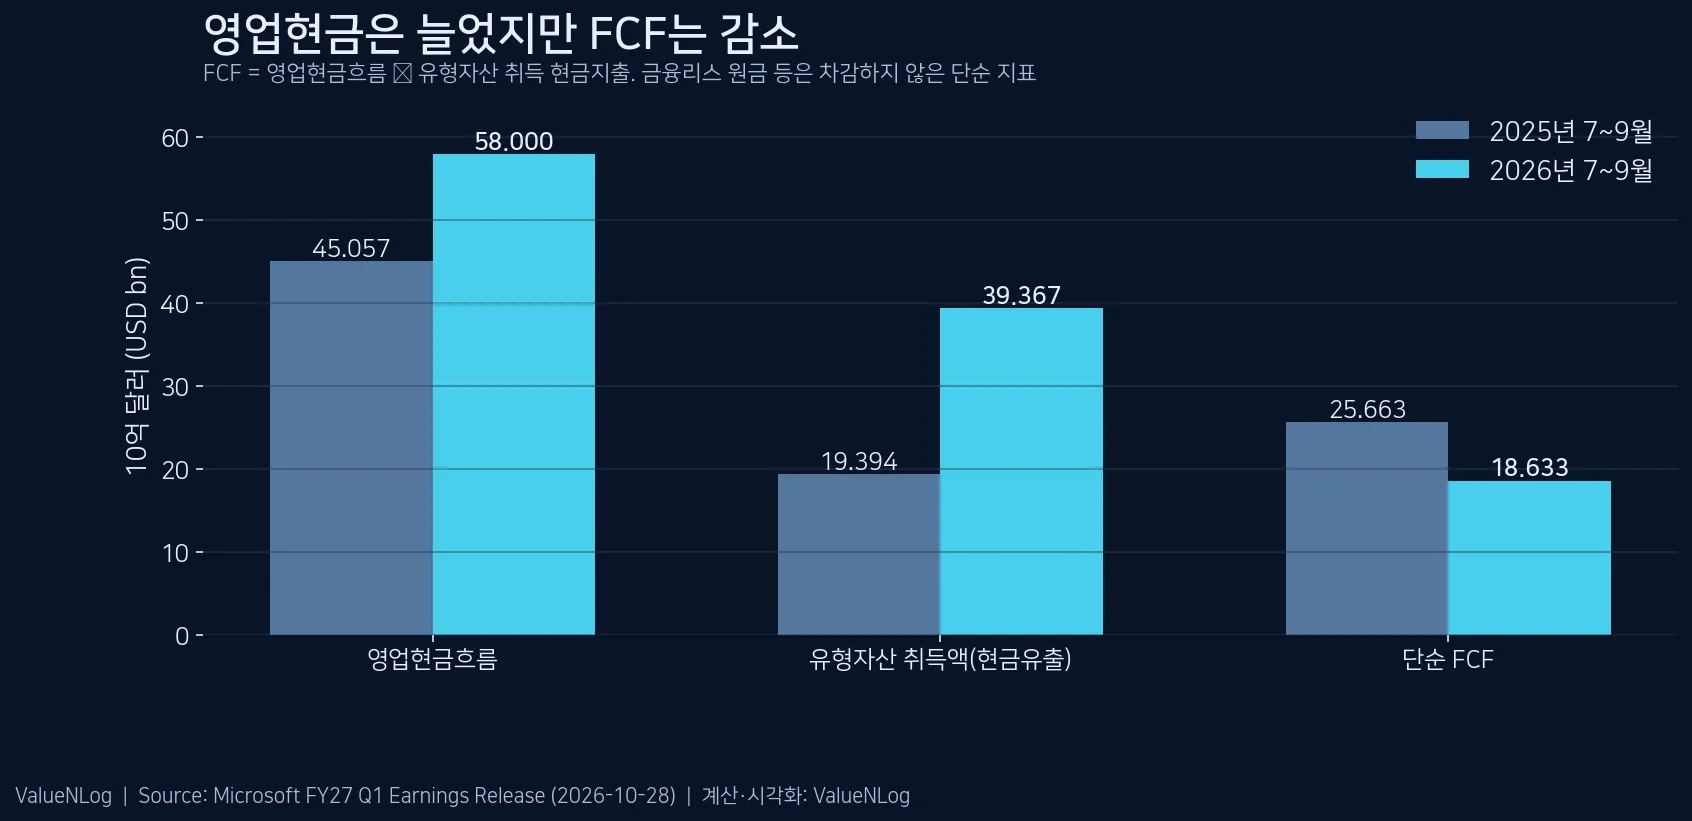
2025년과 2026년 7~9월 마이크로소프트 영업현금흐름, 유형자산 취득 현금지출, 단순 FCF 비교 차트.
수식으로 보면 감소 이유가 보다 명확하다.
FCF 변화 = 영업현금흐름 증가(+12,943) − 유형자산 취득 현금지출 증가(+19,973) = −7,030백만 달러.
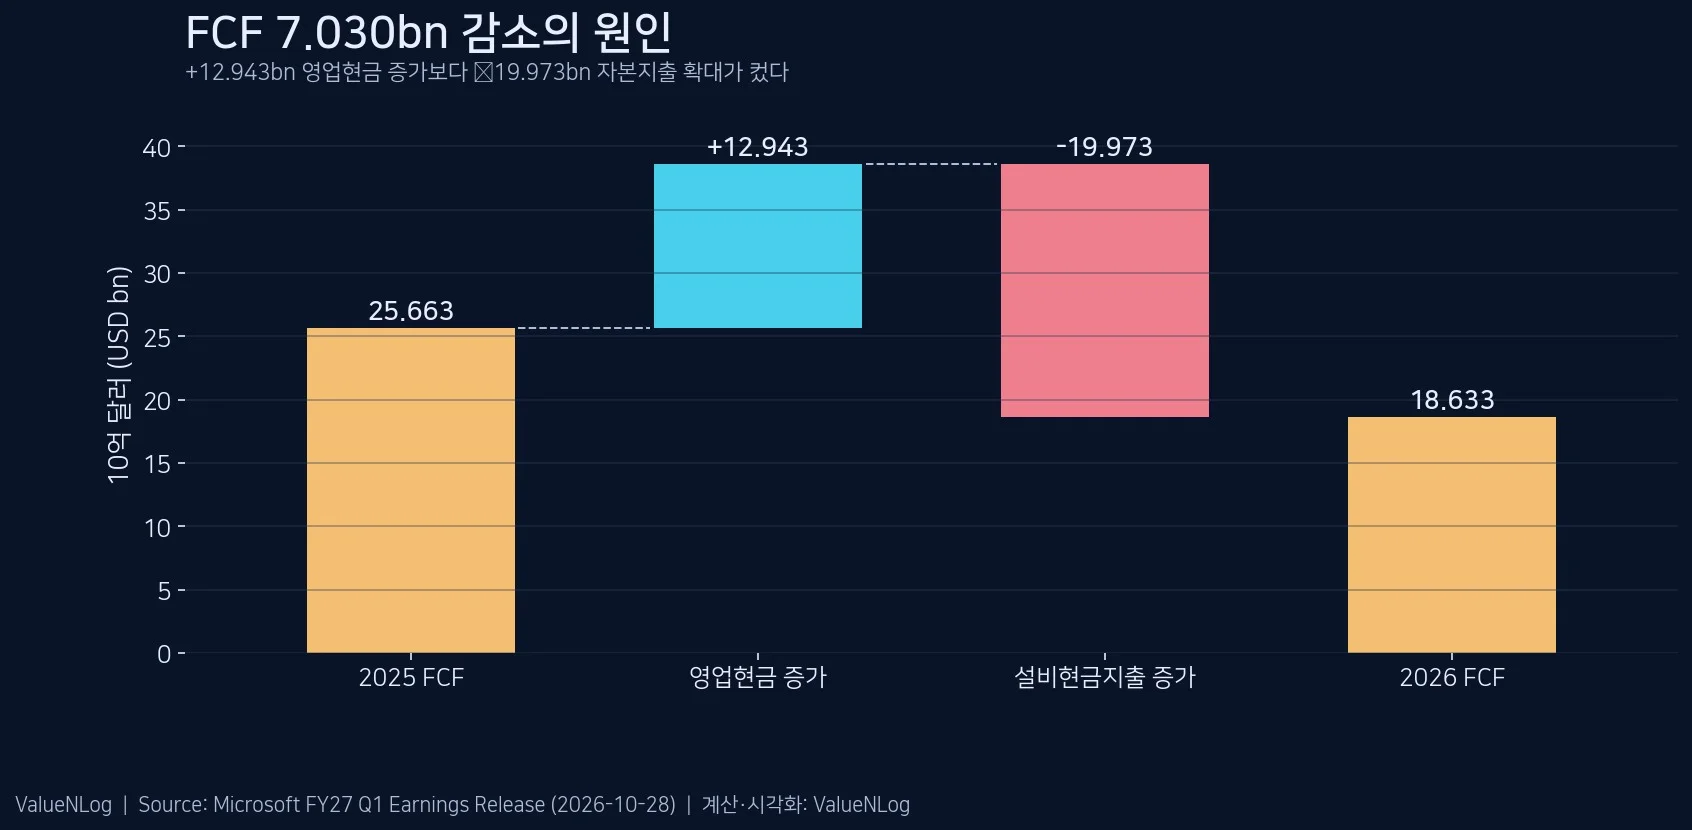
마이크로소프트 FCF 변동 워터폴: 전년 25.663bn에서 영업현금 증가 12.943bn, 투자지출 증가 19.973bn을 반영해 18.633bn으로 감소.
따라서 영업현금흐름 자체가 나빠진 것은 아니다. 오히려 고객으로부터 유입된 현금 등으로 영업현금은 28.7% 늘었다. 다만 설비에 지출한 현금의 증가율이 더 높았으므로, 단순 FCF는 27.4% 감소했다. 이 둘을 함께 제시해야 'AI 투자로 현금이 줄었다'라는 표현이 사실에 가깝다.
여기서 말하는 단순 FCF는 공시의 CFO에서 '유형자산 취득에 사용한 현금'만 뺀 직접 계산 지표다. 금융리스 원금 상환 등 추가 자본성 현금지출은 이 지표에서 따로 차감하지 않는다. 발표 자료의 총 CAPEX, 금융리스 포함 총 투자액, 현금 PP&E 취득액은 정의가 다를 수 있다. Reuters는 분기 총 자본지출을 약 452억 달러로 보도했지만, 이 보고서의 393.67억 달러는 현금흐름표의 단일 계정이므로 같은 수치인 것처럼 비교하지 않는다.
4. 직접 분석 ③ — 계약 잔액 6,770억 달러는 모두 올해 매출인가
마이크로소프트는 이번 분기에 상업용 **Remaining Performance Obligation(RPO)**이 6,770억 달러로 전년보다 73% 늘었다고 발표했다. RPO에는 이연수익과 장래 청구·인식될 계약상 매출 등이 포함된다. SEC 10-Q는 상업용 RPO의 약 30%가 향후 12개월에 매출로 인식될 것으로 예상된다고 밝힌다.
RPO 해석 | 회사 수치 또는 단순 환산 | 주의점 |
|---|---|---|
상업용 RPO 잔액 | 6,770억 달러 | 분기 매출이 아닌 계약상 장래 인식액 |
향후 12개월 인식 예상 비중 | 약 30% | 회사 전망, 확정 매출이 아님 |
30% 단순 환산액 | 약 2,031억 달러 | 6,770억 × 0.30, 자체 계산 |
나머지 70% 단순 환산액 | 약 4,739억 달러 | 더 긴 기간의 인식 예정분. 전액 실현 보장 아님 |
장기 RPO 잔액이 크다는 것은 계약 기반 매출의 가시성 측면에서 긍정적이다. 그러나 이를 '1년 안에 바로 매출로 확정되는 현금'이나 '향후 현금흐름이 이미 확보됐다'고 해석하는 것은 무리다. 인프라 가동 시기, 계약 조건, 매출 인식 기간, 고객 집중 위험 등은 별도의 변수다.
SEC 10-Q에는 2026년 9월 말 현재 아직 개시되지 않은 리스 계약 약정이 3,646억 달러 규모로 기재돼 있다. 다만 이 가운데 일부는 특정 계약 조건이 충족돼야 하고, 실제 개시 시점은 2027~2034 회계연도에 걸쳐 있다. 이 금액은 당기 차입금이나 이번 분기의 CAPEX와 동일하지 않다. 장래 설비 사용과 연결되는 계약상 의무를 이해하기 위한 참고 수치다.
5. AI 투자 확대가 산업 전체에 주는 의미
클라우드 고객·기업 IT 부서에서는 Azure 성장률뿐 아니라 서비스 공급 용량과 단가, 워크로드 전환 비용을 확인할 필요가 있다. 클라우드 사업자의 매출이 증가해도 모든 기업 고객이 같은 비용 절감 효과를 얻는 것은 아니다. 데이터 전송비·스토리지·GPU 사용료·계약 할인 조건을 따로 검토해야 한다.
서버·네트워크·전력·냉각 공급망에는 투자 확대가 기회다. 다만 발표된 투자 계획이 곧바로 공급업체의 확정 주문·매출이 되는 것은 아니다. 서버 납기, 전력 인입, 건설 공정, 장비 설치와 검수의 순서를 거쳐야 실제 물량으로 연결된다.
온프레미스·하이브리드 운영에서는 클라우드 수요가 빠르게 늘수록 비용 통제, 데이터 이동, 백업·복구, 재해복구 정책의 중요성도 높아진다. 특히 고객은 'Azure가 성장했다'는 업계 지표보다 자신의 애플리케이션에 필요한 성능·운영비·복구 목표를 우선해야 한다. 이 해석은 산업적 시사점이지, 특정 환경에서 테스트했다는 의미가 아니다.
6. 반론과 위험 — 투자 확대가 반드시 수익성을 훼손하는가
긍정적 시나리오: Azure 및 클라우드 기반 소프트웨어 매출이 지속 성장하고 설비 가동률이 상승하면, 현재 먼저 투입된 자본이 장래 반복 매출과 현금 유입으로 연결될 수 있다. 이번 분기의 49.8% 영업이익률은 이미 당기 영업 성과가 견조하다는 근거다. 단순 FCF 한 분기의 감소를 곧바로 사업 부진이나 자금 위기라고 판단할 수 없다.
보수적 시나리오: 대규모 데이터센터 투자가 지속되는 가운데 GPU 교체 주기 단축, 전력 연결 지연, 고객의 이용률 둔화 등이 겹치면 감가상각과 리스 부담은 확대되지만 회수 속도가 늦어질 수 있다. 이 경우 높은 매출 성장에도 자본효율이나 주주환원 여력이 약화될 수 있다.
회계적 비교 한계: 이번 발표에서 GAAP 순이익은 36,629백만 달러로 전년 27,747백만 달러보다 약 32% 증가했다. 반면 OpenAI 관련 투자 영향 등을 제외한 비GAAP 순이익은 36,422백만 달러로 전년 조정 기준 30,833백만 달러 대비 약 18% 증가했다. GAAP와 비GAAP의 성장률은 다르며, 투자 평가손익을 매출 성장 또는 현금흐름 개선으로 오인하면 안 된다.
7. 후속 확인 지표 — 다음 실적에서 무엇을 볼까
Azure 매출 성장률 및 절대 매출액: 48% 성장의 지속성, 전체 매출 성장분 내 비중 변화.
현금 기준 유형자산 취득과 금융리스 관련 현금지출: 장부상 설비 증가와 현금 지출을 구분해서 비교.
영업현금흐름 대비 투자지출 비율: 이번 분기는 39,367 ÷ 58,000 = 67.9%. 다음 분기 이 비중이 하락하는지 확인.
상업용 RPO와 12개월 내 인식 비중: 계약 잔액 성장과 실제 매출화 속도를 함께 확인.
영업이익률 및 현금 전환: 49.8% 영업이익률이 유지되는지, 높은 감가상각 부담과 주주환원이 어떻게 변하는지 확인.
결론 — 매출이 자라는 속도만큼 투자의 회수 속도를 봐야 한다
이번 분기의 핵심은 Azure가 성장하고 있다는 사실 자체가 아니라, 전사 매출 증가분의 약 74%가 Azure에서 발생한 동시에 현금으로 집행한 설비투자가 전년보다 약 103% 증가했다는 두 숫자의 조합이다.
영업현금흐름은 충분히 커지고 있지만, 현금 기반 투자 지출은 그보다 더 빠르게 확대됐다. 따라서 높은 클라우드 성장률과 높은 영업이익률을 평가할 때도 실제 투자·회수 주기를 따로 살펴봐야 한다. AI 인프라 수요가 앞으로도 강할지의 판단은 단일 분기 실적보다 Azure 성장률, CAPEX, 가동률, RPO 전환 속도의 지속적 비교가 중요해 보인다.
이 글은 공개 IR·SEC 자료를 기반으로 작성한 산업·기업 분석이다. 실제 투자·기업 탐방·서비스 성능 실험을 수행했다는 의미가 아니며, 특정 종목에 대한 매수·매도 권유가 아니다.
공식 자료 및 교차 확인
Microsoft Investor Relations, FY27 Q1 Earnings Release (2026-10-28) — 전사·사업부·제품별 매출, 현금흐름 및 GAAP·비GAAP 순이익.
Microsoft SEC Form 10-Q, fiscal Q1 ended 2026-09-30 (2026-10-28) — 현금흐름과 RPO·리스 계약 관련 원문.
Microsoft SEC Form 8-K (2026-10-28) — 실적 발표 공시.
Reuters, Microsoft cloud growth and cash flow (2026-10-28) — 총 CAPEX 범위 및 투자 지출에 대한 시장 해석 교차 확인.
광고