광고
자료 기준: 2026년 11월 7일(KST). 실적 발표일: 2026년 11월 7일(미국 현지시간). 비교 기간: 2026년 7~9월과 2025년 같은 분기. 별도 설명이 없으면 단위는 백만 미국달러(USD), 세후 이익입니다. 버크셔 해서웨이 공식 보도자료의 확정 수치와 Reuters 보도를 비교해 작성했습니다.
Executive Summary — 무엇이 실적을 흔들었을까?
버크셔 해서웨이의 2026년 3분기 **영업이익(Operating Earnings)**은 12,705백만 달러로 전년 동기 13,485백만 달러보다 780백만 달러, 5.8% 감소했습니다. 그러나 회사 공식 실적을 사업별로 나눠 보면 이익 감소가 모든 사업에 동일하게 발생한 것은 아닙니다.
보험 인수손익 + 보험 투자소득: 전년 동기 대비 합계 −1,464백만 달러
철도·에너지·제조/서비스/소매·기타: 전년 동기 대비 합계 +684백만 달러
전체 영업이익 변화: −1,464 + 684 = −780백만 달러
보험 두 항목의 감소액은 전체 순감소액의 **187.7%**에 해당하지만, 나머지 네 항목의 개선이 순감소액의 **87.7%**를 상쇄했습니다. 이는 사업별 이익의 증감 분해이지, 앞으로도 반드시 같은 정도의 상쇄가 일어난다는 전망은 아닙니다.
반면 GAAP 순이익은 30,796에서 22,112백만 달러로 28.2% 감소했습니다. 주식 투자손익의 변동이 포함된 순이익과 회사가 따로 제시하는 영업이익을 구분할 필요가 있습니다.
AI 생성 합성 이미지. 보험·철도·에너지·제조업과 자본배분을 표현한 ValueNLog 자체 제작 컨셉 이미지로, 실제 기업 현장 사진이나 버크셔 공식 이미지는 아닙니다.
1. 순이익과 영업이익을 구분해야 하는 이유
지표 (세후, 백만 USD) | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
영업이익 | 13,485 | 12,705 | −780 (−5.8%) |
투자손익 | 17,311 | 9,407 | −7,904 (−45.7%) |
GAAP 순이익 | 30,796 | 22,112 | −8,684 (−28.2%) |
연초~9월 영업이익 | 34,286 | 37,034 | +2,748 (+8.0%) |
여기서 버크셔가 제시하는 영업이익은 회사 정의의 비GAAP 지표입니다. GAAP 순이익에서 주식 투자손익과 특정 손상차손 등을 제외해 사업의 기초 실적을 별도로 보여주려는 목적입니다. 이 정의가 모든 기업에 동일하게 적용되는 것은 아닙니다.
공시된 수치로 전년 동기 순이익의 감소를 다시 계산해 봤습니다.
영업이익 변화: 12,705 − 13,485 = −780백만 달러
투자손익 변화: 9,407 − 17,311 = −7,904백만 달러
순이익 변화: −780 − 7,904 = −8,684백만 달러
순이익 감소액 중 투자손익 변화의 비중: 7,904 ÷ 8,684 × 100 = 91.0%
중요한 점은 2026년 투자손익 자체가 손실이 아니라 9,407백만 달러의 이익이었다는 사실입니다. 2025년 3분기에 기록했던 17,311백만 달러보다 적어 순이익 감소폭이 커진 것입니다. 버크셔의 투자손익에는 보유 주식의 미실현 평가손익도 반영되므로, 감소액 7,904백만 달러를 그대로 현금 유출로 이해해서는 안 됩니다.
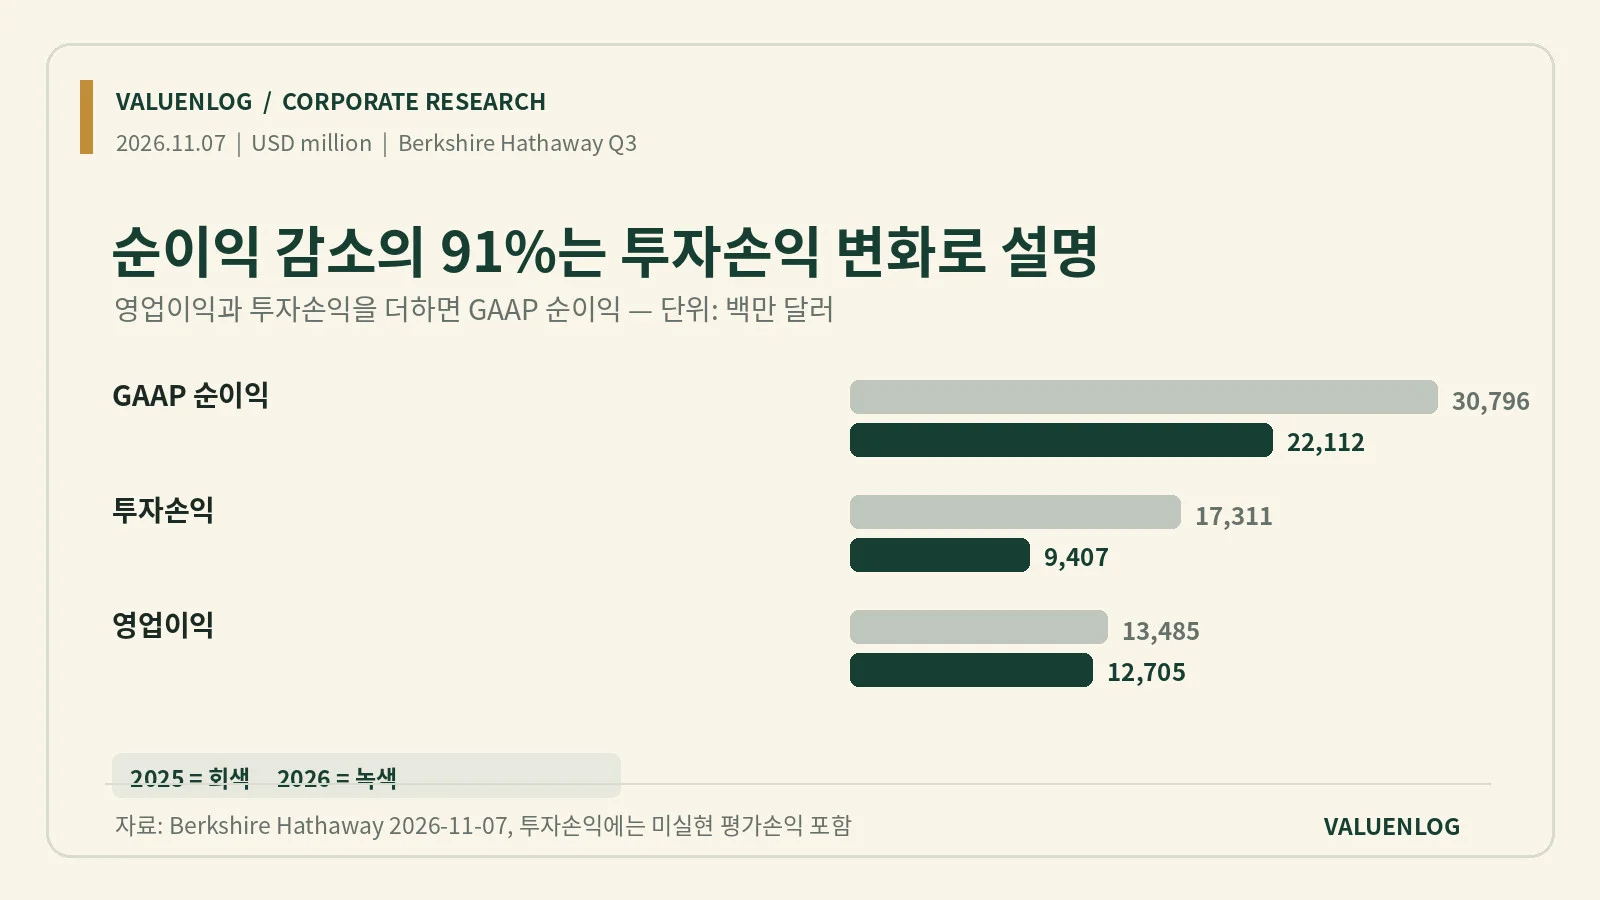
ValueNLog 자체 제작 데이터 차트. 2025년 및 2026년 3분기 세후 금액, 단위 백만 미국달러. 공식 버크셔 자료의 영업이익·투자손익·순이익을 비교했습니다.
2. 보험의 부진을 철도·에너지·제조업이 일부 상쇄했다
사업 항목 (백만 USD) | 2025년 3Q | 2026년 3Q | 증감 |
|---|---|---|---|
보험 인수손익 | 2,369 | 1,352 | −1,017 |
보험 투자소득 | 3,181 | 2,734 | −447 |
BNSF 철도 | 1,449 | 1,729 | +280 |
Berkshire Hathaway Energy | 1,489 | 1,612 | +123 |
제조·서비스·소매 | 3,616 | 4,042 | +426 |
기타 | 1,381 | 1,236 | −145 |
영업이익 합계 | 13,485 | 12,705 | −780 |
보험 인수손익은 2,369에서 1,352백만 달러로 42.9%, 보험 투자소득은 3,181에서 2,734백만 달러로 14.1% 감소했습니다. 두 항목 합계의 감소액은 1,017 + 447 = 1,464백만 달러입니다.
광고
같은 기간 BNSF 철도는 +280, 에너지는 +123, 제조·서비스·소매는 +426백만 달러 증가했습니다. 여기에 기타 항목의 −145백만 달러를 합산하면 +684백만 달러입니다. 계산상 −1,464 + 684 = −780백만 달러로 연결 영업이익 감소액과 일치합니다.
다만 '기타' 항목에는 외화표시 부채 관련 환산손익 등 서로 다른 요인이 포함되어 있어, 이를 완전히 독립적인 비보험 사업 하나로 볼 수는 없습니다. 또한 공식 보도자료의 집계액만으로 보험 인수손익 하락을 특정 자연재해, 경쟁 심화, 손해율 변화 가운데 하나로 단정하기 어렵습니다. 그 원인을 판단하려면 10-Q의 GEICO·재보험 손해액과 준비금 세부 설명을 확인해야 합니다.
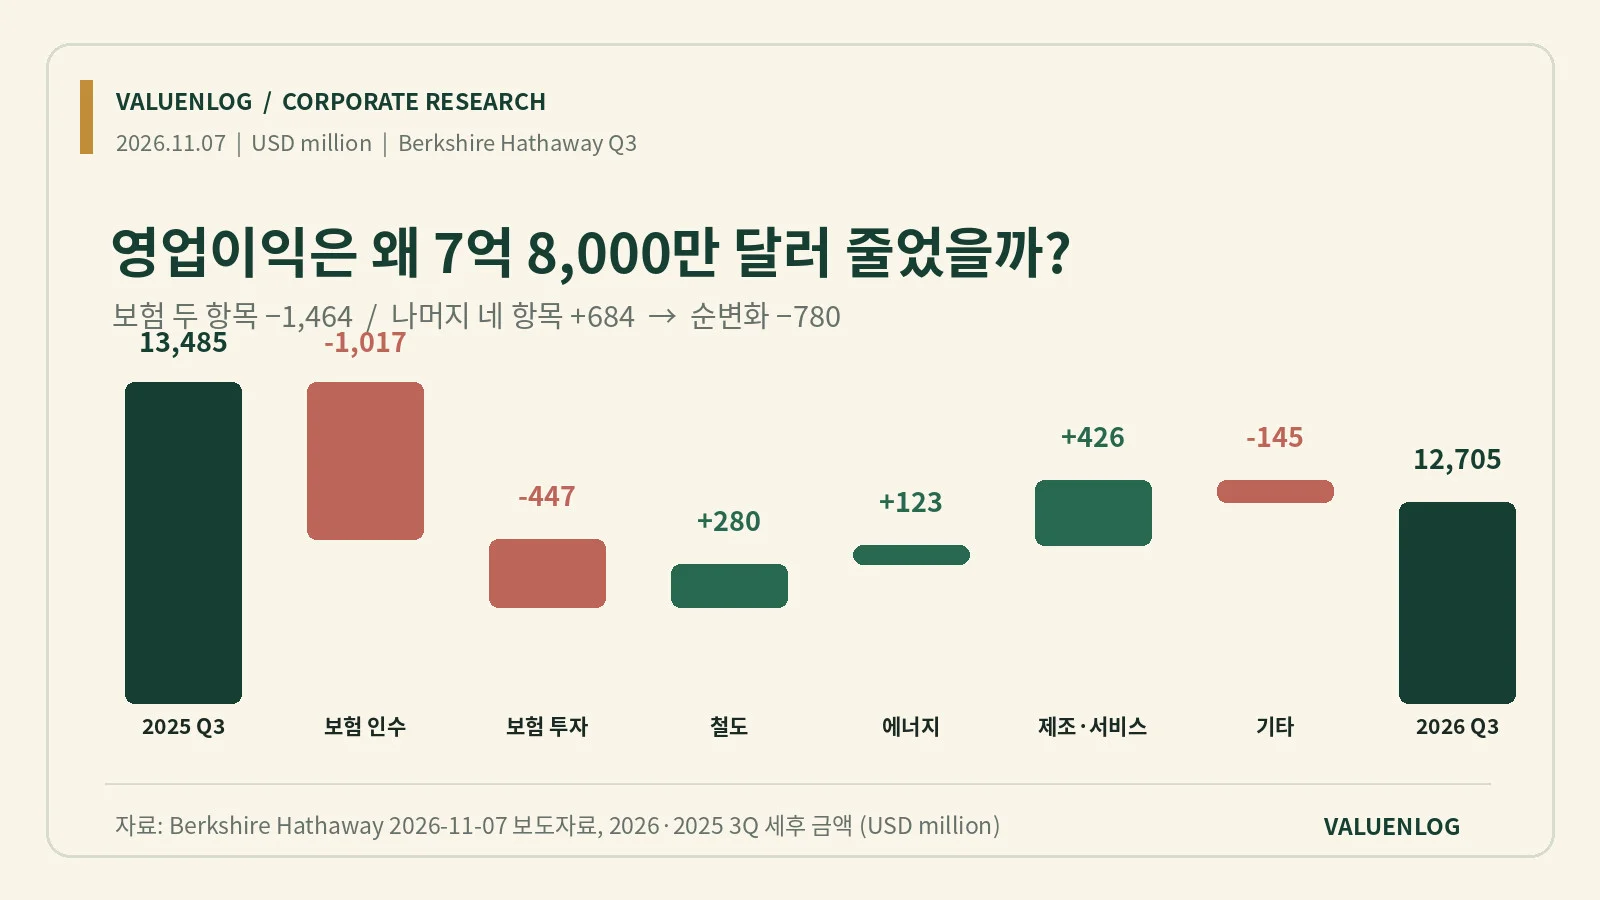
ValueNLog 자체 계산 워터폴 차트. 2025년 3분기 영업이익 13,485에서 사업별 증감을 더하면 2026년 3분기 12,705백만 달러가 됩니다.
3. 단일 분기 부진과 연초 누적 실적은 다르다
3분기 영업이익은 전년 대비 5.8% 감소했지만, 2026년 1~9월 누적 영업이익은 37,034백만 달러로 전년 같은 기간의 34,286백만 달러보다 8.0% 증가했습니다.
이를 직접 계산하면 **(37,034 ÷ 34,286 − 1) × 100 = 8.0%**입니다. 상반기의 개선과 3분기의 둔화를 분리해서 봐야 한다는 의미이지, 한 분기만으로 장기 사업구조가 악화됐다고 판단할 근거는 아닙니다. 향후 보험 수익성 회복 여부와 철도·에너지·제조 부문 실적의 지속성을 함께 관찰해야 합니다.
4. 96억 달러의 자사주 매입을 어떻게 읽어야 할까
버크셔는 2026년 3분기 약 96억 달러를 자사주 매입에 사용했고, 올해 1~9월 누적 매입액은 약 144억 달러라고 밝혔습니다. 따라서 1~6월의 합계는 약 48억 달러로 역산됩니다.
매입 기간 | 금액 | 해석 |
|---|---|---|
2026년 1~6월 합산 | 약 48억 달러 | 9개월 누적에서 3분기 차감 |
2026년 3분기 | 약 96억 달러 | 한 분기 매입액 |
2026년 1~9월 누적 | 약 144억 달러 | 공식 보도자료 공시 |
3분기 매입 비중은 **96 ÷ 144 × 100 = 66.7%**이고, 이전 6개월 합계 대비 약 2배입니다. 그러나 이는 자본배분이 어느 시기에 집중됐는지를 보여줄 뿐, 해당 주식이 내재가치보다 저평가됐다는 증거가 아닙니다. 주당 매입단가와 당시 기업가치, 다른 투자기회와의 비교가 추가로 필요합니다.
또한 2026년 9월 말 보험 **플로트(float)**는 약 1,785억 달러로 2025년 말 대비 약 21억 달러 늘었습니다. 하지만 보험 플로트는 장래 보험금 지급 등과 연결된 순부채 성격이므로, 기업이 제약 없이 지출할 수 있는 현금과 동일하게 취급해서는 안 됩니다.
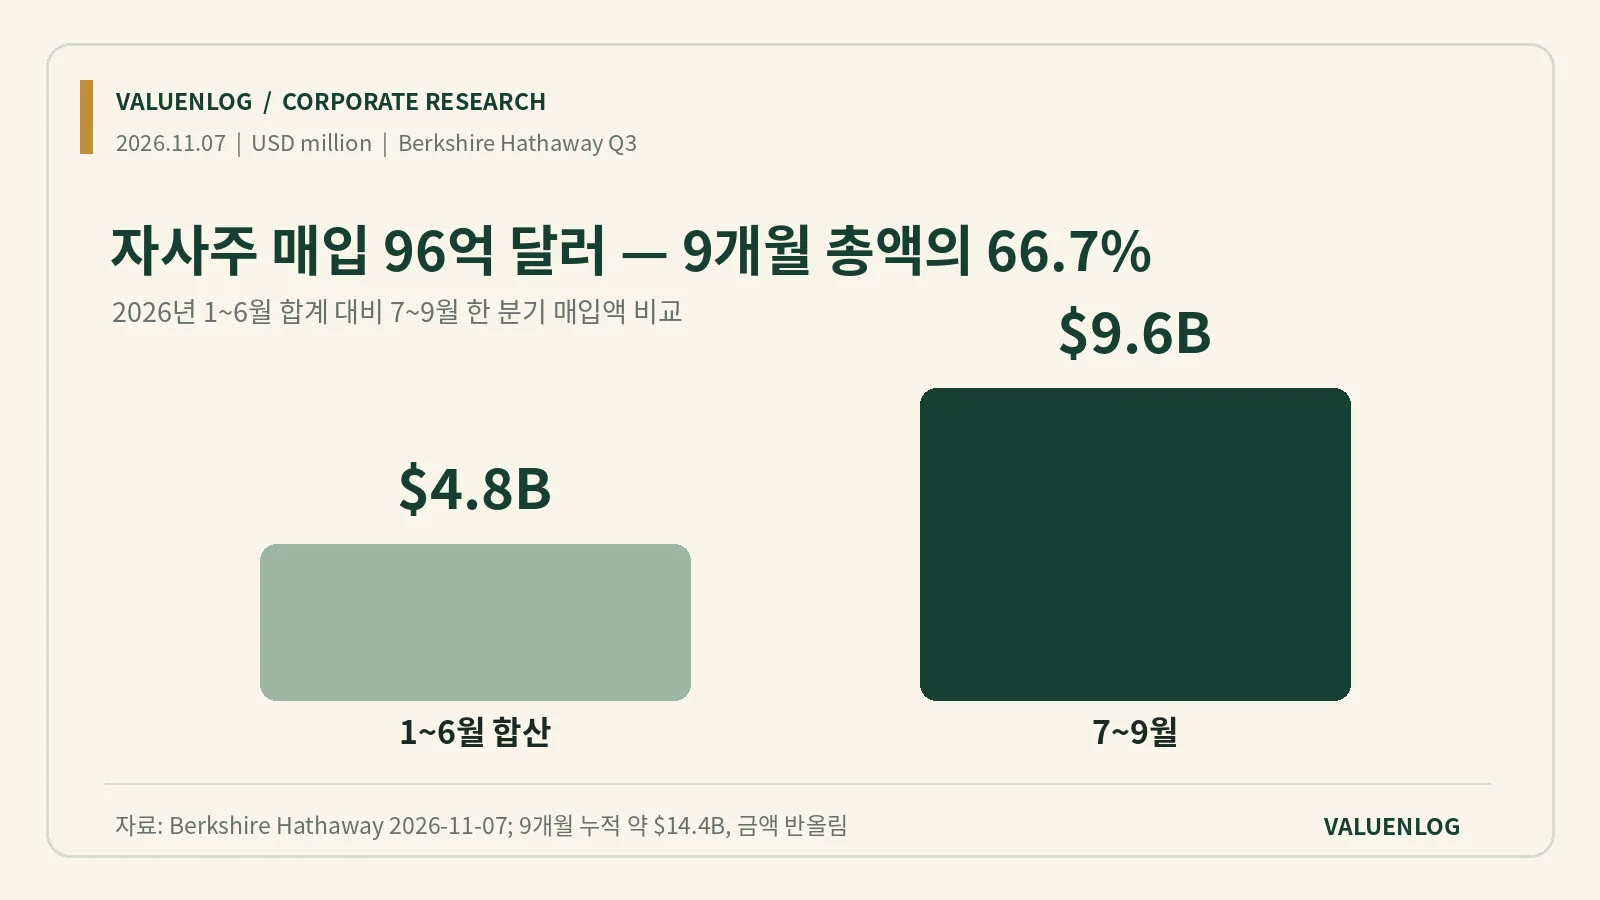
ValueNLog 자체 제작 비교 차트. 1~6월 매입액은 공식 9개월 누적액에서 3분기 매입액을 차감한 근삿값이며, 공시 금액의 반올림을 감안해야 합니다.
5. 긍정·부정 시나리오와 확인할 지표
보험 수익성이 회복되는 경우: 보험 인수마진이 개선되고 보험 투자소득이 안정되는 동안 철도와 에너지 등에서 증익이 이어진다면 연결 영업이익 반등 가능성이 생깁니다. 다만 실현 여부는 다음 분기의 사고손실과 준비금 변화를 확인해야 합니다.
보험 부진이 장기화되는 경우: 대형 손실, 손해액 추정치 상향, 경쟁 심화 등으로 보험 인수손익이 더 나빠지면 다른 사업의 성장만으로 그 감소를 상쇄하지 못할 수 있습니다. 이번 분기의 다른 사업 증익도 미래 실적을 보장하지 않습니다.
투자손익이 크게 변하는 경우: GAAP 순이익은 보유 주식의 평가손익에 따라 변동될 수 있습니다. 따라서 이익이 다시 급등하거나 급락하면 먼저 영업이익과 투자손익을 분리해서 검토할 필요가 있습니다.
자본배분의 대안: 자사주 매입은 주주환원의 한 방식이지만, 같은 금액을 기업 인수·설비투자·현금 보유에 사용했을 때보다 유리했는지는 매입 가격과 장기 수익에 달려 있습니다.
독자가 다음에 확인할 것
2026년 3분기 10-Q의 GEICO·재보험 인수손익, 사고손실, 준비금 조정
보험 투자소득 감소 원인: 투자자산 잔액, 이자수익률, 자산 구성
BNSF 철도·Berkshire Hathaway Energy·제조 부문의 증익 지속 여부
자사주 매입 수량·평균 가격과 잔여 투자 여력
2026년 4분기 영업이익, 보험 플로트 및 투자손익 변동
정리
보험 두 항목의 이익은 14억 6,400만 달러 줄었고, 다른 네 항목에서 6억 8,400만 달러가 늘어 전사 영업이익은 7억 8,000만 달러 감소했습니다. 이렇게 나눠 보면 '버크셔 영업이익 감소'라는 단일 헤드라인보다 어떤 사업이 실제로 실적을 움직였는지 더 분명해집니다.
동시에 투자손익은 전년보다 줄었지만 여전히 이익이었으며, 순이익 감소의 큰 부분은 투자손익의 회계적 변화가 설명합니다. 영업 성과, 투자 평가손익, 자사주 매입 규모, 보험 플로트는 서로 다른 개념으로 보고 해석하는 것이 좋겠습니다.
이 글은 공개 자료를 바탕으로 작성한 기업·산업 분석이며 특정 주식의 매수·매도를 권유하는 투자 조언이 아닙니다. 직접 수행하지 않은 기업 방문·인터뷰·테스트를 실시했다고 주장하지 않습니다.
공식 출처 및 교차 확인
Berkshire Hathaway, 2026년 3분기 공식 실적 발표, 2026-11-07 — 영업이익, 사업별 세후 이익, 투자손익, 자사주 매입, 보험 플로트.
Berkshire Hathaway, Annual & Interim Reports — 분기보고서 및 세부 위험 요인 확인 경로.
Reuters, Berkshire Hathaway의 3분기 실적과 자사주 매입, 2026-11-07 — 주요 실적과 시장 보도 교차 확인.
Berkshire Hathaway, 3분기 실적 발표일 사전 안내, 2026-11-04 — 발표 기준 확인.
광고