광고
자료 기준: 2026년 11월 8일(KST) · 실적 발표: 우버 11월 4일, 리프트 11월 5일(미국 현지시간) · 실적 비교: 2026년 7~9월 vs. 2025년 같은 기간 · 금액 단위: 미 달러, 백만 달러
Executive Summary — 성장률이 비슷해도 돈을 버는 구조는 다르다
차량호출 플랫폼 우버(Uber)와 리프트(Lyft)의 2026년 3분기 총거래액(Gross Bookings)은 각각 20.3%, 17.5% 증가했습니다. 반면 조정 EBITDA는 각각 31.3%, 46.8% 늘어났습니다. 거래가 늘어난 속도보다 조정 수익성이 빨리 개선된 것입니다.
공식 발표 금액으로 직접 계산하면 거래총액 대비 조정 EBITDA 비율은 우버 4.95%, 리프트 **3.63%**이며, 차이는 전년 같은 분기의 1.63%포인트에서 1.32%포인트로 0.31%포인트 좁혀졌습니다. 이것은 기업 두 곳의 조정 지표를 같은 분모로 관찰한 결과입니다. 다만 우버는 이동·배달·화물을 포괄하고 두 회사의 비GAAP 조정 항목과 지역 범위도 달라 동일 차량호출 사업의 완전한 비교는 아닙니다. Uber IR, Lyft IR.
AI 생성 합성 이미지 — 야간 도시의 이동 플랫폼과 데이터 흐름을 표현한 자체 제작 개념 이미지입니다. 실제 기업 차량·로고 또는 공식 사진은 아닙니다.
1. 실적의 기준을 맞춰 읽어보기
아래 표는 양사 공식 실적발표의 2025년·2026년 3분기 수치입니다. 금액은 모두 **백만 달러(USD millions)**입니다.
항목 | 우버 2025 Q3 | 우버 2026 Q3 | 리프트 2025 Q3 | 리프트 2026 Q3 |
|---|---|---|---|---|
총거래액 | 49,740 | 59,819 | 4,780.4 | 5,616.9 |
GAAP 매출 | 13,467 | 14,766 | 1,685.2 | 1,821.8 |
조정 EBITDA | 2,256 | 2,963 | 138.9 | 203.9 |
영업현금흐름 | 2,328 | 2,639 | 291.3 | 328.4 |
잉여현금흐름 FCF | 2,230 | 2,535 | 277.8 | 294.7 |
GAAP 순이익(손실) | 6,626 | 512 | 46.1 | −9.7 |
자료: Uber SEC 8-K 첨부 실적발표, Lyft SEC 8-K 첨부 실적발표. 조정 EBITDA와 FCF는 비GAAP 지표이며 회사별 세부 정의가 다릅니다.
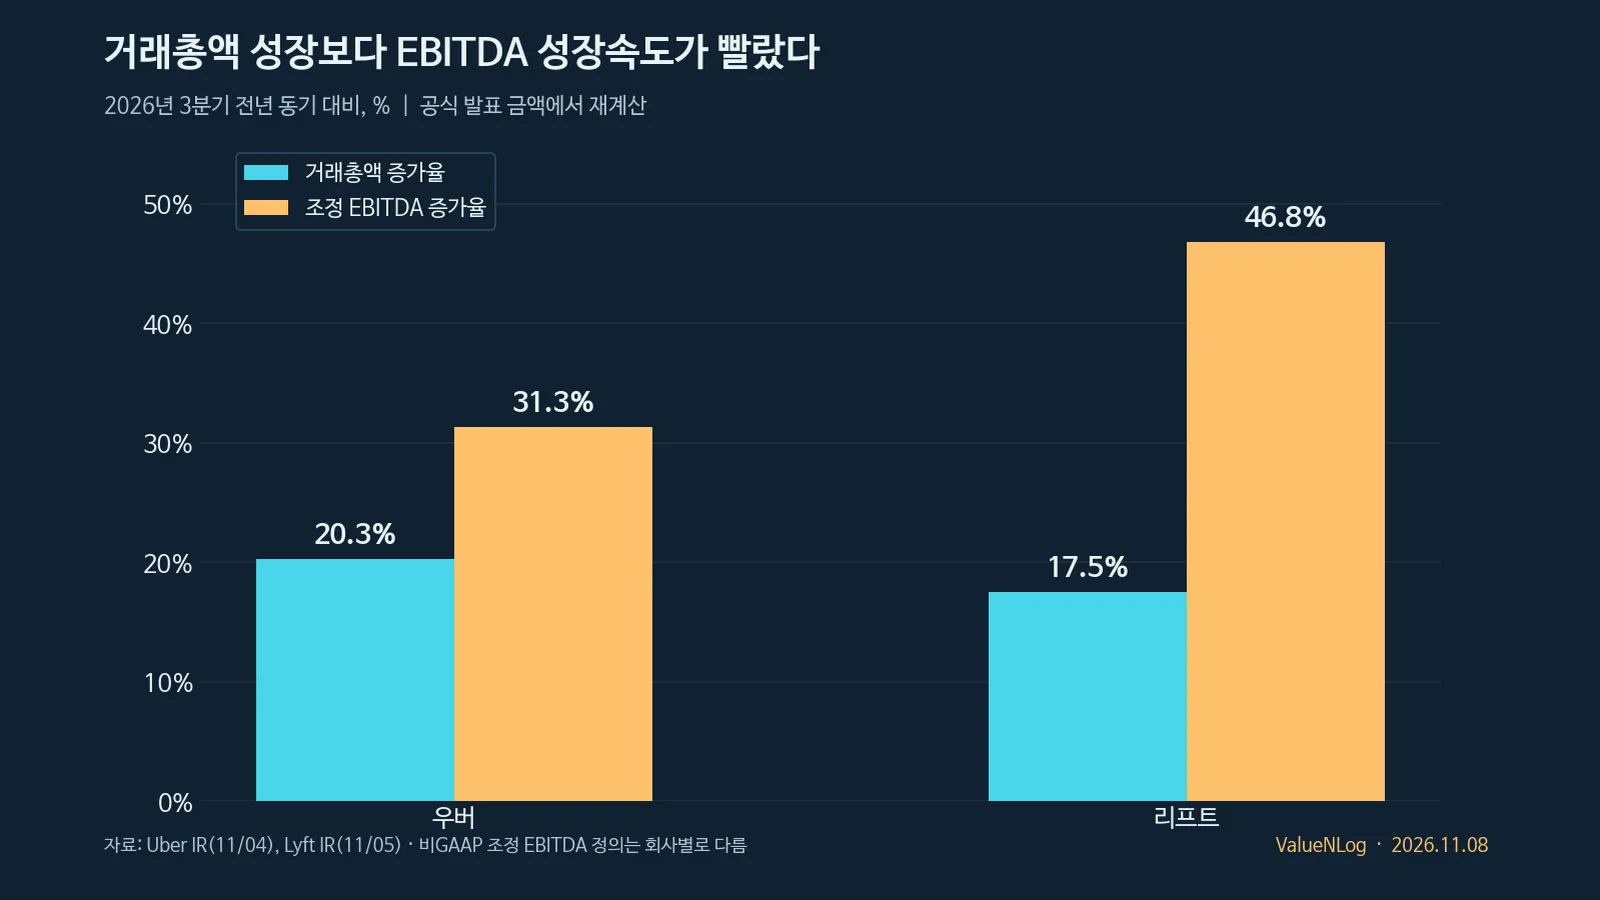
자체 제작 데이터 차트 — 2026년 3분기 총거래액과 조정 EBITDA의 전년 대비 증가율, 단위 %. 수치는 공식 금액으로 직접 재계산했습니다.
총거래액 성장률은 우버 (59,819−49,740) ÷ 49,740 = 20.3%, 리프트 **(5,616.9−4,780.4) ÷ 4,780.4 = 17.5%**입니다. EBITDA 증가율은 각각 **31.3%와 46.8%**입니다. 리프트의 성장 속도가 상대적으로 빨랐지만 두 기업의 거래총액 크기와 사업 정의가 달라 규모 격차를 곧바로 시장점유율 차이로 읽을 수는 없습니다.
2. 직접 계산: 조정 EBITDA 비율 격차 0.31%p 축소
매출은 영국의 사업모델 변경이나 법률비용처럼 회계 처리에 영향을 받을 수 있습니다. 우선 회사가 정의한 거래총액을 분모로 사용해 조정 EBITDA/총거래액을 계산해 보겠습니다.
직접 계산 지표 | 2025년 3분기 | 2026년 3분기 | 변화 |
|---|---|---|---|
우버 EBITDA/거래총액 | 4.54% | 4.95% | +0.42%p |
리프트 EBITDA/거래총액 | 2.91% | 3.63% | +0.72%p |
단순 회사 간 격차 | 1.63%p | 1.32%p | −0.31%p |
계산 근거는 다음과 같습니다.
광고
우버 2026년: 2,963 ÷ 59,819 × 100 = 4.9533%
리프트 2026년: 203.9 ÷ 5,616.9 × 100 = 3.6301%
2026년 차이: 4.9533 − 3.6301 = 1.3232%p
2025년 차이: (2,256 ÷ 49,740 × 100) − (138.9 ÷ 4,780.4 × 100) = 1.6300%p
격차 축소: 1.6300 − 1.3232 = 0.3068%p ≈ 0.31%p
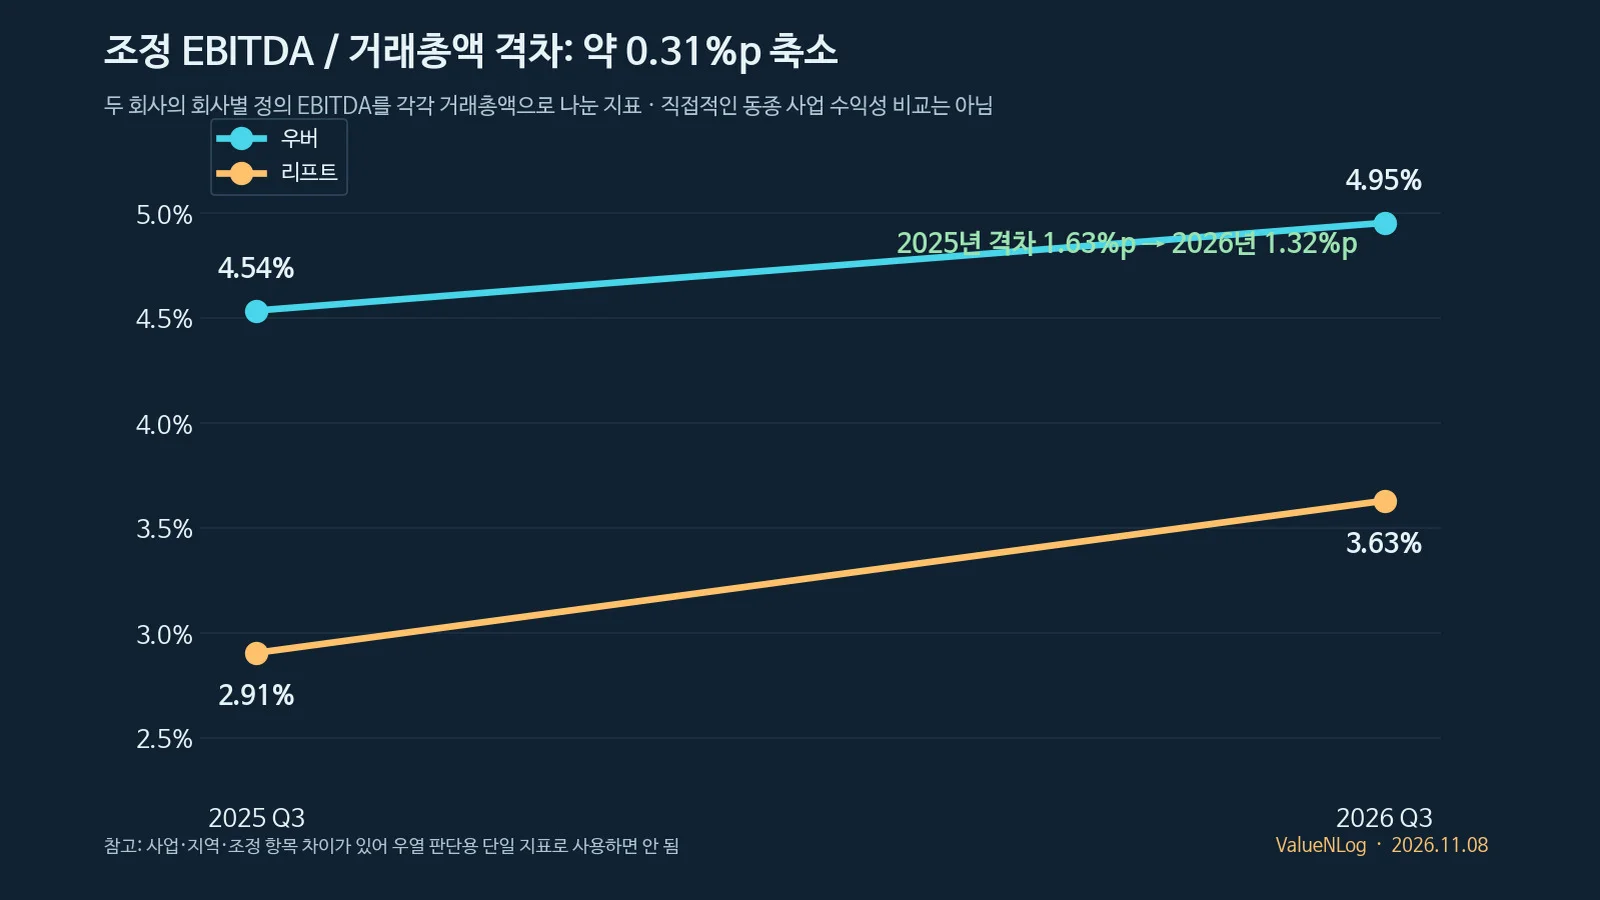
자체 제작 데이터 차트 — 조정 EBITDA/거래총액 비율의 전년 동기 변화. 비GAAP 정의·사업 영역이 달라 동일 사업의 수익성을 완전히 표준화한 지표는 아닙니다.
분석의 의미: 이 계산은 리프트의 조정 EBITDA 증가 속도가 빨라 양사 비율의 차이가 줄어든 흐름을 보여줍니다. 하지만 리프트의 수익성 개선이 앞으로 반복될지는 추가 분기로 검증해야 하며, 이를 경쟁력이나 시장점유율의 역전으로 표현할 근거는 없습니다.
3. 숫자가 비슷해 보여도 회계 조건은 다르다
우버의 GAAP 매출은 전년보다 약 9.6% 늘었습니다. 그러나 회사는 2026년 3분기 영국 Mobility 사업모델 변경이 보고 매출을 약 11억 달러 감소시키는 효과를 냈다고 SEC 10-Q에서 설명했습니다. Mobility 거래총액은 늘었는데 보고 매출이 감소한 이유 중 하나입니다. 따라서 매출 성장률이 둔화됐다는 사실만으로 실제 이동 수요도 동일하게 둔화됐다고 단정할 수 없습니다. Uber 10-Q.
리프트의 GAAP 매출은 전년보다 약 8.1% 늘었지만, 법률·세금·규제 관련 적립금 변경과 합의가 분기 실적에 1억 1,790만 달러 영향을 미쳤고 그중 6,910만 달러가 매출 차감 항목으로 반영됐습니다. 이를 보고 매출에 단순 가산한 18억 9,090만 달러는 구조를 이해하기 위한 분석용 역산일 뿐, 수정 GAAP 매출이나 검증된 정상화 실적이 아닙니다. Lyft IR.
또한 우버의 2025년 GAAP 순이익 66억 2,600만 달러에는 약 49억 달러의 세금 관련 평가충당금 환입과 지분투자 재평가 관련 순이익이 포함됐습니다. 2026년 GAAP 순이익 5억 1,200만 달러로의 감소를 본업이 그만큼 나빠졌다는 뜻으로 해석해서는 안 됩니다. Uber 실적 첨부 공시.
4. 현금흐름에서는 다른 순서가 나온다
실적표의 분기 FCF를 분기 거래총액으로 나눈 분석용 비율은 아래와 같습니다.
2026년 3분기 | 우버 | 리프트 |
|---|---|---|
영업현금흐름(백만 달러) | 2,639 | 328.4 |
FCF(백만 달러) | 2,535 | 294.7 |
조정 EBITDA/거래총액 | 4.95% | 3.63% |
FCF/거래총액, 자체 계산 | 4.24% | 5.25% |
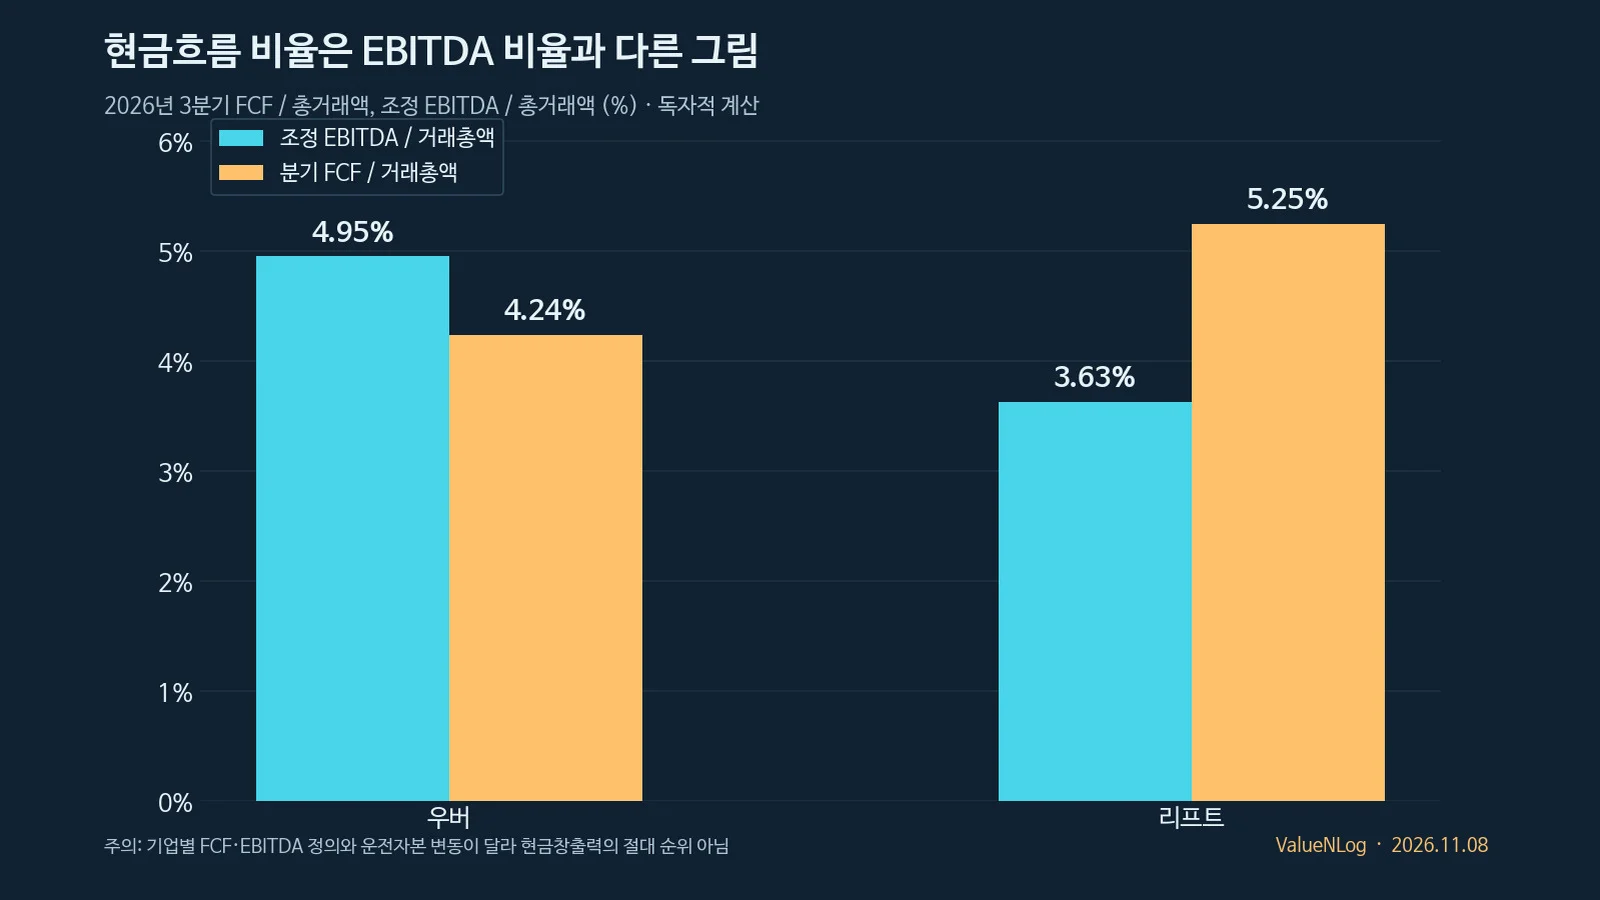
자체 제작 데이터 차트 — 거래총액 대비 EBITDA와 분기 FCF 비교, 단위 %. 표준화된 현금창출력 순위가 아닙니다.
리프트의 FCF/거래총액이 수치상 더 높지만, 이를 '리프트가 구조적으로 돈을 더 잘 번다'고 결론 내리지는 않겠습니다. 기업별 현금 수취·지급 시점, 보험 적립금과 법률비용, 투자·운전자본 변동 및 FCF 정의가 다르기 때문입니다. 지속 가능한 현금전환 능력은 분기와 12개월 누적 지표를 함께 봐야 판단할 수 있습니다.
5. 서비스 확장과 자율주행: 전망과 실적의 구분
우버는 2026년 3분기 약 40억 6,100만 건의 플랫폼 이용 횟수, 2억 1,500만 명의 월간 활성 이용자를 발표했습니다. 배달 거래총액은 전년 대비 약 22% 증가했습니다. 자율주행 차량을 연말 약 700대, 2027년 2,000대 이상 연결한다는 수치는 미래 목표이지 실제 운영 완료 대수가 아닙니다. Uber IR.
리프트는 차량호출 2억 7,350만 회, 활성 이용자 3,160만 명, 멤버십 Lyft Go 도입과 유럽 사업 확대를 발표했습니다. Nashville의 Waymo 차량 연계도 추진하지만 자율주행이 실적에 얼마만큼 기여할지는 아직 별도로 확인해야 합니다. Lyft IR.
비교 유의: 우버 Trips에는 이동·배달이 혼재할 수 있고, 리프트 Rides의 집계 기준과 지역 범위가 다릅니다. 두 숫자로 직접 글로벌 차량호출 시장점유율이나 건당 수익을 산정하면 왜곡될 수 있습니다.
6. 반대 시나리오와 독자가 확인할 지표
긍정 시나리오: 이용 빈도 증가와 운전자 공급 효율이 마케팅·인센티브 부담을 줄이면 거래총액보다 조정 EBITDA가 더 빠르게 늘어날 수 있습니다. 리프트의 격차 축소가 몇 개 분기 지속되는지 확인할 가치가 있습니다.
부정 시나리오: 운전자 부족, 유가·보험료 상승, 법률·규제비용, 유럽 확장·자율주행 운영시설 투자로 현금전환 속도가 낮아질 수 있습니다. 비GAAP EBITDA는 GAAP 이익이 아니며, 두 회사의 조정 항목이 동일하지 않다는 점도 유의해야 합니다.
다음 점검 사항: 2026년 4분기 우버 거래총액 가이던스 632억 5,000만~652억 5,000만 달러와 리프트 57억 4,000만~59억 4,000만 달러의 실제 달성 여부, 조정 EBITDA/거래총액의 분기별 변화, FCF와 보험·규제비용, 실제 자율주행 운영비를 살펴볼 계획입니다. 우버의 가이던스 성장률은 고정환율 기준이므로 명목 성장률과 구분해야 합니다.
정리
우버와 리프트는 모두 거래를 늘렸고 조정 EBITDA 성장률은 거래총액 증가율보다 높았습니다. 여기에 이번에 직접 계산한 0.31%p의 조정 EBITDA 비율 격차 축소와 FCF의 서로 다른 그림을 함께 보면, 독자는 단순 '플랫폼 고성장' 기사에서 얻기 어려운 판단 기준을 확보할 수 있습니다. 다만 어느 기업의 주식이 더 매력적인지 또는 경쟁이 역전됐는지는 이 수치만으로 단정할 수 없습니다.
이 글은 공식 자료에 기반한 산업·재무 분석이며 특정 종목 매수·매도 권유가 아닙니다. 확인하지 않은 인터뷰·현장 방문·투자 경험을 주장하지 않습니다.
출처
Uber, Q3 2026 실적 발표 (2026-11-04) — 공식 실적·전망.
Uber SEC 8-K 첨부 실적표 — GAAP 및 비GAAP 공시.
Uber SEC 10-Q (2026 Q3) — 사업모델·손익·현금흐름.
Lyft, Q3 2026 실적 발표 (2026-11-05) — 거래·EBITDA·FCF·법률비용.
Lyft SEC 8-K 실적 첨부 — 수치·가이던스.
Lyft SEC 10-Q (2026 Q3) — 회계 조정.
Reuters 2026-11-04, 우버 실적과 공급 위험 — 교차 확인.
광고