광고
ValueNLog 기업·산업 심층 리포트 | 기준일: 2026년 11월 9일(KST) 발표일: 2026년 11월 3일(미국 현지시간) · 실적 기간: 2026년 7~9월 · 금액: 별도 표시 없으면 백만 미국 달러(USD). 원자료: 쿠팡 공식 실적 및 SEC 8-K 첨부 공시. 회사 발표·직접 계산·해석을 구분했습니다.
이미지: ValueNLog 자체 제작 AI 생성 합성 이미지. 물류센터·배송·투자 구조를 표현하는 개념 이미지로, 실제 쿠팡 시설이나 화재 현장의 사진이 아닙니다.
Executive Summary — 매출 성장과 적자 전환을 함께 봐야 한다
2026년 3분기 쿠팡의 연결 순매출은 9,962로 전년 9,267보다 695(약 7.5%) 증가했습니다. 회사는 달러 기준 성장률을 반올림해 7%, 고정환율 기준 매출 성장률을 11%로 발표했습니다. 반면 GAAP 영업손익은 전년 +162에서 이번 분기 −450으로 바뀌어 612 악화됐습니다.
인천 물류센터(FC) 화재 관련 비용 248은 이 악화액의 **40.5%**에 해당합니다. 그러나 회사가 제공한 ‘화재 관련 비용 제외’ 영업손익도 −202로 적자이며 전년보다 364 악화됐습니다. 화재의 회계상 영향이 크다는 것과, 화재만 없었다면 흑자였으리라는 주장은 전혀 다릅니다.
이번 리포트에서는 공식 수치를 직접 연결해 ① 매출 성장과 비용 증가, ② 화재 248과 그 외 손익 악화 364, ③ 기존 상품커머스와 신사업의 성장·수익성 차이, ④ 잉여현금흐름 변화를 각각 분해했습니다.
1. 분기 실적: 무엇이 늘고 무엇이 줄었나
지표 (백만 USD) | 2025년 3Q | 2026년 3Q | 전년 대비 |
|---|---|---|---|
순매출 | 9,267 | 9,962 | +695 (+7.5%) |
매출총이익 | 2,720 | 2,561 | −159 (−5.8%) |
매출총이익률 | 29.35% | 25.71% | −3.64%p |
영업·일반관리비 | 2,558 | 3,011 | +453 |
GAAP 영업손익 | +162 | −450 | −612 |
영업손익률 | +1.75% | −4.52% | −6.27%p |
조정 EBITDA(비GAAP) | 413 | 116 | −297 (−71.9%) |
분기 영업현금흐름 | 792 | 212 | −580 |
분기 FCF(비GAAP) | +442 | −72 | −514 |
출처: 2026년 11월 3일 쿠팡 발표 및 SEC 8-K Exhibit 99.1. 성장률과 마진은 직접 계산한 값으로 소수점 반올림이 있습니다. 현금흐름·FCF는 단일 분기 수치이며 TTM과 혼용하지 않았습니다.
2. 영업손익 악화 612를 회계 항목으로 재구성
실적이 악화된 원인을 판단할 때는 ‘매출 증가’와 ‘비용 증가’를 같은 기준으로 봐야 합니다. 쿠팡 연결 손익계산서는 아래처럼 정확히 연결됩니다.
매출 증가: 9,962 − 9,267 = +695
매출원가 증가: 7,401 − 6,547 = +854 → 영업이익에 −854 효과
영업·일반관리비 증가: 3,011 − 2,558 = +453 → 영업이익에 −453 효과
영업손익 변화: +695 − 854 − 453 = −612
검산: 전년 영업이익 +162 − 612 = 이번 분기 영업손실 −450
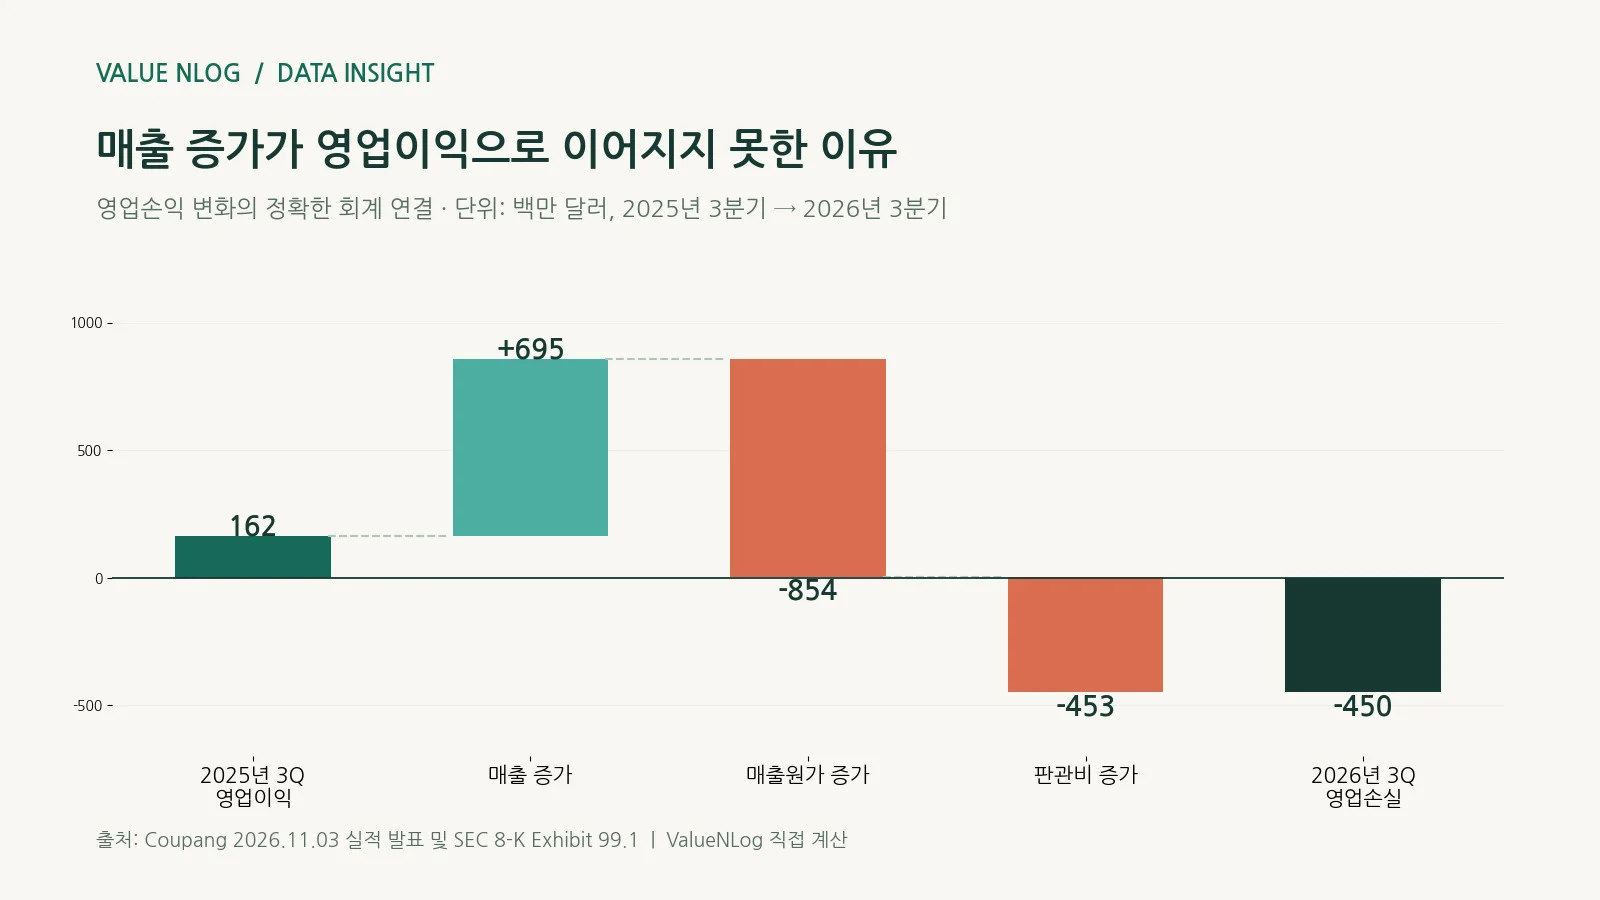
차트: ValueNLog 직접 계산. 2025년 3분기 영업이익에서 출발한 2026년 3분기까지의 손익 연결도(백만 달러). 매출원가 증가액에는 판매량 확대에 따른 비용도 포함되므로 그 전체를 특정 단일 원인의 효과로 볼 수는 없습니다.
매출총이익률은 29.35%에서 25.71%로 3.64%포인트 하락했습니다. 회사가 화재로 인한 매출원가 영향 95를 제외해 제시한 조정 총이익률도 **26.7%**입니다. 따라서 화재 조정을 하더라도 수익성 압력이 모두 사라지는 것은 아닙니다.
3. 물류센터 화재는 40.5%, 나머지 악화는 59.5%
광고
공식 조정표의 인천 FC 화재 관련 비용은 매출원가에 반영된 95와 영업·일반관리비 측면의 153을 합한 248입니다. 연결 영업손익의 전년 대비 악화액 612를 이 기준으로 분해했습니다.
영업손익 악화 분해 (백만 USD) | 금액 | 비중 |
|---|---|---|
화재 관련 회계 비용 | 248 | 40.5% |
화재 비용 제외 후 전년 대비 손익 악화 | 364 | 59.5% |
총 영업손익 악화 | 612 | 100.0% |
계산식은 248 ÷ 612 × 100 = 40.5%, **364 ÷ 612 × 100 = 59.5%**입니다. 또한 −450 + 248 = −202이므로 화재 관련 비용을 제거해도 영업손실은 남습니다.
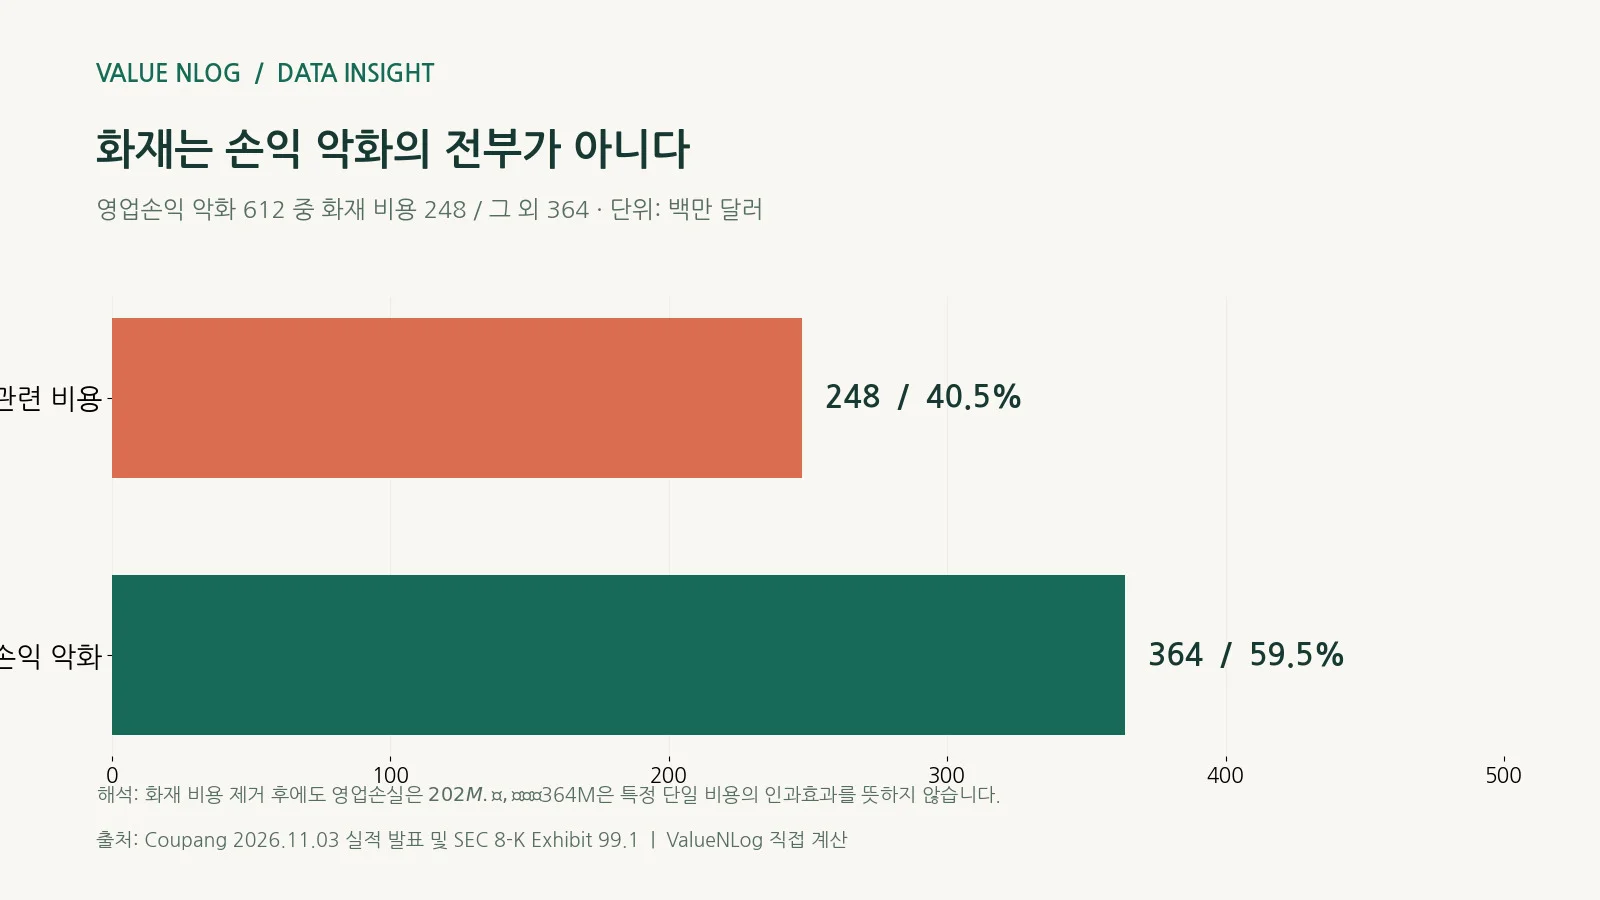
차트: ValueNLog 자체 제작. 화재 관련 비용 제거는 실제 화재가 발생하지 않았을 경우를 완벽히 재현한 가상 시나리오가 아닙니다. 남은 364를 하나의 특정 원인에 귀속할 근거도 아닙니다.
해석의 한계: 공시된 248은 분기 실적에 반영된 화재 관련 비용이며 최종 전체 피해액·보험금 회수액·화재 원인 조사 결과를 뜻하지 않습니다. 보험 회수 및 후속 소송·복구비용은 이후 공식 발표와 추가 공시로 확인해야 합니다.
4. 신사업이 매출 증가의 43.3%를 견인했지만
쿠팡의 상품커머스(Product Commerce) 매출은 전년 7,980에서 8,374로, 신사업(Developing Offerings) 매출은 1,287에서 1,588로 늘었습니다.
상품커머스: 8,374 − 7,980 = +394 → 전체 매출 증가분의 56.7%
신사업: 1,588 − 1,287 = +301 → 전체 매출 증가분의 43.3%
검산: 394 + 301 = 695, 연결 매출 증가액과 일치
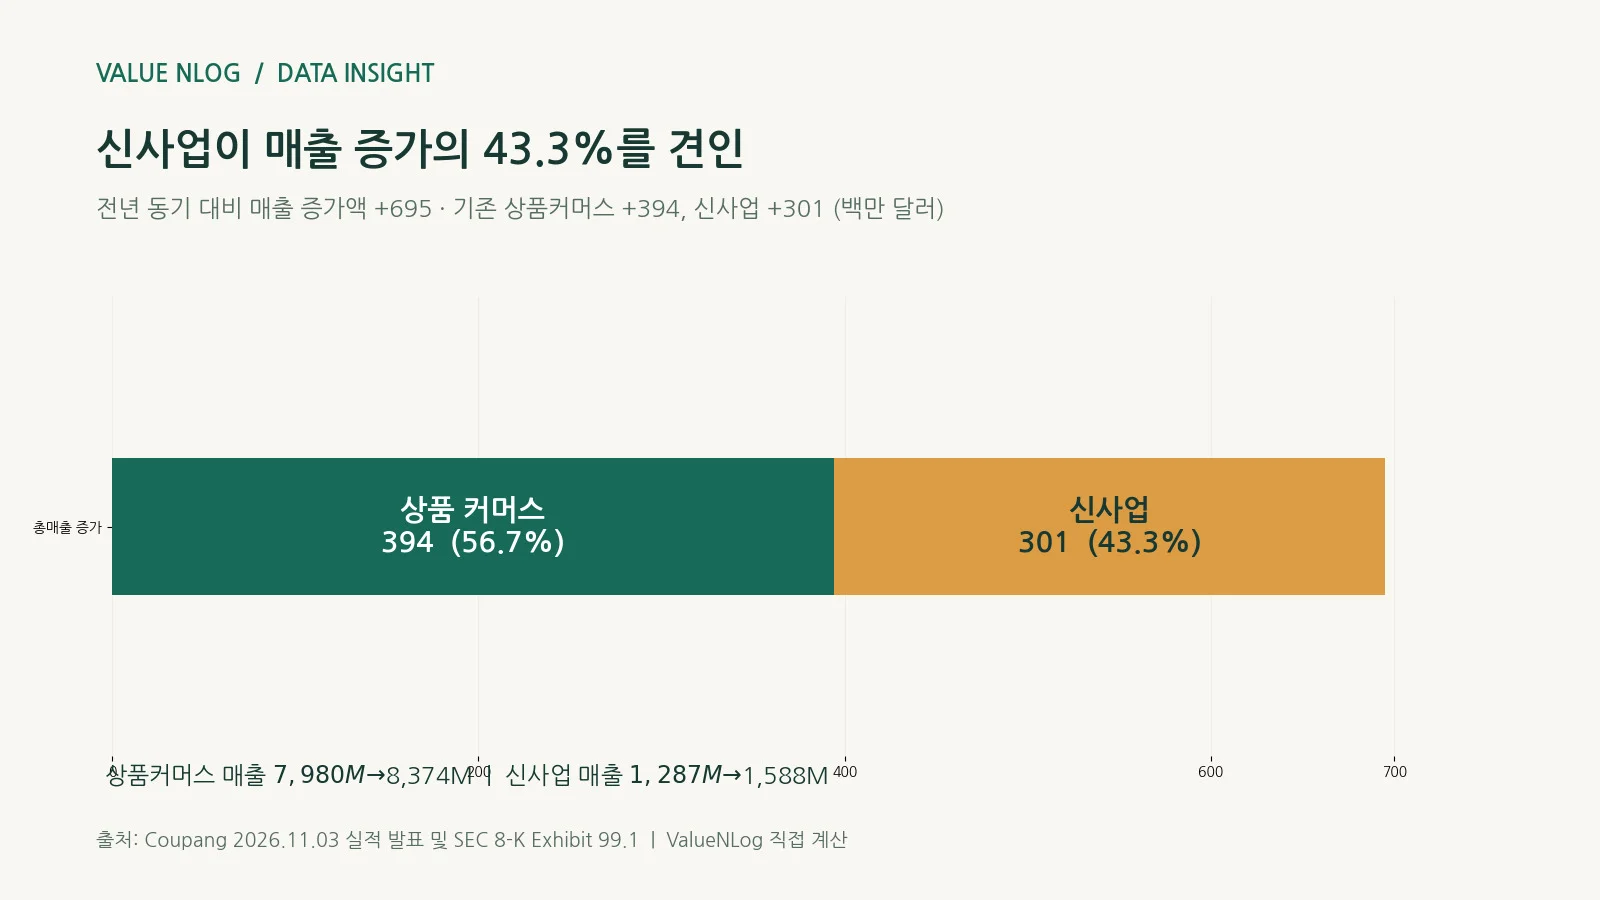
차트: ValueNLog 직접 계산. ‘신사업’은 Eats·대만·Farfetch 등의 묶음으로, 배달 또는 해외 매출 하나만을 가리키지 않습니다.
매출 확대는 신사업의 기회이지만 그 자체로 수익성 개선을 의미하지는 않습니다. 상품커머스 조정 EBITDA는 전년 705에서 385로 320 감소, 신사업 조정 EBITDA 손실은 −292에서 −269로 23 개선됐습니다.
−320 + 23 = −297로, 연결 조정 EBITDA가 413에서 116으로 감소한 금액과 같습니다. 결국 이번 분기에는 신사업 적자 축소보다 상품커머스의 수익성 악화가 더 컸습니다. 조정 EBITDA는 비GAAP 지표로 GAAP 영업손익과 동일하지 않다는 점도 중요합니다.
5. 현금흐름까지 함께 보면
분기 잉여현금흐름(FCF)은 전년 +442에서 이번 분기 −72로 514 악화됐습니다.
2025년 3분기: 영업현금흐름 792 − 순유형자산 취득액 350 = FCF +442
2026년 3분기: 영업현금흐름 212 − 순유형자산 취득액 284 = FCF −72
변화: 영업현금흐름 −580에 유형자산 취득 지출 부담 감소 +66을 반영하면 FCF 변화는 −514
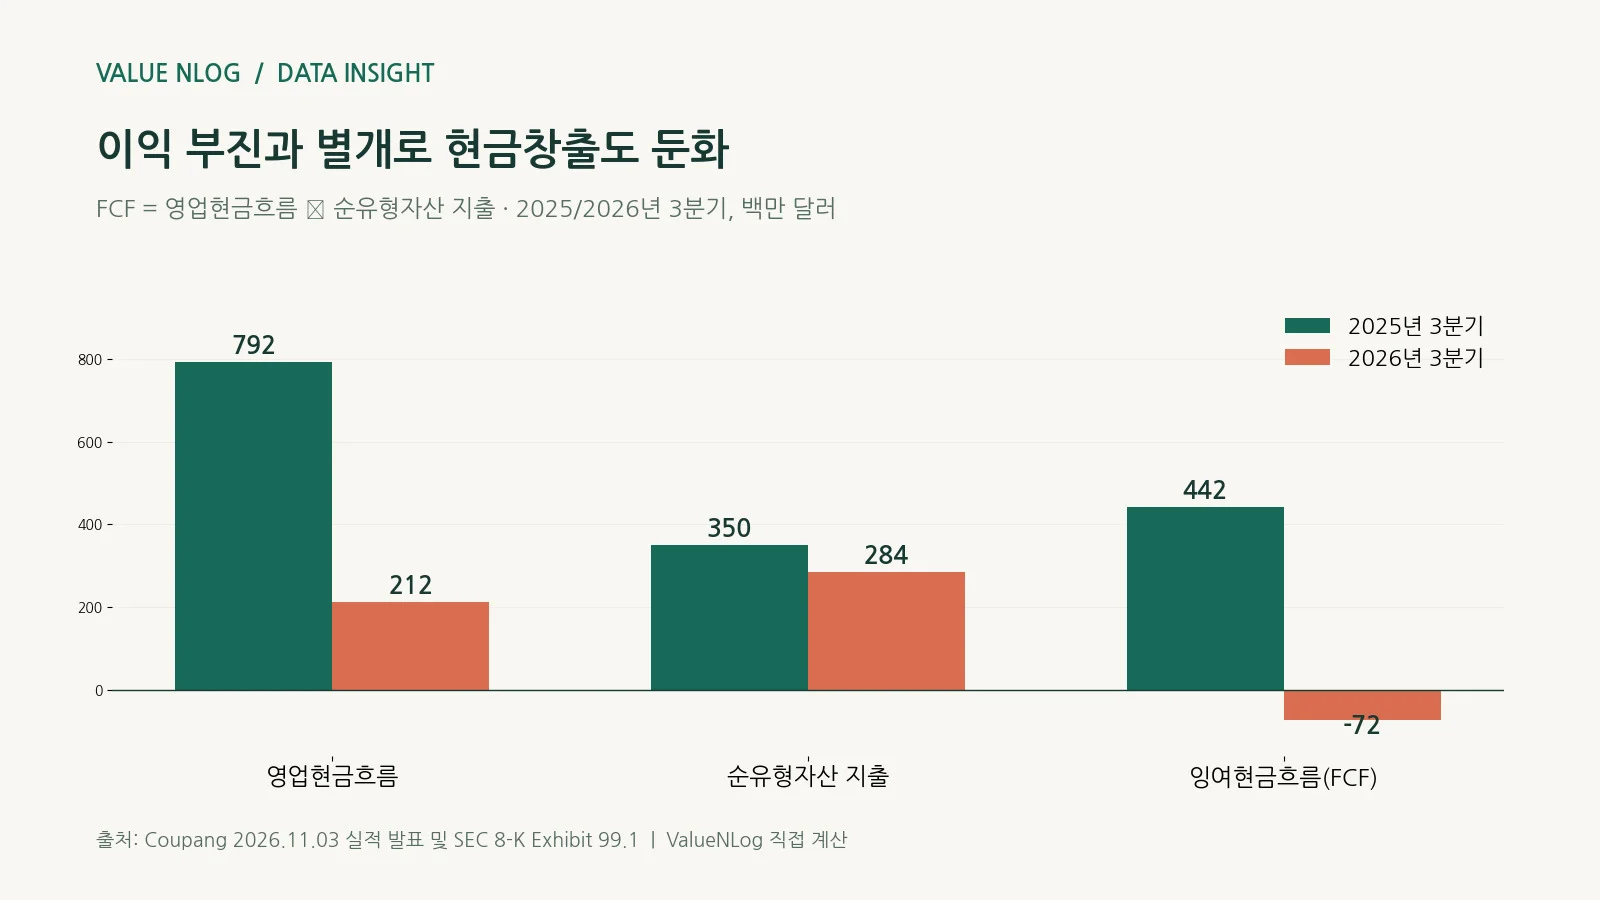
차트: ValueNLog 직접 제작. 단위 백만 USD, 단일 분기. 쿠팡이 제시하는 FCF는 영업현금흐름에서 유형자산 매입액을 차감하고 처분대금을 반영하는 비GAAP 지표입니다.
별도 발표된 최근 12개월(TTM) FCF −409는 위 분기 FCF −72와 기간이 다릅니다. 두 지표를 하나의 분기 손실처럼 합산해서는 안 됩니다.
6. 독자가 고려할 긍정·부정 시나리오
긍정적 해석: 한국 상품커머스의 운영 효율과 매출총이익률이 회복되고 일회성 화재 비용이 축소되면서, 신사업 손실도 꾸준히 줄어든다면 연결 수익성의 개선 여지가 생길 수 있습니다. 다만 아직은 미래의 조건부 시나리오입니다.
부정적 해석: 상품커머스 조정 EBITDA 마진 하락과 운영비 부담이 유지되고 규제·개인정보보호·물류 복구 관련 비용이 추가된다면, 매출 및 신사업 성장에도 현금창출력 회복은 지연될 수 있습니다. 또한 고정환율 성장과 달러 표시 성장률은 다르므로 단순 비교에 주의해야 합니다.
독립적 판단: 화재는 실적에 큰 영향을 미쳤지만, 화재 관련 회계 비용을 제외해도 적자라는 사실을 다른 뉴스 요약과 구분해 보는 것이 중요합니다. 이는 회사가 공식 발표하지 않은 원인이나 귀책을 단정하는 주장이 아닙니다.
7. 후속 관찰 지표
상품커머스 매출총이익률과 화재 제외 조정 총이익률의 분기 회복 여부
상품커머스와 신사업의 조정 EBITDA 및 연결 현금흐름
인천 FC 추가 손실·보험금 회수·시설 복구 관련 공시
활성 고객 수, 고객당 매출, 환율 제거 성장률
확정 규제·소송 비용과 잠재 위험을 구분한 회사의 추가 설명
결론
쿠팡의 2026년 3분기는 매출 성장과 수익성 악화가 동시에 발생한 사례입니다. 악화된 영업손익 612 중 화재 관련 비용은 248, 남은 전년 대비 손익 악화액은 364입니다. 여기에 상품커머스 조정 EBITDA 감소 320과 분기 FCF −72까지 확인하면 매출 성장만으로는 파악하기 어려운 사업 구조가 드러납니다.
이 글은 공개 공시를 바탕으로 작성한 정보성 기업 분석이며, 특정 종목에 대한 투자 권유나 매수·매도 추천이 아닙니다. 미래 시나리오는 확정 사실이 아닙니다.
공식 자료 및 교차 확인
Coupang IR, 2026년 3분기 실적 발표(2026-11-03) — 매출·부문 실적·화재 조정·현금흐름 원자료
SEC 8-K Exhibit 99.1(2026-11-03) — 회사 발표 원문 교차 검증
SEC 쿠팡 2026년 2분기 10-Q — 화재 발생 시점과 위험 설명(3분기 확정 실적과 혼용 금지)
연합뉴스 쿠팡 3분기 적자 전환 보도(2026-11-04) — 독립 보도 교차 확인
광고